




Qual a saída certa?
A Associação de Investidores do Mercado de Capitais (Amec) foi a primeira entidade de classe a expor suas ideias. Em julho, enviou à BM&FBovespa uma carta com dez sugestões urgentes para o Novo Mercado manter sua relevância (as propostas referem-se especificamente ao nível máximo de governança). “Se o goodwill do segmento for perdido, retrocederemos algumas décadas”, escreve o presidente Mauro Cunha.
O primeiro item da lista é a alteração das regras de partida (veja a lista completa no quadro da página 31). Hoje, o abandono depende de um aval da maioria dos acionistas, obtido em assembleia, e da realização de uma oferta pública de aquisição de ações (OPA) a todos os acionistas por um preço que seja, no mínimo, o valor apurado por laudo de avaliação independente. As exigências, segundo a Amec, são insuficientes.
A insatisfação ganhou vulto em episódio envolvendo a Dasa. A história começou em fevereiro de 2014, quando o empresário Edson Godoy Bueno, fundador da Amil e até então minoritário da companhia, assumiu seu controle. Com a tacada, Bueno e a ex-esposa, Dulce, passaram a deter a maioria das ações da Dasa —somam cerca de 72% do capital. Em abril deste ano, foi colocada em prática a segunda etapa de seu plano de escalada societária. Sob a justificativa de aumentar ainda mais a participação, Bueno, através da Cromossomo Participações, solicitou a retirada da companhia do Novo Mercado. O segmento exige a manutenção de pelo menos 25% do capital em circulação, o que reduz o espaço de compras do controlador. A decisão levará a Dasa a se tornar a primeira companhia brasileira a deixar o nível mais elevado de governança espontaneamente (as demais saíram porque fecharam o capital). Mas o que realmente deixou o mercado melindrado foi constatar que, diante desses casos, os investidores têm pouco, ou nada, a fazer. A exigência da aprovação em assembleia demonstrou-se uma barreira de papel. Como Bueno era o proponente e também o dono da maioria das ações, o resultado da votação estava dado. A realização da OPA é obrigatória, mas não está condicionada à adesão dos investidores.
O episódio deixou no ar a sensação de que os minoritários estão expostos ao risco de verem as companhias sair do Novo Mercado em decisões unilaterais, a preços considerados injustos, mesmo com a exigência do valor econômico. Apesar de apurado em laudo independente, usualmente produzido por uma instituição com bom nome, o valor econômico carrega enorme descrédito. Quando há má intenção do pagador, teme-se que o avaliador contratado formule um valor mais apoiado no número pretendido pelo cliente do que nos fundamentos da companhia.
Curioso notar que, no caso da Dasa, os dois investidores mais indignados, a Petros e o Oppenheimer, não reclamaram do preço da oferta. Bueno havia anunciado a intenção de pagar R$ 10,50 por ação e o laudo, do Itaú BBA, apontou valores entre R$ 10,32 e R$ 11,35. Desta vez, quem entrou em cena analisando o trabalho de avaliação com lupa foi a BM&FBovespa. A Bolsa pediu um total de 26 ajustes no documento — a maior parte solicitava justificativas para as premissas adotadas.
Mesmo se o preço não for um problema, os prejuízos da retirada do Novo Mercado são consideráveis. Além da perda de prestígio e do provável aumento do custo de capital, os investidores são privados de vantagens palpáveis como a fatia obrigatória de 20% de independentes no board e do direito ao tag along de 100% — a Lei das S.As. assegura apenas 80%. A Amec entende que a melhor maneira de reduzir o risco para os minoritários é aproximar o rito de saída do Novo Mercado daquele de um fechamento de capital. A OPA para cancelamento de registro, regulada pela Instrução 361, só se concretiza se mais de dois terços das ações em circulação aceitam a oferta ou concordam com ela. O quórum de adesão funciona como um teste do preço. Se o valor for percebido como adequado, a companhia tende a conseguir o apoio dos investidores.
Pedro Rudge, sócio da Leblon Equities, outro defensor da equiparação das exigências das ofertas, alega que, em princípio, nenhuma companhia tem argumentos bons o bastante para legitimar a retirada do Novo Mercado. Por isso, é preciso existir regras para evitar uma decisão unilateral. “Ninguém deveria querer sair de um nível diferenciado de governança para ir a outro pior”, afirma. “Mas, se houver uma boa justificativa para isso, dois terços dos acionistas apoiarão”, diz.
O próprio conselho de administração da Dasa engrossou o coro contrário à realização da OPA. Para o board, a flexibilização da estrutura de capital alegada pelo controlador seria colocada em xeque pelas adversidades decorrentes do abandono do Novo Mercado. O segmento, diz o conselho, cria “condições para a captação de recursos a um custo mais baixo, o que contribui para o aumento da competitividade e para o crescimento no longo prazo”. A redução da liquidez, prejudicial aos minoritários, também foi citada.


PUBLICIDADE
Destino certo O temor acabaria aí não fosse uma desconfiança adicional: seria a OPA para sair do Novo Mercado apenas a primeira etapa de um projeto que visa, na etapa seguinte, o fechamento de capital? A suspeita não é infundada, principalmente se observados exemplos recentes. Um deles é a Redecard. Em 2012, anunciou seu fechamento de capital e, para garantir a adesão dos acionistas, avisou que sairia do Novo Mercado caso não obtivesse quórum para o cancelamento do registro. A proposta, entendida como intimidação, gerou enorme chiadeira. No fim, a companhia encontrou uma alternativa: adotou as recomendações da Amec e turbinou a oferta, combinando as regras mais rígidas tanto do procedimento de retirada do Novo Mercado quanto do fechamento de capital. Por fim, conseguiu a adesão necessária dos sócios minoritários e saiu da bolsa.
Os minoritários buscam o balanceamento de forças, mas não é fácil convencer o restante do mercado quanto ao enrijecimento das regras de partida do Novo Mercado. O temor é que os empresários resistam à ideia para não se tornar reféns de chantagens de minoritários e acabar de fora dos segmentos diferenciados. Assim como existem acionistas controladores pouco confiáveis, propensos a coagir minoritários a aceitar preços vis para não permanecerem em uma companhia com baixa liquidez e governança arriscada, há investidores à caça de ofertas capazes de catapultar o retorno de seus portfólios. Encontrar o equilíbrio é o desafio dos reguladores.
Para Gilberto Mifano, sócio da Pragma e superintendente da Bovespa quando foram criados os níveis especiais, a obrigação de OPA existente na norma atual já é suficiente: oferece um mecanismo de liquidez para o investidor e representa um custo para a companhia. Mifano também lembra o contexto de criação das regras dos níveis, no ano 2000. A insegurança era tanta que as ofertas de ações praticamente inexistiam entre as opções de captação do setor produtivo. Para as empresas aderirem voluntariamente ao modelo, a Bolsa teve que lhes garantir uma porta de saída. “Se não fosse isso, as companhias não teriam assinado o contrato de adesão”, lembra Mifano.
Degraus acima Questionados pela reportagem sobre outras ideias para a reforma dos níveis, participantes do mercado apresentaram propostas diversas. A Amec defende a redefinição do tag along para o conceito ser “eficaz em transações de controle que envolvam qualquer tipo de prêmio”. Maria Helena Santana, líder da criação dos níveis diferenciados quando superintendente da Bovespa, engrossa o coro. Segundo ela, o Novo Mercado adota uma regra tão parecida com a da Lei das S.As. que replica seus problemas. A demanda tem como alvo as operações que escapam da obrigação de realização da OPA por alienação de controle e, como consequência, deixam os investidores sem direito a abocanhar o prêmio pago pelas ações do controlador.
Outro tema com chance de voltar ao debate é a previsão de uma oferta disparada sempre que um acionista adquirir fatias relevantes do capital. No último processo de revisão das regras do Novo Mercado, foi sugerido um gatilho de 30% do capital. A ideia não emplacou. O mecanismo acabou reprovado por 60 das 105 empresas aptas a votar na ocasião.
Novos formatos de prestação de contas também foram sugeridos. “Deveríamos exigir que o conselho de administração apresente, anualmente, um relatório a respeito de seu funcionamento”, sugere Mifano. A demanda pode parecer burocrática, mas ele enfatiza que esse tipo de obrigação se transforma em cultura organizacional ao longo do tempo. “O conselho pode dizer se faz, e como faz, sua própria avaliação, além de comentar as práticas de gerenciamento de riscos, por exemplo.” Mifano propõe ainda a divulgação de uma política de pagamento de dividendos. “Ainda que a prática seja a de não ter uma política”, diz. Também com vistas à maior transparência, Marcelo Domingos, sócio da gestora DLM Invista, recomenda melhorias na prestação de informações sobre remuneração. “O formulário de referência contempla a matéria, mas não dá detalhes sobre os incentivos que, por exemplo, disparam um plano de opções de ações. São eles que direcionarão a companhia”, justifica.
O estímulo à participação dos acionistas nas assembleias também está na pauta. Já há companhias que facilitam o acesso dos investidores à lista de acionistas, elaboram manual de assembleia e incluem chapas concorrentes nos modelos de procuração de voto. “O ideal seria incorporar essas práticas em todos os níveis diferenciados”, propõe Pedro Rudge.
Plano B Para que cada matéria seja incorporada aos regulamentos, as companhias listadas nos segmentos precisarão aprová-las ou, ao menos, abster-se. Se houver reprovação de dois terços, o item vai para a gaveta. A reforma promovida em 2010 deixou no mercado um gosto amargo que ainda remanesce. Por isso, a própria BM&FBovespa incluiu a realização de uma audiência pública no processo — o trâmite não foi adotado nas reformas anteriores e é visto como peça-chave para a mobilização dos participantes.
Em sua carta à BM&FBovespa, a Amec já propõe um Plano B para o caso de a reforma não prosperar a contento: a criação de um segmento que supere as previsões do Novo Mercado. O espaço permitiria às empresas realmente comprometidas com as melhores práticas desfrutar do reconhecimento a que fazem jus. A sugestão tem adeptos. “A evolução passa pela criação de novos segmentos e a extinção de outros. A companhia que era vanguarda de governança há 15 anos pode não ser mais hoje em dia”, comenta Thiago Rocha, diretor de relações com investidores da Senior Solution. Para ele, o dinamismo dos segmentos é a peça-chave da sua relevância.
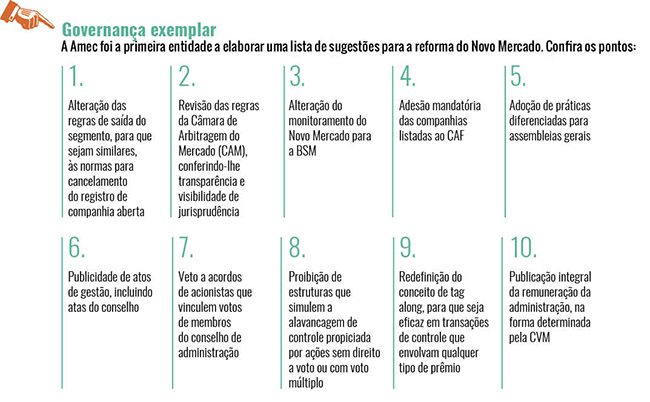
Ilustração: Marco Mancini/Grau 180.com