




Hora do adeus
Uma oferta peculiar Especializada na exploração de imóveis comerciais, a BR Properties viu sua estratégia de negócio desmoronar diante do encolhimento do setor. Suas ações já não refletem o valor dos ativos, compostos de galpões e escritórios para aluguel nas principais regiões metropolitanas do País. De acordo com o balanço de 2014, os empreendimentos da imobiliária, contabilizados pelo preço de mercado, somavam R$ 10,5 bilhões, enquanto seu valor de mercado totalizava R$ 3,06 bilhões.
Por isso, no dia 26 de fevereiro, a empresa virou alvo de seu maior acionista. O banco BTG Pactual, dono de 32% do capital, juntou-se a dois parceiros para arrematar o controle. Estão na empreitada o BC Fund, maior fundo imobiliário listado na BM&FBovespa e sob gestão do próprio BTG; e a incorporadora Brookfield. Os ofertantes reuniram-se debaixo do chapéu do fundo de investimento em participações (FIP) Bridge para comprar, no mínimo, 85% do capital da BR Properties.
Os termos da oferta são incomuns. A começar pelo plano de, após a OPA, vender parte dos ativos da BR Properties para os próprios ofertantes. Dos 53 ativos que a companhia detém atualmente, 33 seguirão debaixo de seu chapéu e sob o comando do novo controlador, o BC Fund. Outros 20 empreendimentos, entre os quais torres do nobre Complexo JK, em São Paulo, serão vendidos ao BTG e à Brookfield. A falta de informações sobre o critério de escolha dos ativos-alvo da reorganização incomodou os minoritários. Eles enxergam o anúncio da cisão como uma forma de pressioná-los a aderir à oferta pública; os que restarem ficarão numa companhia mais enxuta e com bens menos atraentes (12 dos imóveis que permanecerão estão entre os que registram taxa de vacância superior a 40%, de acordo com a última divulgação de resultados).
Para os ofertantes, a reestruturação é um dos requisitos para viabilizar o negócio. Eles exigem a aprovação prévia da cisão dos ativos pelo atual conselho de administração como uma garantia para seguir com a oferta. Das sete cadeiras do board, três são de executivos do banco — entre elas a de chairman, que é do presidente da instituição, André Esteves. Ao comunicar a OPA, o BTG não disse se os administradores ligados à instituição vão votar.
A GP Investments, controladora da BHG, optou por uma estrutura de OPA um tanto diferente: não será ela própria a compradora das ações
Depois de saber da oferta, a BR Properties criou um comitê independente, composto pelos quatro conselheiros não ligados ao BTG. O grupo percebeu que a transação coloca o conselho diante de algumas encruzilhadas. A primeira refere-se à exigência de que a divisão do patrimônio seja previamente aprovada. Se concordar com ela, o conselho tomará uma decisão irreversível que praticamente impossibilitará aos acionistas recusar a proposta. Se negar o aval, os impedirá de decidir, dado que o BTG não aceita continuar sem essa garantia. Uma solução é submeter a cisão dos ativos a uma assembleia, mas ainda assim os problemas persistem. Como os ofertantes pedem exclusividade na aprovação da venda dos bens, uma eventual anuência impediria o surgimento de propostas concorrentes. O prazo até a oferta, em torno de 60 dias, tampouco permite que o conselho exerça seu dever de diligência: procurar uma oferta melhor para os ativos-alvo.A reorganização provavelmente seria bem aceita pelos minoritários se o preço prometido para a OPA fosse satisfatório. Não é o caso. A oferta do fundo Bridge pagará R$ 12 por ação, valor que embute um prêmio de 35% em relação à média ponderada das cotações no fechamento dos 30 pregões anteriores à divulgação da operação e de 42% frente ao preço do IPO (ajustado por proventos), realizado em março de 2010. Entretanto, passa ao largo da máxima histórica, de R$ 18,78, e representa apenas metade do valor patrimonial da BR Properties.
Nesse ponto, a OPA tem mais uma característica singular: parte da recompra das ações será feita com a distribuição de dividendos. Dos R$ 12 ofertados, R$ 3,02 chegarão aos bolsos dos acionistas por meio de uma distribuição de lucros proposta pelos ofertantes. Feita a subtração, o fundo Bridge desembolsará apenas R$ 8,98 por ação. É verdade que descontar dividendos e juros sobre capital próprio eventualmente pagos no decorrer de uma OPA faz todo o sentido econômico; a retirada de lucros, afinal, diminui o valor da companhia. No caso da BR Properties, o estranho é a distribuição de dividendos ter sido apresentada previamente, como condição para a oferta. Na prática, é como se um dos acionistas da companhia estivesse propondo cotas de lucro extraordinárias, tarefa que cabe ao conselho de administração sugerir.
Ainda a respeito dos dividendos, um detalhe: os R$ 3,02 são muito mais que os R$ 0,22 já aprovados como proventos pelo conselho, na reunião de 11 de fevereiro. A BR Properties tampouco tem recursos em caixa para pagar esse valor por ação, que resulta num montante de aproximadamente R$ 900 milhões. Até o fim de 2014, possuía R$ 595 milhões disponíveis, ante uma dívida líquida de R$ 3,6 bilhões. Para o desembolso, terá de fazer caixa desfazendo-se de ativos — e aí reside a explicação para a proposta de pagar com dividendos. Como os imóveis valem mais do que as ações da companhia atualmente, faz mais sentido vendê-los e distribuir os lucros aos acionistas do que precificar a ação. Para o BTG, a ideia funciona perfeitamente bem: além de se capitalizar como acionista com os dividendos, ele pode economizar a diferença entre R$ 8,98 e R$ 12. Na visão dos minoritários descontentes, contudo, essa é só uma cenoura inteligente para seduzi-los a aceitar uma oferta que, no preço final, deprecia o valor de suas ações.


PUBLICIDADE
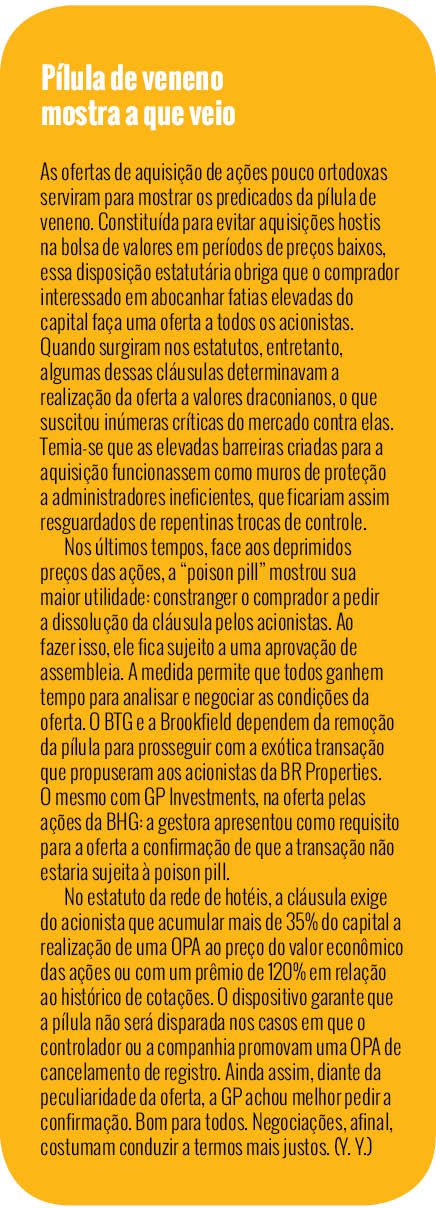
A concentração das ações também aumenta as chances de veto à retirada da “poison pill” da BR Properties, outra condição imposta pela OPA. Para seguir adiante, os ofertantes exigem livrarem-se da cláusula que impõe ao acionista comprador de mais de 20% das ações a realização de uma oferta de compra por, no mínimo, 110% do valor econômico, apurado por meio de laudo de avaliação. Listada na BM&FBovespa desde 2010, a imobiliária tem apenas ações ordinárias em circulação e nenhum controlador. Além de impor a dissolução da pílula de veneno, o FIP Bridge requer que a exceção seja aberta apenas para ele.
O pedido da exclusividade tem uma justificativa: faz sentido que os acionistas votem a medida quando cientes de quem estarão beneficiando. No entanto, se a dispensa beneficiar apenas a OPA do Bridge, dificilmente surgirá uma oferta concorrente com preço mais atrativo — o mesmo problema da pré-aprovação do repartimento dos bens. Por isso, o comitê independente entendeu que a retirada do dispositivo deverá servir a qualquer oferta, sem exclusividade. E, assim, pediu que o ofertante manifestasse sua intenção de seguir adiante sem essa condição. Até o fechamento desta edição, o FIP não havia apresentado oficialmente sua resposta.
Terceiro elemento Em agosto do ano passado, a BHG, operadora da terceira maior rede hoteleira do País, anunciou que deixará a bolsa de valores. A GP Investments, sua controladora, ofereceu R$ 19 por ação, o que representa uma perda de 12% em relação ao valor ajustado do IPO, de R$ 21,60. A companhia ingressou na BM&FBovespa em 2007 (na época, chamava-se Invest Tur Brasil) e especializou-se no turismo de negócios. Com o passar do tempo e a evolução do mercado, concluiu que o período de maturação dos empreendimentos, alguns deles adquiridos recentemente (como o Hotel Marina, no Rio de Janeiro), é incompatível com as altas e baixas da bolsa de valores. Somente sete meses depois de revelar a OPA, no último dia 27 de março, a companhia conseguiu registrá-la na Comissão de Valores Mobiliários (CVM). A demora se deveu a um desenho atípico para a oferta. A GP, apesar de ser dona de pouco mais de 30% do capital, reconhece estar no comando da empresa (somou a maioria dos votos nas últimas assembleias e indicou a maior parte dos membros do conselho de administração). Apesar disso, optou por uma estrutura de OPA um tanto diferente: não será ela própria a compradora das ações. Uma das justificativas é o fato de a GP investir na BHG através de um fundo cujos recursos já estão investidos. Por isso, a gestora criou a Razuya Empreendimentos e Participações, sociedade de propósito específico que recomprará os papéis, e buscou um sócio que financiasse a empreitada.
O novo investidor é a GTIS, empresa global de empreendimentos imobiliários, com US$ 3 bilhões sob gestão. Após a OPA, a GP continuará com 30% e a GTIS, com os 70% restantes. Alguns investidores desconfiaram que a parceria pudesse esconder uma transferência do poder de comando; nesse caso, a OPA em questão deveria pagar o mesmo preço pelo qual o controle teria sido negociado. A GP negou ter havido qualquer transação com essa finalidade. Para assegurar que isso é verdade, a CVM exigiu da GP a comprovação de sua continuidade no comando da companhia. A determinação levou a gestora a celebrar um acordo com a GTIS: a firma internacional terá a maior fatia do capital da Razuya, mas o comando do negócio caberá à GP.
A proposta foi de R$ 9,55 por ação. O correto, na visão dos acionistas, seria R$ 9,75, o mesmo valor pago pela PGI ao controlador. Acontece que o ofertante quis subtrair os R$ 0,20 correspondentes à remuneração do Lazard, assessor da transação. Para os minoritários, o desconto lhes repassaria uma despesa exclusiva dos controladores. A proposta de pagamento também causou celeuma: R$ 7,36 à vista e outros R$ 2,19 a prazo, mesmas condições da venda do controle. A fatia parcelada foi vinculada a uma contingência tributária que o balanço da companhia não havia provisionado. No final da OPA, a diferença poderia ser para mais ou para menos, dependendo do ajuste a ser realizado — o mercado chama essa condição de “escrow account”, ou conta caução.
Diante das reclamações dos acionistas, a companhia fez uma contraproposta: R$ 8,15 à vista, em parcela única, que também não agradou. Os investidores entenderam que, se aceitassem a conta caução, assumiriam um risco criado pelos estruturadores de um negócio no qual eles não tiveram nenhum poder de decisão. Em 22 de janeiro, um ano após o anúncio da compra do controle, a Providência informou a determinação da CVM de que a oferta fosse suspensa “até que estudos e análises adicionais” estivessem concluídos.
Prenúncio Conforme a Economatica, no encerramento de março 128 companhias listadas na BM&FBovespa valiam, no pregão, menos que seus próprios ativos. Diversas delas têm programas de recompra de ações em andamento — a maioria com o objetivo de “maximizar a geração de valor para o acionista”. O anúncio mais recente foi feito pela Triunfo Participações, cujo preço em bolsa equivale a 40% do valor de seu patrimônio. A companhia, que atua no setor de infraestrutura, poderá retirar de circulação até 7 milhões de ações (de um total de 78,2 milhões). Com mais ou menos criatividade, a onda de ofertas de fechamento de capital pode estar apenas começando.
Ilustração: Marco Mancini/Grau180.com