




De volta ao jogo (Fibria)
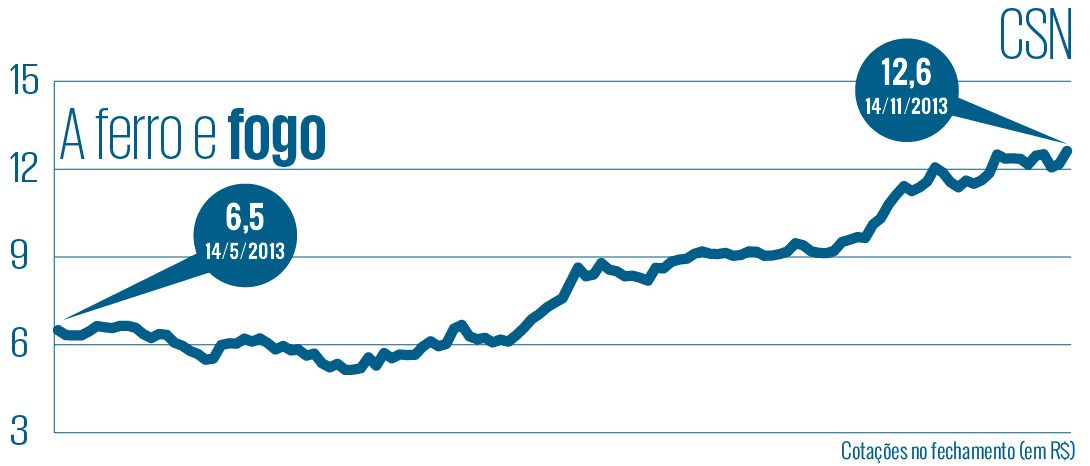
Analistas e executivos da empresa concordam que essa fase ficou para trás. “Hoje podemos pensar em crescimento novamente”, diz Guilherme Cavalcanti, diretor financeiro e de RI. Após atingir 7,5 vezes em 2009, a relação entre dívida líquida e Ebitda caiu para 2,5 no terceiro trimestre de 2014 — um nível de alavancagem considerado confortável pelo mercado. Meses antes, em fevereiro, a empresa obteve da agência de classificação de risco Fitch o status de grau de investimento, perdido na época da fusão. As conquistas conduziram o papel da Fibria a uma alta de 38% nos seis meses encerrados em 16 de dezembro.


PUBLICIDADE
Com as finanças equilibradas e um horizonte de curto prazo relativamente positivo, a Fibria precisa tomar decisões cruciais. Segundo Victor Penna, analista do Banco do Brasil, ela depende de investimentos de médio e longo prazo para continuar crescendo. A companhia anunciou ter na mesa ao menos duas opções: a ampliação da fábrica de Três Lagoas (MS), que dobraria sua capacidade de produção, e a realização de aquisições. Os executivos também avaliam aumentar a distribuição de dividendos para além dos 25% obrigatórios, diante da nova situação financeira.
Para Catarina Pedrosa, analista da BES Securities, a escolha de expandir a produção é delicada, pois deverá levar em conta o possível cenário de sobreoferta na indústria nos próximos anos. Já uma potencial consolidação esbarraria no forte endividamento de alguns competidores (e possíveis alvos), como a Eldorado Brasil, do grupo JBS, na opinião de Catarina. A definição sobre novos gastos deve ocorrer no primeiro trimestre.
A escolha das companhias para esta seção é feita a partir de um levantamento da Economática com a oscilação e o volume negociado mensalmente por ações que possuem giro mínimo de R$ 1 milhão por dia. A partir daí, são escolhidas aquelas que se destacam pelas variações positivas e negativas nos últimos seis meses.