




Dispersão avança
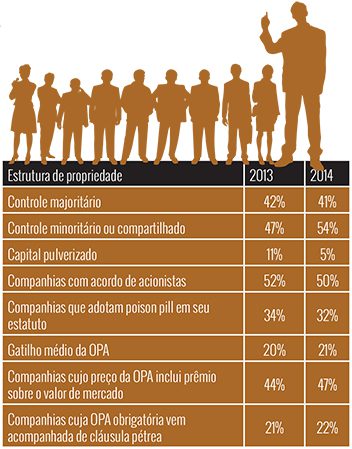
Isso não significa, contudo, que a pulverização esteja a todo vapor por aqui. As companhias com capital pulverizado (em que o maior acionista detém menos de 10% do capital votante) baixaram de 11% para 5%. Empresas como PDG, Embraer, BR Malls e BM&FBovespa, antes pulverizadas, passaram este ano à categoria de controle minoritário.
Cabe ressaltar que metade das companhias do anuário possui acordo de acionista. Os signatários desse pactose comprometem a votar em bloco, o que faz, na prática, que uma empresa de controle compartilhado funcione como se tivesse um só controlador.


PUBLICIDADE
Nossas empresas estão, portanto, longe de ter uma estrutura de capital pulverizada como a das americanas. Nos Estados Unidos, há casos de controle gerencial: a companhia tem a propriedade tão diluída que nenhum investidor tem participação relevante o suficiente para dominar as decisões. A experiência americana também inspirou os empresários brasileiros a adotar a chamada pílula de veneno, ou poison pill — clausula estatutária que obriga o acionista que atinge certo percentual de participação a fazer uma oferta pública para adquirir todas as ações (OPA). Conforme o levantamento do anuário, um terço das empresas analisadas adota esse tipo de OPA, parcela bastante semelhante à do ano passado. “A disseminação das pílulas de veneno decorre da desconcentração do capital, mas não raro elas geram distorções e situações esdrúxulas”, observa Marcelo Godke, sócio do escritório Godke Silva & Rocha Advogados.
Uma pílula que causou bastante controvérsia foi a do estatuto da Dasa, dona dos laboratórios Delboni Auriemo. Entre fevereiro e março, Edson Bueno, fundador da operadora de planos de saúde Amil, e sua esposa decidiram fazer uma oferta pública a todos os acionistas. Compraram 48,35% das ações, que, somadas a sua participação anterior de 23,59%, lhes valeram 72% do capital e, assim, o controle da Dasa. Alguns investidores, entretanto, entenderam que a operação deveria disparar outra oferta: a poison pill. Segundo o estatuto da Dasa, “qualquer acionista comprador que venha a adquirir ou se torne titular [...] de ações de emissão da companhia […] em quantidade igual ou superior a 15% do seu capital social deverá realizar a OPA nos termos previstos”. Bueno não “se tornou titular” das ações, porque já era sócio. Mas foi um “acionista comprador” de mais de 15% do capital.
Ainda não há notícias sobre o desfecho da contenda, que será decidida em processo arbitral. “É necessário analisar criteriosamente as regras inseridas nos estatutos das empresas. Depois de incluídas, elas precisam ser cumpridas e ponto”, alerta Godke.