




Bateria fraca
Por mais que o governo minimize o risco de desabastecimento de energia, uma análise da respeitada consultoria de energia elétrica PSR mostra que a probabilidade de racionamento é crescente: aumentou de 24,5%, em março, para 48% em abril. Para o ex-presidente da Eletrobras Luiz Pinguelli Rosa, o risco de restrição de abastecimento existe e não pode ser desprezado. “Estamos com um consumo elevado, devido à distribuição de renda, e no fim do período úmido. O governo poderia pensar em algumas medidas para estimular a racionalização”, pondera. No cenário atual, com os reservatórios abaixo de 40% no início de abril, técnicos da iniciativa privada estimam que o Brasil precisaria racionar 10% de energia para atravessar o período seco. Isso representaria, igualmente, um corte de 10% na receita do setor.
Além da estiagem Ainda que São Pedro colabore e não haja corte no fornecimento — medida extremamente impopular em ano eleitoral —, há fragilidades estruturais que prometem manter a queda dos papéis das elétricas no pregão. “Independentemente de haver racionamento este ano, o risco de investimento no segmento permanecerá alto”, considera a analista de energia do Itaú BBA, Paula Kovarsky.
Uma dessas fragilidades deve-se à opção do Brasil de construir hidrelétricas a fio-d’água, por pressões ambientais. Nesse modelo, que vigora desde a metade da década de 1990, as usinas aproveitam a vazão do rio, para dispensar a construção de grandes reservatórios e reduzir a área alagada. A escolha tem seus efeitos colaterais. Estudo da Federação das Indústrias do Estado do Rio de Janeiro (Firjan) aponta uma diminuição da capacidade de regularização dos reservatórios, que se traduz como o período em que eles atendem à demanda sem necessidade de geração complementar de energia por outras fontes. Esse tempo, que em 2011 era de 6 meses, caiu para 4,91 meses no ano seguinte. “O Brasil está mais dependente das chuvas”, conclui Pinguelli Rosa.


PUBLICIDADE
Uma parte desses recursos deve ser bancada pelo Tesouro, enquanto a outra será repartida pelos consumidores. Pelas regras do setor, as distribuidoras não têm que arcar com esse gasto, já que o acionamento das térmicas está dentro dos custos não gerenciáveis da tarifa, repassados diretamente ao cliente final.
A conta bilionária das térmicas traz outra insegurança à mesa: o governo pode não ter dinheiro para indenizar ativos de transmissão não amortizados, conforme proposto na época da edição da MP 579. A União aceitou pagar o reembolso, uma vez que a remuneração desses ativos deixaria de ser repassada às tarifas.
De acordo com a Associação Brasileira dos Grandes Transmissores de Energia Elétrica (Abrate), a indenização dos ativos não depreciados somaria R$ 15 bilhões. Eletrobras, Cemig e Cteep seriam algumas das principais beneficiadas. “Os recursos que seriam destinados a esse fim foram usados para as térmicas. Além disso, com o rebaixamento da nota de risco brasileira pela Standard & Poor’s, o Tesouro está com os movimentos mais engessados. Nesse cenário, não dá para saber como nem quando será paga a indenização”, diz um analista.
Na área de distribuição, a situação também é nebulosa. Das 64 empresas, 37 aguardam o governo divulgar as diretrizes de renovação de contratos com término entre 2015 e 2017. Há indícios de que a União exigirá delas metas mais rígidas de melhoria de atendimento e menor ocorrência de interrupções no fornecimento, o que pode diminuir a rentabilidade das operações. A Eletrobras espera a definição dessas regras para avaliar o que fazer com seis distribuidoras federalizadas — historicamente deficitárias, elas atuam no Piauí, em Rondônia, no Acre, no Amazonas, em Alagoas e em Roraima. Segundo o presidente da estatal, José da Costa Carvalho Neto, várias possibilidades são avaliadas. “O destino dessas distribuidoras deverá ser definido até o fim de 2014, com a possibilidade de a Eletrobras manter 100% das operações, abrir espaço para entrada de um sócio minoritário ou passar a deter, ela mesma, uma fatia menor”, afirma.
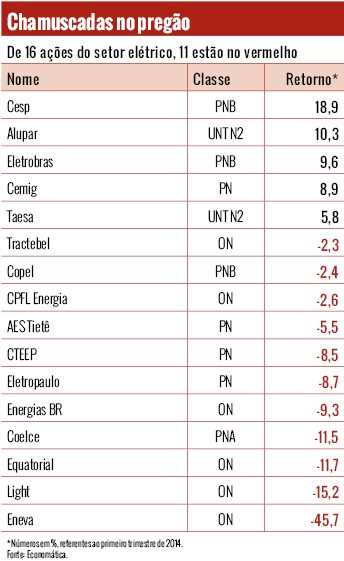
Fora da curva Entre janeiro e março deste ano, duas ações se destacaram positivamente no pregão, com valorização na casa da dezena: a Cesp (18,9% de alta) e a Alupar (10,3%). As duas estão entre as principais recomendações dos analistas para os próximos meses, ressalvadas as pendências regulatórias. A geradora paulista saiu-se bem ao não renovar as concessões de geração, o que lhe permitiu aproveitar a estiagem do início do ano e comercializar energia no mercado livre. Nele, a cotação do megawatt-hora chegou a R$ 822, ante o máximo de R$ 150 no mercado regulado, no qual todas as concessionárias que aceitaram as regras da MP são obrigadas a vender. Já a Alupar se beneficia do foco na área de transmissão, que responde por cerca de 85% da receita e a deixa menos exposta ao risco de racionamento. Além disso, suas concessões só vão expirar no fim da década de 2020. As duas companhias aparentam uma rara possibilidade de investir no segmento sem levar um choque ao tentar vender as ações.
Ilustrações: Marco Mancini/Grau180.com