



Cabo de guerra
Dois pesos-pesados americanos se digladiaram em 2013. De um lado do ringue, estava o centenário fundo de pensão California State Teachers’ Retirement System (CalSTRS), com vultosos US$ 155 bilhões de ativos sob gestão. Do outro, os administradores da fabricante de aço e equipamentos industriais Timken Company, cujo valor de mercado beira os US$ 4 bilhões. O prêmio: o direito de definir os rumos operacionais da Timken, aos seus 114 anos. Na visão do CalSTRS, ela alcançaria melhores resultados se dividisse suas operação em duas — uma destinada a fabricar aço; a outra, peças industriais. Situações como essa têm se tornado cada vez mais comuns nos Estados Unidos. Mais desafiadores e ousados, os investidores ativistas americanos não hesitam em bater de frente com a administração por divergências quanto à estratégia de negócio.
Devido a essa postura, veículos importantes de mídia, como a Forbes, a CNBC e o Wall Street Journal, afirmam que os Estados Unidos vivem hoje a “era de ouro” do ativismo. A consultoria de voto Institutional Shareholder Services (ISS) definiu o ano de 2013 como um ponto de inflexão. Foi o momento em que ficou claro que os acionistas não estão focados apenas em reformas estruturais de governança, como a transparência em doações para campanhas políticas, as remunerações mais alinhadas a resultados e o aumento do número de conselheiros independentes. Eles querem mais, inclusive mudanças na operação, como foi o caso da Timken.
Na opinião do CalSTRS e da gestora Relational Investors, que apoiou o fundo de pensão, a estrutura da Timken fazia seu papel ser negociado em bolsa com desconto em relação à concorrência. A divisão, por sua vez, criaria duas companhias com mais valor para os investidores. O caminho que os acionistas precisaram percorrer para serem ouvidos não foi fácil. Depois de reuniões infrutíferas com o conselho, a gestora e o fundo de pensão dos professores da Califórnia partiram para a boa e velha “proxy fight” (disputa por procurações de voto). A fundação fez uma proposta na assembleia anual pela separação, e o site Unlock Timken foi criado para divulgar a ideia. Na reunião, ela recebeu apoio de 53% dos acionistas — uma proporção significativa, considerando que a família Timken detém 20% das ações da empresa e era contrária à cisão.
Inicialmente, o conselho de administração tentou ignorar o resultado da assembleia, já que a resolução não tinha caráter obrigatório. Mais tarde, contudo, acatou o desejo dos acionistas, quando as consultorias ISS e Glass Lewis anunciaram que recomendariam a seus clientes o voto contrário aos conselheiros no ano seguinte, caso eles optassem por fazer ouvidos moucos. O fato evidencia outra tendência: os fundos de pensão estão adotando uma postura mais incisiva. “Foi muito importante se associar ao CalSTRS. Eles estão presos às ações da companhia devido a seus fundos de índices. Dessa forma, invalidaram o argumento de que estaríamos pensando apenas no curto prazo”, diz David Batchelder, da Relational.
A postura combativa dos acionistas ficou evidente também na HP. Descontentes com a aquisição, em 2011, da companhia de análise de dados Autonomy, que acarretou um prejuízo de US$ 8,8 bilhões, os investidores conseguiram promover estrondosas mudanças na administração. Poucos dias depois da assembleia anual de março de 2013, os conselheiros John Hammergren e Kennedy Thompson renunciaram devido ao pouco apoio que obtiveram para se reeleger (menos de 60% dos votos), e Raymond Lane abriu mão do cargo de presidente do board.
No campo dos resultados, a estratégia ativista tem se mostrado menos profícua. De acordo com dados globais da Hedge Fund Research, veículos de investimento com esse perfil tiveram ganhos de 14,4% entre janeiro e novembro de 2013, contra um aumento de 12,9% de todos os fundos de ações.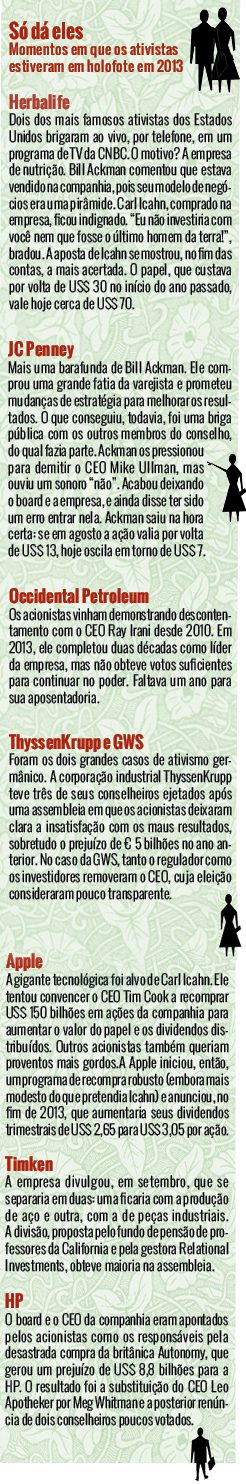

PUBLICIDADE
No Brasil, o ativismo também ganhou força em 2013, embora com um foco diferente. A briga aqui ainda é por representatividade nos conselhos de administração. Desde que foi lançado, em janeiro de 2013, o Grupo de Governança Corporativa (GGC) — formado por nove conselheiros profissionais patrocinados por investidores como a GF Gestão de Recursos, do empresário Lírio Parisotto, e o investidor pessoa física Luiz Barsi — não para. Pede lista de acionistas para as companhias, marca reuniões com investidores estrangeiros e promove consultas à Comissão de Valores Mobiliários (CVM). O grupo tem um propósito claro: ocupar vagas destinadas a minoritários no conselho de administração de 14 empresas, entre as quais Usiminas, Klabin, CSN, Bradespar, BicBanco e Eletrobras. No ano passado, o GGC elegeu 5 conselheiros de administração e 13 conselheiros fiscais. Para 2014, a meta é ocupar ao menos uma cadeira no board de cada companhia.
Primeira siderúrgica privatizada no Brasil, a Usiminas passou por maus bocados nos últimos tempos, tanto em termos operacionais como de governança. Incomodados, os minoritários decidiram pleitear transformações. Dona de 5,42% das ações preferenciais da Usiminas, a GF se articula para alugar lotes de ações ON e PN. O objetivo é adquirir participação suficiente para reeleger Marcelo Gasparino representante dos preferencialistas e nomear Aloísio Macário como indicado dos minoritários. Para Gasparino, a eleição de dois representantes dos minoritários vai facilitar a proposição de pautas nas assembleias. As normas internas da Usiminas exigem que ao menos três conselheiros apresentem um assunto para ele ser levado ao encontro.
As ações que a GF pretende alugar são da Companhia Siderúrgica Nacional (CSN), que detém 15,9% do capital total da Usiminas — 11,6% das ONs e 20,1% das PNs — e foi impedida de votar devido a uma decisão do Conselho Administrativo de Defesa Econômica (Cade). Na visão do órgão antitruste, não seria adequado a empresa ter poder político em sua concorrente. Sem a CSN, ficaria difícil para os minoritários agrupar papéis que lhes permitam adotar dois mecanismos importantes para aumentar a representatividade no conselho: o voto múltiplo, no qual a ação tem direito a um número de votos igual à quantidade de assentos no board; e o voto em separado dos minoritários, que prevê a eleição, sem interferência do controlador, de um membro no conselho de administração. Enquanto o primeiro dispositivo pode ser requerido por detentores de ao menos 10% das ações ordinárias, o segundo exige a solicitação por ordinaristas com 15% do capital votante ou preferencialistas com mais de 10% do capital social. Se nem detentores de ONs nem de PNsconseguirem atingir isoladamente esses percentuais, eles podem se unir para obter esse direito.
Ao pegar emprestados os papéis ON e PN da CSN, a GF teria ações suficientes para solicitar tanto o voto múltiplo como o voto em separado. Há, no entanto, um ponto a ser esclarecido para essa estratégia dar certo: se, alugadas para um terceiro, as ações da CSN retomam os direitos políticos subtraídos pelo Cade. Pela regras do aluguel de ações, durante a vigência do contrato, é o tomador dos papéis quem possui o direito de participação em assembleia e de voto. Na dúvida, a GF fez, em dezembro de 2013, uma consulta à CVM para saber se a autarquia permite o voto das ações. Até o dia 17 de janeiro, o regulador não havia se pronunciado.
No gogó Outra estratégia da GGC para obter apoio a seus candidatos é a articulação com investidores estrangeiros. Pegar um avião rumo a Londres ou Nova York para conversar com representantes de fundos que investem nas empresas-alvos ou mesmo com consultorias de voto tem sido rotina. O propósito, segundo Gasparino, é convencê-los a apoiar moções pelo voto em separado, ainda que se abstenham de votar no candidato apresentado. O regulamento de alguns fundos estrangeiros os obriga a analisar as candidaturas com antecedência; como o voto em separado é requerido no momento da assembleia, o candidato dos minoritários acaba não sendo analisado.
O GGC também quer incentivar os estrangeiros a, diante da instalação do voto múltiplo, escolher apenas candidatos que não representem o controlador, tomando partido dos minoritários. Nessa situação, os estrangeiros normalmente distribuem todos os votos igualmente, de forma a não interferir na eleição. “Trata-se de uma ideia equivocada. Afinal, o investidor estrangeiro não faz parte do grupo de controle”, enfatiza Gasparino.
Uma maneira de medir o crescimento do ativismo dos investidores no País será o uso dos pedidos públicos de procuração de voto — mecanismo regulado pela Instrução 481 da CVM que permite aos investidores arregimentar apoio a suas causas ou candidatos. Em 2013, o instrumento foi adotado por acionistas de HRT, Gafisa, Bradespar, Usiminas, CSN e Eletrobras (o GGC encabeçou os quatro últimos). A regulação, entretanto, ainda impõe dificuldades, observa Macário, que coordena o Instituto Brasileiro de Governança Corporativa (IBGC) no Rio de Janeiro. É o caso da presença obrigatória de um procurador para registrar o voto nas assembleias, por exemplo. Anualmente, o investidor precisa renovar a procuração — um processo especialmente burocrático para os estrangeiros, que atrapalha a conciliação dos prazos para exercício do voto. Apesar dos obstáculos, não há dúvidas do avanço do ativismo no Brasil. Quem sabe daqui a alguns anos teremos por aqui também a nossa “era de ouro”.
Ilustrações: Beto Nejme /Grau 180.com