Olho na distribuição de lucros
SAUDÁVEIS E LUCRATIVAS
Para pagar dividendos não basta que a companhia seja lucrativa do ponto de vista contábil. Ela deve apresentar também uma sobra de caixa em suas operações. As boas pagadoras de dividendos são companhias maduras, com alta geração de fluxo de caixa, baixas oportunidades de crescimento ou novos investimentos, e pertencentes a setores usualmente previsíveis, como serviços públicos (energia elétrica, água e esgoto, gás, telecomunicações). Esse perfil de companhia tende a apresentar resultados consistentes e estáveis ao longo do tempo.
As empresas podem ainda distribuir lucro para os investidores através do pagamento de juros sobre capital próprio. A diferença é que esse desembolso é reconhecido como despesa no resultado da companhia, ao contrário dos dividendos.

O DIVIDEND YIELD E O DIVIDEND PAYOUT
Uma métrica importante para reconhecer as ações pagadoras de dividendos é o chamado dividend yield. Ela apresenta quanto o investidor está ganhando em dividendos a cada real investido na ação. O valor é calculado dividindo-se o total do provento pago pelo preço da ação no mercado. Um exemplo: se a Companhia de Saneamento Básico do Estado de São Paulo, a Sabesp, pagar R$ 3 em dividendos para cada ação, a qual é negociada, digamos, a R$ 75, o dividend yield será de 0,04 ou 4%. Ou seja, se um investidor possuísse R$ 10.000 em ações da Sabesp, teria recebido em dividendos R$ 400.


PUBLICIDADE
Outra métrica é o dividend payout. Ela apresenta qual a porção do lucro que está sendo distribuída na forma de dividendos aos acionistas. Em 2003, a Coca-Cola pagou US$ 2,16 bilhões em proventos. O demonstrativo de resultados, naquela ocasião, mostrava que o lucro da companhia havia sido de US$ 4,35 bilhões. Ou seja, o payout pago foi de 49,8% — quase metade do lucro foi distribuída para os acionistas.
DIVIDENDOS X IBOVESPA
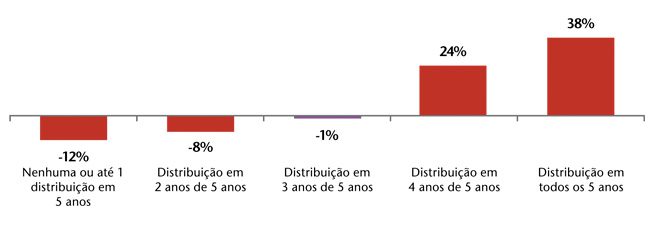
Para ilustrar o efeito do pagamento de dividendos, elaboramos a seguinte análise: selecionamos companhias com um mínimo de liquidez nos últimos cinco anos (entre 2007 e 2011) e as separamos em cinco categorias, conforme a frequência de pagamento de dividendos. O resultado é bastante claro: quanto mais frequente a distribuição de proventos, maior o retorno total ao acionista. Para fins de comparação, no mesmo período, o Índice Bovespa caiu 11%.
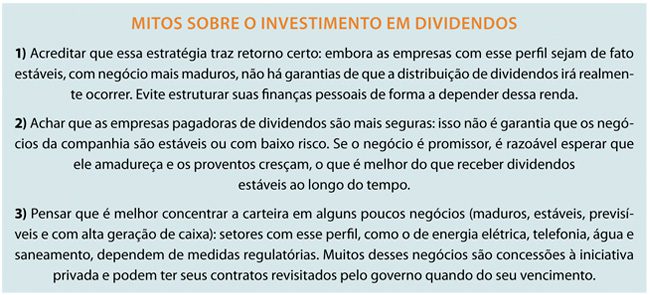
1) Acreditar que essa estratégia traz retorno certo: embora as empresas com esse perfil sejam de fato estáveis, com negócio mais maduros, não há garantias de que a distribuição de dividendos irá realmente ocorrer. Evite estruturar suas finanças pessoais de forma a depender dessa renda. 2) Achar que as empresas pagadoras de dividendos são mais seguras: o pagamento de proventos não é garantia que a companhia é estável ou tem baixo risco. Se o negócio é promissor, é razoável esperar que ele amadureça e os proventos cresçam, o que é melhor do que receber dividendos estáveis ao longo do tempo. 3) Pensar que é melhor concentrar a carteira em alguns poucos negócios (maduros, estáveis, previsíveis e com alta geração de caixa): setores com esse perfil, como o de energia elétrica, telefonia, água e saneamento, dependem de medidas regulatórias. Muitos desses negócios são concessões à iniciativa privada e podem ter seus contratos revisitados pelo governo quando do seu vencimento.
PAGADORES ASSÍDUOS
Abaixo estão listados os setores das empresas que mais pagaram dividendos aos acionistas nos últimos cinco anos no Brasil. Há um predomínio do setor de utilities, como energia, gás e água, seguido por telecomunicações e serviços financeiros, que são reconhecidos geradores de caixa.