




IPO? Só se for agora
O oscilante ambiente macroeconômico de 2011 tem desmanchado os planos de empresários de chegarem à BM&FBovespa, obrigando-os a adiar sonhos ou até a se desfazer deles. Nem todos, porém, estão fadados à frustração: 11 companhias abriram o capital entre janeiro e agosto, uma a mais que o registrado no mesmo período de 2010. Nesse grupo, há empresas com estreias badaladas, como Arezzo e Magazine Luiza, e outras menos midiáticas. Para essas companhias, a crise que se avizinhava não chegou a ser um motivo para deserção — em alguns casos, quem diria, ela até ajudou. A seguir, um resumo das histórias de cinco empresas que estrearam em palco trepidante este ano.
Time For Fun Shows de milhões
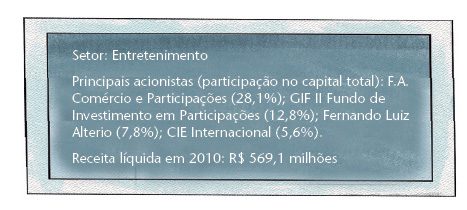
Com o Plano Real e a estabilidade da economia, surgia a oportunidade de abrir mais um local para shows na cidade. Alterio visitou cerca de 40 espaços do tipo no mundo, observou o que havia de melhor em cada um deles e notou um detalhe: era crescente o número de casas de espetáculo que vendiam seu nome para empresas. Sentiu que aquela era uma excelente ideia. Voltou ao Brasil e debruçou-se sobre a arquitetura de uma nova casa e os arranjos de marketing para comercializar o nome do empreendimento. Bateu na porta de oito empresas e fechou com uma. Nascia assim, em 1998, o Credicard Hall, a primeira casa de espetáculos que lucrou com a venda do próprio nome.
Aos poucos, a Time for Fun foi crescendo e atraindo interessados. Em maio de 2007, Alterio passou a ter um fundo da Gávea Investimentos e os mexicanos da CIE Internacional como sócios. A partir do ingresso de ambos, começou a produzir eventos também na Argentina e no Chile. O empresário ficou com 56% das ações — o CIE arrematou 24%, e a Gávea, os 20% restantes. “A ideia era abrir o capital em 2008, porque a empresa ganhou tamanho com o ingresso na Argentina e no Chile, mas tivemos de abortar a operação por conta da instabilidade do mercado”, afirma o fundador da T4F.
No início de 2010, a oferta inicial de ações (IPO, na sigla em inglês) entrou novamente nos planos, mas a crise na Europa fez os acionistas desistirem. Em abril de 2011, a história foi diferente, e a Time for Fun finalmente abriu o capital na Bolsa paulista, tornando-se a primeira empresa do seu segmento a fazê-lo. Dessa vez, o cenário de instabilidade externa acabou contribuindo, de forma indireta, para o ingresso no pregão: “A valorização do real favoreceu a vinda de artistas internacionais, e cerca de 95% das nossas receitas são à vista, o que atrai potenciais investidores”, analisa Alterio.
Apresentar a companhia para o mercado não foi fácil como vender ingressos para os shows da banda irlandesa U2. “É um setor muito pouco conhecido e com pequeno número de estatísticas. Fizemos um road show para esclarecer dúvidas, mostrando como o segmento funciona e todo o seu potencial”, diz Alterio, que acumula os postos de CEO e presidente do conselho de administração. Até 2012, terá de decidir qual função deixará de lado, para cumprir as regras do Novo Mercado, que não permite a sobreposição de cargos. “Não há decisão ainda sobre isso”, admite. O ingresso no mais alto nível de governança da BM&FBovespa sempre foi a intenção de Alterio. “Acho que, se a empresa não optar por esse caminho, os investidores vão exigir um desconto na oferta. Ou seja, é mais que uma tendência.”
A T4F levantou R$ 520 milhões, com as ações fixadas em R$ 16 — dentro do intervalo de preço sugerido, que variava de R$ 14,50 a R$ 18,50. “Com os recursos, vamos buscar a expansão geográfica dos nossos negócios tanto no Brasil quanto no exterior”, frisa. Hoje, cerca de 80% da receita no Brasil se origina de São Paulo e Rio. O plano é buscar maior presença nas Regiões Norte e Nordeste. A empresa também estuda a entrada em outros países, como Peru e Colômbia.
Sonae Sierra Brasil Independência financeira
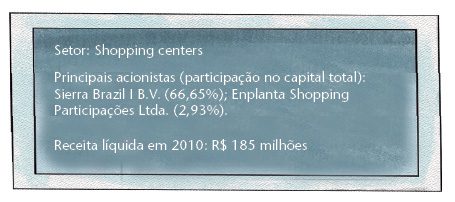
Eles estudaram alternativas, como uma parceria com fundos de private equity. Mas bateram o martelo pela abertura de capital, que lhes parecia um caminho mais natural. A operação brasileira era auditada há anos, e a companhia tinha um conselho de administração. O IPO foi preparado ao longo de mais de um ano. Enquanto o mercado não melhorava, postergava-se a operação. “Esperamos o melhor momento. Até que ele chegou”, lembra Carlos Correa, diretor financeiro e de relações de investidores (RI) da Sonae Sierra Brasil. A companhia ingressou na Bolsa em 3 de fevereiro de 2011.
Foram captados R$ 465 milhões com a oferta. A ação saiu cotada a R$ 20, abaixo do piso da faixa indicativa que variava entre R$ 21,50 e R$ 26,50. “Não houve uma satisfação com o preço, mas estrategicamente a operação fazia sentido e fortalecia os negócios no Brasil”, reconhece o executivo.
Capitalizada, a Sonae Sierra Brasil espera aumentar sua participação no setor de shopping centers. Está desenvolvendo três novos shoppings no País (em Uberlândia, Londrina e Goiânia), que farão seu portfólio expandir de 10 para 13 centros comerciais.
A taxa de ocupação nos seus centros comerciais é de 95%. Os aluguéis tiveram alta de 11% no primeiro trimestre (tomando por base as mesmas lojas), o dobro da inflação do período. Os contratos são indexados ao IGP-M. “Isso explica por que os nossos papéis são visados num cenário de preocupação com a inflação”, observa Correa.
Autometal Aquisições na crise


PUBLICIDADE
Feita a reorganização, a companhia passou a se focar no Mercosul e na região do Tratado Norte-Americano de Livre Comércio (Nafta). Só no Brasil, as montadoras têm planos de investir R$ 35 bilhões em novas fábricas ou na expansão de unidades já existentes ao longo de cinco anos. Elas estão interessadas no aumento do poder aquisitivo dos brasileiros e na reduzida penetração de carros na população. Há um carro para cada 6,3 habitantes no Brasil, enquanto na Argentina essa relação é de um automóvel para cada quatro pessoas. Com esse projeto em mente, os executivos estudaram as opções que teriam para fortalecer o caixa da Autometal. No segundo semestre de 2010, decidiram-se pelo IPO.
“Os mercados do Brasil e do Nafta têm grande potencial de expansão, e a crise abriu oportunidades de aquisições. Mas, ao mesmo tempo, não podíamos aumentar o limite de endividamento, que era de três vezes o Ebitda. A abertura de capital tornou-se a melhor forma de elevar o poder de barganha da Autometal”, conta Fernando Mearim, diretor financeiro e de RI. Foram captados R$ 420 milhões, com a ação a R$ 14, abaixo do piso de R$ 17. “Mesmo com a queda nos preços, os controladores foram adiante, porque o caixa robusto era essencial para fazer as aquisições”, diz Mearim. A Autometal está em negociações avançadas para adquirir empresas no México e no Brasil.
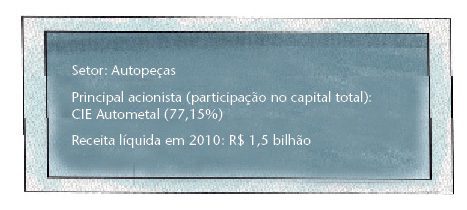
O caminho para a Bolsa não trouxe grandes mudanças no dia a dia da companhia. Como o controlador tinha o capital aberto lá fora, os negócios no Brasil e no México eram auditados há anos pela PwC. Com o IPO, a CIE passou a ter 77,15% do capital da Autometal, e o restante foi distribuído na Bolsa. Integrante do Novo Mercado, a empresa tem até fevereiro de 2012 para adequar o percentual de ações em circulação aos 25% exigidos das companhias listadas no segmento.
Qualicorp IPO para consolidar
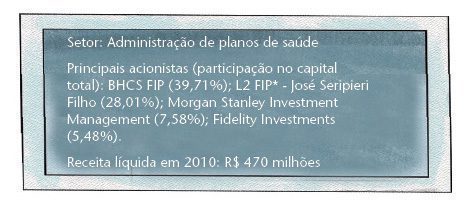
No início de 2010, os executivos e acionistas da Qualicorp começaram a analisar a listagem da companhia na BM&FBovespa. Mas suspenderam o projeto ainda em maio daquele ano, quando a crise fiscal na Europa provocou uma onda de mau humor nos mercados. Um mês depois, em uma apresentação dos negócios nos Estados Unidos, fundos estrangeiros mostraram interesse em comprar uma participação na Qualicorp. Três deles apresentaram propostas, mas a oferta escolhida foi a do Carlyle, que adquiriu a participação da General Atlantic e se tornou acionista majoritário da empresa, com 70% das ações. O restante continuou nas mãos do fundador. “O Carlyle foi selecionado pelo conhecimento da área de saúde e pelos investimentos em hospitais e planos de saúde em vários lugares do mundo”, revela Heráclito Brito, CEO da empresa.
Em apenas dois anos, a Qualicorp desembolsou R$ 220 milhões num total de seis aquisições. Líder em um segmento bastante fragmentado, com tamanho 11 vezes maior que o do segundo colocado, a companhia enxergava oportunidades de acelerar a consolidação na indústria e reforçar sua liderança. Os planos de abertura de capital foram resgatados. “Com os recursos do IPO, poderíamos aumentar ainda mais a velocidade da consolidação”, justifica Brito. “O mercado em potencial que existe no nosso segmento é de 50 milhões de pessoas. Hoje, atendemos menos de 10% dele, e 80% das nossas vendas estão concentradas no Rio de Janeiro e em São Paulo”, pondera o executivo da Qualicorp, que arrecadou R$ 350 milhões na emissão primária de ações.
Brazil Pharma Concebida para liderar
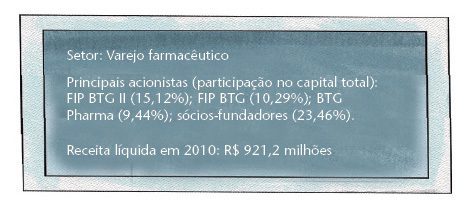
A Brazil Pharma é, atualmente, a maior companhia do setor de varejo farmacêutico do País em número de lojas. São 663 pontos de venda, num modelo de negócios que engloba operações próprias e lojas franqueadas. “O mercado de varejo farmacêutico é bastante fragmentado, com várias empresas líderes nos mercados locais”, comenta o diretor de RI da companhia, Renato Lobo. Os gostos e demandas dos consumidores variam conforme a região. Os clientes do Sudeste têm preferências parecidas com os de Brasília: consomem mais cosméticos e possuem um tíquete médio de compra alto. No Nordeste, a venda de genéricos é maior, e o tíquete médio é mais baixo.
“Como nosso modelo de negócio é ter liderança regional, temos pontos de venda adaptados para o gosto de cada consumidor”, salienta o diretor. A atuação em todo o Brasil também possibilita a diluição de risco: no carnaval, por exemplo, há uma queda de venda de medicamentos em grande parte do Brasil, mas no Nordeste costuma haver alta, compara Lobo. A abertura de capital permite à empresa acumular recursos para avançar no mercado fragmentado. “Com o IPO, passamos a ter uma moeda de troca em negociações com as companhias a serem adquiridas, além de ganhos de transparência e de governança com o ingresso no Novo Mercado”, diz o executivo. A intenção é ampliar a presença da Brazil Pharma fora da Região Sudeste, onde há maior competição e a presença de grandes redes.