




Juro alto bate à porta da Amaggi que adia plano de desalavancagem
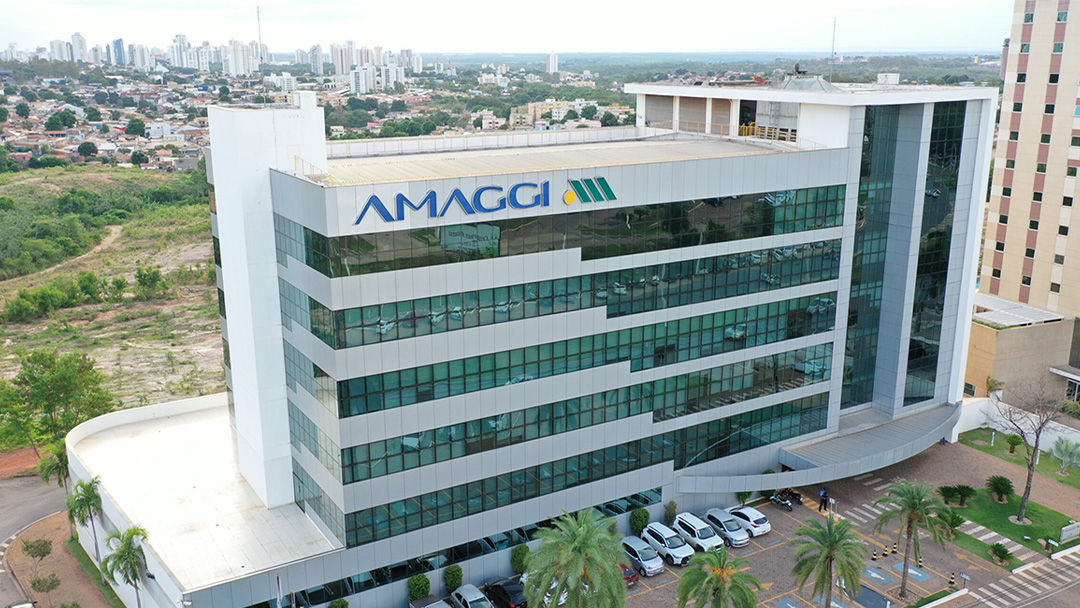
Fitch rebaixou o rating de inadimplência dos títulos de longo prazo da Amaggi, tanto em moeda estrangeira quanto local
A conta dos juros altos do Brasil chegou para uma das maiores empresas do agronegócio nacional. A Amaggi vai adiar seu processo de desalavancagem até, pelo menos, 2027 e manter a relação entre dívida, estoque de liquidez e Ebitda acima de 3,5 vezes.
O cenário é reflexo da estabilidade da produção de soja em milho em Mato Grosso, base administrativa e operacional da Amaggi, e preços internacionais também relativamente estáveis. Contudo, os preços dos fertilizantes ainda ameaçam a produção de 2027 diante das instabilidades geradas pelo conflito no Oriente Médio.
A atual conjuntura fez com que a Fitch Ratings rebaixasse de BB para BB- o rating de inadimplência dos títulos de longo prazo da Amaggi, tanto em moeda estrangeira quanto local. A agência também reduziu de AA+ para AA o rating nacional de longo prazo da empresa.
Em ambos os casos, a perspectiva para os ratings corporativos da Amaggi passou a ser negativa. Segundo a Fitch, a perspectiva “incorpora incertezas relacionadas à safra de 2027, devido aos impactos do conflito no Irã nos preços de fertilizantes e outros insumos, o que pode afetar diretamente as atividades agrícolas e de trading da Amaggi em termos de volumes originados e índices de inadimplência”, disse a agência de classificação.
A leitura do mercado é que o perfil financeiro da Amaggi se enfraqueceu. A Fitch acredita que a alavancagem líquida ajustada por estoques com liquidez imediata permanecerá com média de 3,8 vezes em 2026, ante 3,6 vezes em 2025.


PUBLICIDADE
Exposição da Amaggi
Adicionalmente aos aspectos financeiros, a Amaggi é considerada mais exposta do que seus principais pares do mercado. Enquanto empresas como Bunge, Cargill e ADM possuem uma atuação mais diversificada pelo Brasil, a empresa do ex-ministro Blairo Maggi tem uma presença mais concentrada em Mato Grosso.
Além disso, a Amaggi tem menor escala operacional que os concorrentes e menor diversificação de produtos. Ainda assim, é a quarta maior trading em atividade no Brasil, com uma comercialização de 18 milhões de toneladas por ano.
Em nota, a empresa informou entender o contexto destacado pela Fitch, mas se defendeu. “A companhia mantém sólida posição de liquidez, disciplina financeira e resiliência operacional, sustentada por uma estrutura de ativos integrada e diversificada ao longo da sua cadeia de valor, que seguem como pilares estratégicos para a condução do negócio”, disse em nota.
Os números da Amaggi mostram uma flexibilidade financeira adequada, com acesso a diferentes fontes de financiamento que podem garantir liquidez e capital de giro de curto prazo.
A empresa reportou ao final de 2025 um caixa consolidado e títulos e valores mobiliários de US$ 870 milhões e dívida de curto prazo de US$ 890 milhões. A companhia tem acesso a diversas linhas bancárias não compromissadas e mantém uma política de caixa mínimo de US$ 400 milhões.
Leia também: CVM cria regra para empresa em RJ acessar ‘novo bolso’ de FIDCs