



FIDCs crescem rápido, mas novas regras expõem defasagens operacionais do setor
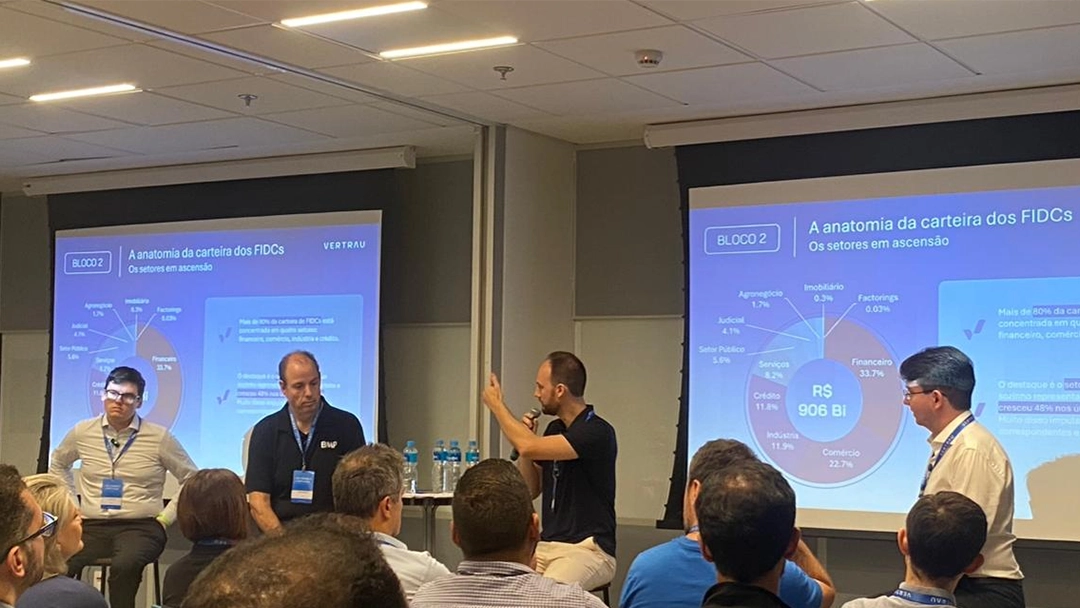
Com quase R$ 1 trilhão em ativos e participação crescente no financiamento de fintechs, pequenas e médias empresas e operações pulverizadas, a indústria de fundos de investimento em direitos creditórios (FIDCs) tem assumido cada vez mais o protagonismo do mercado crédito brasileiro. Esse avanço, no entanto, acontece em um momento no qual duas mudanças estruturais — a duplicata escritural e o split payment — vêm exigindo um nível de precisão, integração e monitoramento que parte significativa do setor ainda não consegue entregar. Embora especialistas do setor não vejam uma crise no horizonte, o diagnóstico dado por Carlos Benitez, CEO da BMP, Felipe Pretz, Head de DCM e Structured Finance do Banco BV e Walter H. Fritzke, sócio fundador da Vertrau, em evento promovido pela própria Vertrau nesta quinta-feira (13), é de que há um descompasso estrutural entre o ritmo de expansão da indústria e a maturidade dos seus processos operacionais.
Durante a conversa, os três destacaram como os FIDCs deixaram de ser um nicho voltado a carteiras específicas e se tornaram uma relevante alternativa ao crédito bancário tradicional. Também afirmaram que a combinação entre Selic alta, concentração bancária e o surgimento de fintechs ampliou de forma acelerada o uso dos fundos como instrumento de financiamento, e que o efeito disso aparece na anatomia das carteiras: mais de 80% dos recursos estão concentrados em quatro setores — financeiro, comércio, indústria e crédito —, e o setor financeiro sozinho cresceu 48% em 12 meses. No total, a indústria de FIDCs possui R$ 906 bilhões em ativos.
Esse crescimento, porém, ocorreu em cima de uma infraestrutura construída para um mercado menor, menos digital e menos pulverizado. Grande parte dos fluxos de trabalho e do acompanhamento das operações ainda depende de sistemas legados — principalmente arquivos CNAB, que os painelistas lembram que não foram concebidos para lidar com tokens, eventos e identificadores únicos da duplicata escritural, outro tema amplamente discutido durante o evento. Ao mesmo tempo, a relação entre gestor e administrador continua marcada por “assimetrias de informação”, dado que apenas um agente se conecta às registradoras de forma direta, e isso faz com que os dois lados da operação frequentemente trabalhem com visões diferentes do mesmo crédito, o que dificulta a checagem diária de lastros.

PUBLICIDADE
“A transição tecnológica é inevitável, mas o setor ainda funciona com camadas antigas de sistemas. Alguns players evoluíram, mas muita gente ainda opera como se estivesse no modelo do PDF e do fax”, afirmou Benitez. “Se o mercado não evoluir em tecnologia e governança, haverá consolidação. Só fica quem estiver preparado para operar com segurança, eficiência e compliance.”
Entenda cada etapa da montagem de FIDCs, da teoria à execução no curso Estruturação de FIDCs
A chegada da duplicata escritural torna essa fragilidade da indústria dos FIDCs ainda mais visível. Além de exigir a verificação da unicidade do título nas registradoras, o novo modelo introduz eventos de aceite, rejeição e contestação que precisam ser monitorados em tempo real. Hoje, poucas casas têm capacidade de acompanhar esse ciclo de forma contínua, e as próprias registradoras operam com padrões diferentes, o que aumenta o custo e a complexidade de integração. Na análise de Benitez, Pretz e Fritzke, para os FIDCs, isso significa migrar de um processo baseado em arquivos e rotinas fechadas para um modelo de APIs, conciliações instantâneas e auditoria contínua — uma transição que ainda está em andamento.
"A duplicata escritural foi pensada para um financiador único. Quando você traz isso para os FDICs, que têm gestor, administrador, custodiante, liquidante, o desafio é completamente diferente", analisou Benitez, da BMP. Fritzke, da Vertrau, adiciona que a tecnologia, que está sendo testada pelo Bacen, “trouxe um ecossistema que não foi desenhado para o mercado de FDICs", e que há vários "chapéus” — gestor, administrador, custodiante, liquidante —, o que muda radicalmente a complexidade do processo.
Ainda na análise dos três, a reforma tributária e o split payment adicionaram uma camada extra ao desafio. Com a retenção automática de tributos na liquidação financeira, o valor recebido pelo fundo passa a vir já líquido dos impostos, alterando a base de precificação das cessões e a lógica do deságio. Ao integrar nota fiscal e transação de pagamento, o modelo exige comprovações que não fazem parte do fluxo tradicional dos FIDCs e impacta diretamente o planejamento de caixa de setores com prazos longos de recebimento.
O conjunto dessas mudanças, portanto, aponta para um movimento claro: o mercado de FIDCs está mais sofisticado e mais relevante, mas também mais dependente de uma base tecnológica e processual que permita acompanhar, com precisão, carteiras maiores e mais complexas. Para gestores, administradores e bancos, o desafio é acelerar essa atualização sem perder eficiência ou elevar demais o custo operacional em um momento de forte competição.
"Tecnologia, tributação e fluxo operacional vão convergir. O problema é que esses temas ainda não estão sendo discutidos com a profundidade necessária no mercado", afirmou Fritzke. "Quando o split payment entrar de fato em 2028, todo mundo, absolutamente todo mundo, vai ter que mudar alguma coisa. Não importa se é pequeno ou grande."