



Saídas de fundos multimercado caem pela primeira vez desde 2022; mercado vê perspectiva de retomada
Dados divulgados pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) nos últimos dias revelaram uma mudança de tendência na captação líquida dos fundos multimercado. A categoria, que registrou R$ 347,9 bilhões em saídas no ano de 2024, ainda não registrou captação positiva neste ano – mas apresentou saídas foram consideravelmente menores, totalizando R$ 73,7 bilhões até o mês de setembro.
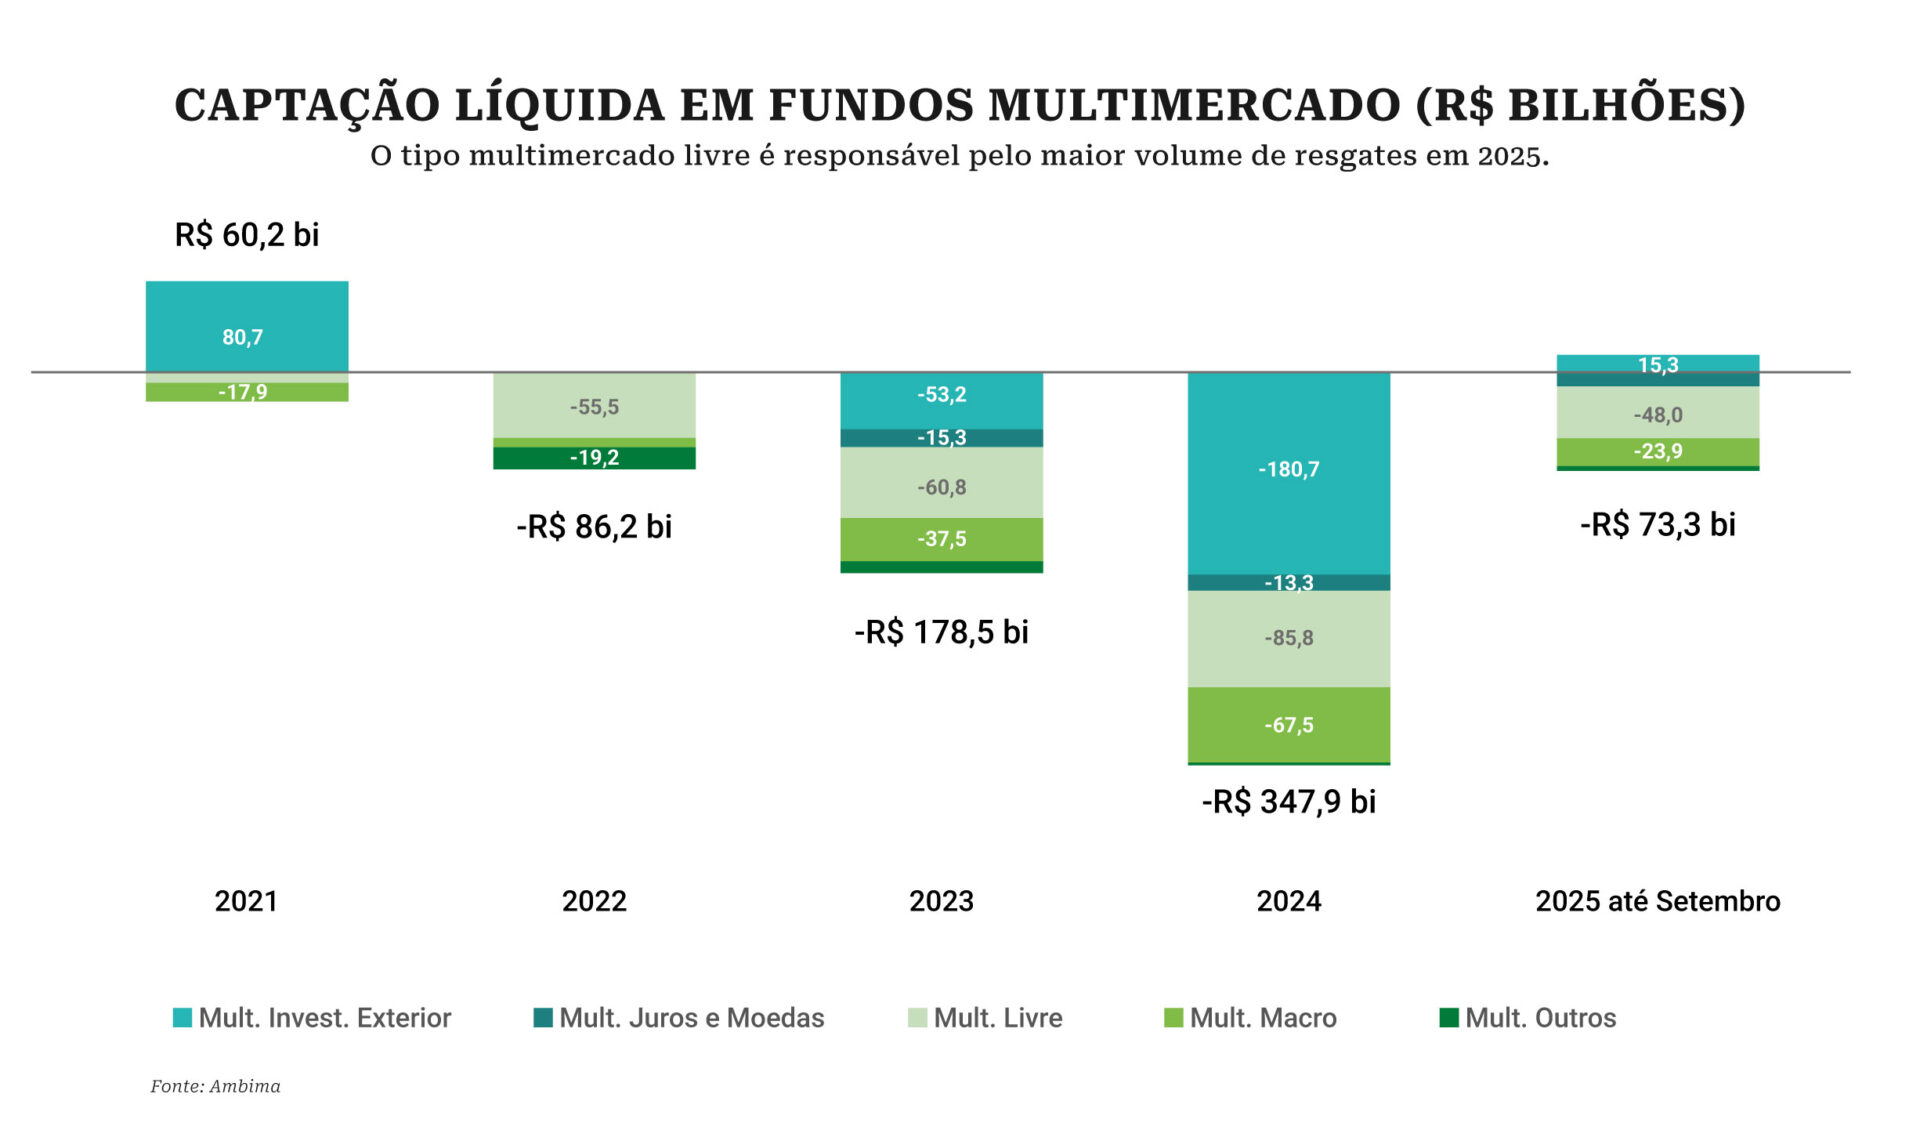
Os números também são melhores em relação aos anos de 2023 (R$ 178,5 bilhões em saídas) e 2022 (R$ 86,2 bilhões em saídas), e representam a melhor marca desde 2021, quando os fundos multimercado obtiveram captação líquida positiva pela última vez – foi registrado um saldo positivo de R$ 60,2 bilhões naquele ano.
A Capital Aberto conversou com gestoras de fundos para entender o que pode estar por trás dessa guinada. Diana Briceño, portfolio specialist da Santander Asset Management, entende que a explicação está na “melhora dos retornos da indústria”.
“Por exemplo, em dezembro do ano passado 73% dos fundos multimercados estavam entregando retorno abaixo do CDI na janela de 12 meses. No fechamento de setembro, esse percentual caiu para 51%”, afirmou Diana, que vê uma “tendência positiva” nesse movimento.
“Apesar da melhora recente, o histórico ainda pesa na decisão do cliente”, acrescenta a especialista. “Por exemplo, o IHFA [índice Anbima referência para o retorno da indústria de fundos multimercado no Brasil] já está rendendo 113% no ano (fechamento de set/25), porém, nas janelas mais longas ainda fica devendo: 91% do CDI em 24 meses e 68% em 36 meses”, conclui.
Guilherme Novaes, gerente executivo de fundos multimercado e ações da BB Asset, faz uma análise parecida. Na visão dele, “os resgates líquidos foram uma consequência da rentabilidade agregada da indústria negativa no período”. Além disso, Novaes destaca a influência do “patamar da taxa de juros [Selic]” – atualmente em 15%, o que incentiva produtos de renda fixa –, que ele entende como o “principal fator desestimulante”, e das “mudanças de tributação sobre fundos exclusivos, que eram majoritariamente estruturados no chassi multimercado”.

PUBLICIDADE
Ainda na análise do gerente executivo da BB Asset, a reversão dessa tendência e a volta das captações positivas pelos fundos multimercado “é uma questão de tempo”. Novaes crê, inclusive, que isso possa ocorrer já em 2026.
Entenda cada etapa da montagem de FIDCs, da teoria à execução no curso Estruturação de FIDCs
Para Diana, uma eventual queda da Selic no ano que vem “pode ter um efeito positivo para a captação”, dado que a tendência nesse cenário seria de uma busca por maior diversificação por parte dos investidores. Mas é cautelosa em sua projeção, pois entende que “o investidor está acostumado a olhar muito para o retorno do passado”. Por isso, seria importante criar um histórico de retorno acima do CDI antes da queda efetiva da Selic, a fim de tornar a classe mais atrativa para os investidores.
A especialista da Santander Asset Management acredita que a perspectiva de melhora não impactará nenhuma modalidade de fundo multimercado de forma particular – a captação de todos eles deve melhorar de forma proporcional.
“Na indústria temos muitas opções de multimercados que podem capturar oportunidades de maneiras diferentes oferecendo retornos com níveis de risco diferentes”, afirma ela. “O importante para o investidor é começar essa diversificação com os fundos multimercado de casas com histórico sólido e profissionais altamente qualificados.
Novaes, por outro lado, acredita que fundos com estratégias de equity hedge ou long bias, nos quais o principal fator de risco são as ações, podem se beneficiar um pouco mais em relação a outras categorias.
“Uma quantidade relevante de fundos multimercado, por design de produto e/ou estratégia, possuem uma parcela relevante do seu risco alocado no mercado acionário”, explica. “Neste sentido, uma redução do nível de juros, que tende a favorecer ativos de risco, poderia ser um impulsionador relevante do retorno desses fundos – que poderiam ver seus retornos relativos ao restante da classe em destaque”.
Em relação aos produtos oferecidos pelas gestoras, Diana afirma que o Santander “vem construindo uma história mais positiva, e nos ajuda o fato de termos várias opções e estilos de multimercado para oferecer aos nossos clientes. Um exemplo de uma das classes que está indo bem é a de fundos de fundos”.
Na BB Asset, Novaes falou sobre a estratégia BB Multimercado Arbitragem, que tem se destacado no mercado nos últimos dois anos.
“Tomando como base o mês encerrado de setembro, o fundo apresentou retorno de 19,91% em 12 meses e 27,66% em 24 meses, contra 13,30% do CDI em 12 meses e 25,82% em 24 meses, e contra 14,06% do IHFA em 12 meses, e 23,32% em 24 meses”, explica. “Essa é uma estratégia do tipo equity hedge, e que tem sido eficaz em se aproveitar da volatilidade da bolsa brasileira para agregar retornos ao investidor.”
“Quanto às nossas demais estratégias, temos um desempenho misto, em linha com o mercado, para os quais observamos em 2024 um ano complexo e temos conseguido recuperar ao longo de 2025 – e confiantes de entregar consistência de retornos ao longo de 2026”, finaliza.