



Players citam regulação, padronização de instrumentos e tokenização como desbloqueadores do crédito
Embora o mercado de crédito privado tenha crescido exponencialmente nos últimos anos, atingindo em 2024 recordes em emissões e captação, com as empresas dependendo cada vez menos dos grandes bancos, executivos acreditam que há um potencial a ser destravado. Entre os fatores citados para favorecer um crescimento da indústria, são citados a padronização de instrumentos, melhora na marcação a mercado dos ativos, regulamentação de ativos digitais e tokenização. Outro fator, citado para contribuir com o aumento de liquidez no mercado, é o aumento de participação dos institucionais.
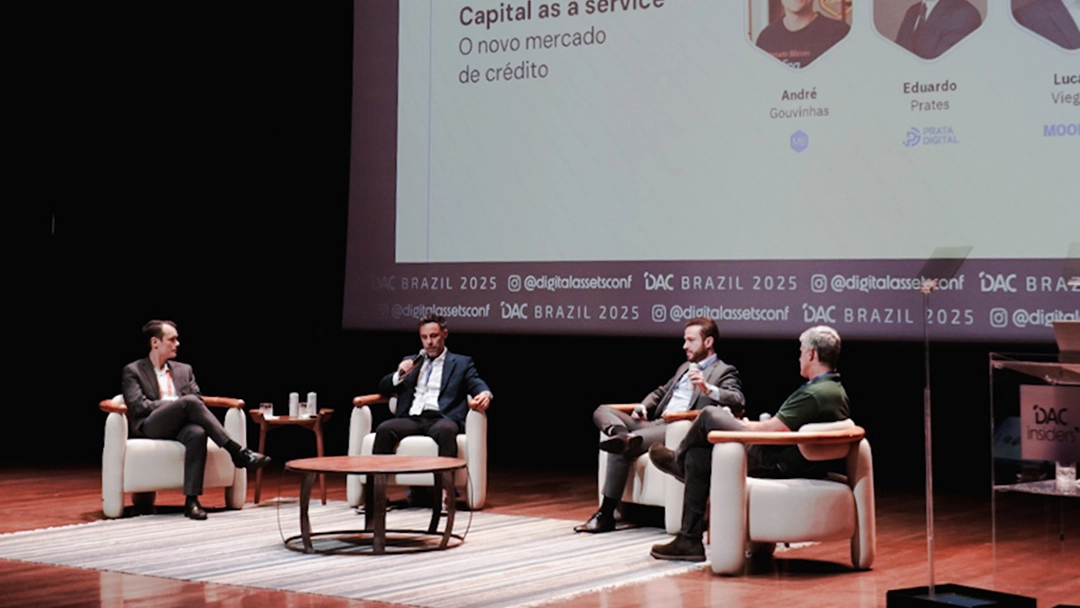
Durante o painel Capital as a service: o novo mercado de crédito, no evento Digital Assets Conference na capital paulista, nesta segunda-feira (22), executivos desse mercado mencionaram a dificuldade das empresas na busca por funding devido ao juro alto. Marcelo Urbano, diretor de investimentos da Augme Capital, cita menor concentração nos bancos, mas aponta uma dificuldade de entrar em novas empresas na Bolsa, dado o patamar da Selic, além de um cenário mais complexo para o universo high yield, com regras mais altas.
“E entrando em novas empresas na Bolsa, aquilo que é a grande massa desses R$ 2,8 trilhões de mercado de capitais, de ativo de crédito tomado por empresas, são empresas de capital aberto”, diz Urbano, lembrando que, como o número de companhias que fizeram IPO nos últimos anos é muito reduzido, e a massa de fundos de investimento cresceu muito, “o mercado de capitais de crédito, ou a indústria de fundos, mais se dobrou nos últimos anos, o que acontece é natural. Muita demanda por ativos, os ativos estão extremamente caros.”
Entenda cada etapa da montagem de FIDCs, da teoria à execução no curso Estruturação de FIDCs
Entre os desafios do segmento, Lucas Viegas, vice-presidente de análise de risco da Moody's, reforça o alto custo de capital, mas também menciona a execução de garantias e recuperação de crédito, especialmente para as operações mais estruturadas. “O World Bank publica um índice de recuperação de crédito de 20 centavos no dólar, enquanto no mercado simbólico, 70 centavos no dólar. Obviamente, isso, além de aumentar o spread na ponta para quem está tomando, quem está oferecendo, com um juro a 15%, em uma estrutura mais complexa, se der algum problema no recuperar do crédito, a 20 centavos no dólar, acho que compensa duas vezes.”
Na ponta de quem busca por funding, Eduardo Prates, sócio da fintech Prata Digital e da securitizadora Prata Capital, comenta sobre um veículo que montou com o Itaú BBA, e que até agora não foi a mercado devido ao alto custo do dinheiro. A casa, no entanto, já emitiu quatro debêntures tokenizadas por meio do MB e ainda possui como forma de funding produtos mais tradicionais como FIDCs. A casa já emitiu quatro debêntures e está na iminência de emitir mais uma.

PUBLICIDADE
“Fazendo uma comparação com o FIDC, por exemplo, a primeira debênture lançada pelo Prata foi via MB. Vemos algum nível de dificuldade em utilizar essa ferramenta que, para nós, é tão eficiente quanto o FIDC, como os institucionais”, conta Prates. “Temos quatro FDICs rodando, e quem está na cota sub de um FIDC sabe o quão mais caro é do que uma debênture, uma estrutura que nos parece tão segura quanto”.
O executivo da Prata digital ainda mencionou que o institucional é absolutamente necessário, visto que “é o que dá liquidez”, mas enxerga no MB uma possibilidade de alcançar a utopia de ter algum nível de capital vindo da pessoa física, lamentando que não há um mercado secundário para isso.
Impulso ao mercado de crédito
Viegas, da Moody’s, cita a tokenização como algo positivo para o mercado, uma vez que traz o fracionamento de ativos e pode favorecer uma maior liquidez, desde que a regulamentação acompanhe. A tokenização permite automatização, smart contracts, e outras possibilidades que trariam eficiência, mas a regulação precisa estar alinhada.
“Uma coisa não vai andar tão rápido, quanto a outra. Acho que a tecnologia já está num ponto que você conseguiria colocar essas coisas, mas a regulação não. Do ponto de vista de trazer mais liquidez, primeiro temos que sair do arcabouço de regras que a gente está hoje”, opina, dizendo que, nesse caso, para trazer mais liquidez, a regulação vai ter que dar um passo primeiro.
A visão do executivo da Augme é similar, mas para ele, sem processos bem definidos, a tecnologia por si só não é suficiente para otimizar as operações, ainda que seja uma ferramenta poderosa. “A beleza de ter uma ferramenta como a tokenização é que ela mantém tudo em apenas um lugar, tudo bem estruturado, histórico. Já tive a oportunidade de ver um contrato desse, é porque ele tem um contrato embaixo, o contrato é o mesmo, mas o processo é bem estruturado”, disse, ponderando que há uma questão de regulação a ser resolvida. “Tem uma vantagem, que tem investidor institucional, de poder, desde que o processo embaixo funcione bem. E quem vai trazer liquidez de verdade para esses mercados, são os institucionais”.
Os executivos citaram, inclusive, a possibilidade de mudança da atuação de alguns entes da cadeia, no entanto, as alterações ainda estão sujeitas à vontade do regulador. Há ainda fatores como smart contracts, quem poderá alterá-los, e riscos adicionais como a solidez de plataformas de ativos digitais.
Apesar da expansão já alcançada, olhando em perspectiva, os diferentes entes do mercado citam alguns dos fatores a destravarem mercado. Além da queda dos juros, pontos como padronização de instrumentos, melhor governança de marcação a mercado dos ativos, mas também a regulamentação de ativos digitais e tokenização, e interoperabilidade entre plataformas seriam impulsionadores.
Para Urbano, da Augme, o ponto-chave é padronização e precificação para melhorar a liquidez do mercado. “A padronização dos instrumentos, acredito que é o maior desafio que existe. Outro, é marcação a mercado de verdade. Uma cota sênior de um FIDC não é marcada a mercado. Instrumentos e governança melhor de marcação a mercado dos ativos, principalmente dos menos líquidos, seriam unlocks do mercado”, opina.
Do ponto de vista de ativos digitais, além do tema regulatório, o grande destrave para o mercado, na opinião de Viegas, da Moody’s, é a interoperabilidade das plataformas.
“Isso conectaria esses pools de liquidez que tem se formado em volta dos players que estão explorando o segmento digital. Tem o MB explorando, outros players também, mas cada um tem o seu pool de liquidez. A partir do momento que você conectar isso, haverá um secundário mais pungente”.