




Fluxo de estrangeiro na B3 em agosto é discreto, mas queda do juro americano pode elevar atratividade
A entrada de capital estrangeiro na B3 em agosto voltou ao positivo e ultrapassou R$ 1 bilhão. O movimento é um sinal de otimismo com o mercado brasileiro, impulsionado pela expectativa de queda dos juros nos Estados Unidos. Esse cenário, somado à precificação de eventos políticos como as eleições, também tem gerado um movimento “trade Tarcísio” e pode impactar diretamente as perspectivas para a cotação do dólar. Segundo especialistas consultados, o cenário pode ser positivo para entrada de recurso no Brasil e, consequentemente, para o real.
Em agosto, segundo dados da B3, foi registrada a entrada de R$ 1,16 bilhão em fluxo estrangeiro, advindos dos últimos dias do mês, após uma saída massiva de recursos em julho. O movimento foi, sobretudo, puxado pela reprecificação de juros globais a favor de risco, com o mercado passando a atribuir probabilidade elevada de corte de juros pelo Federal Reserve (Fed) nos EUA em setembro e o dólar perdendo força nas últimas semanas do mês, mas especialistas também citam algum movimento de precificação em antecipação às eleições presidenciais de 2026.
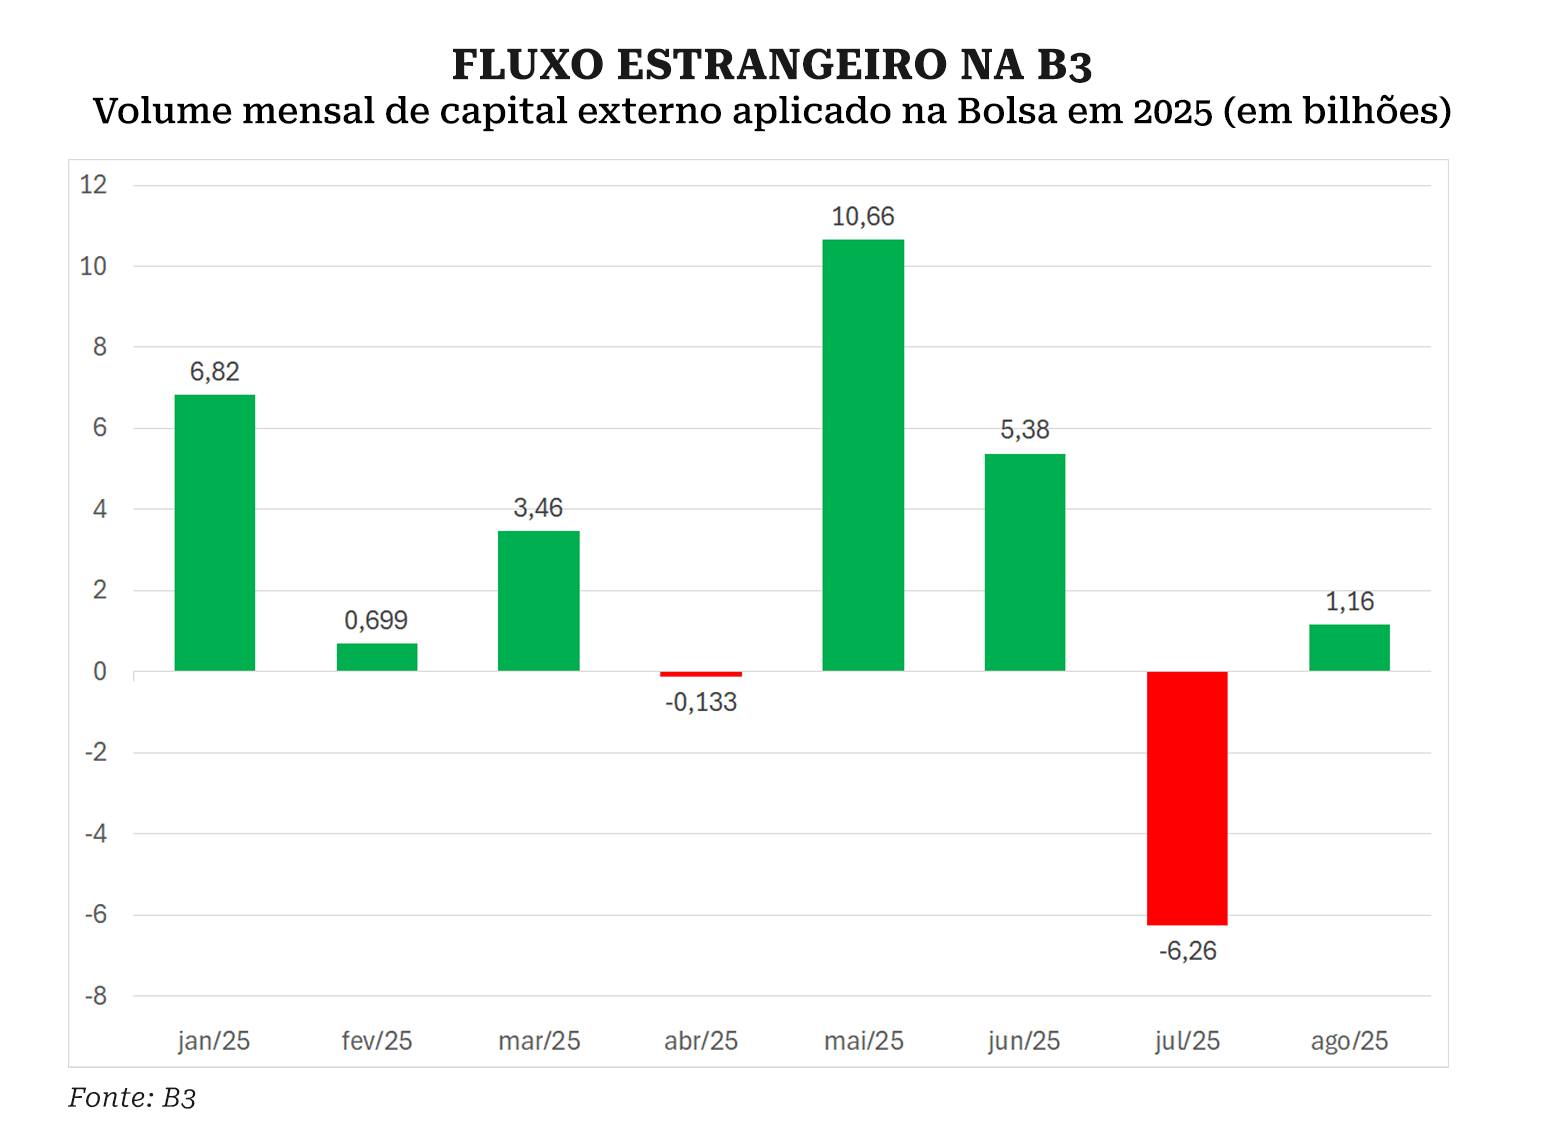
A leitura de emprego e atividade nos EUA reforçou a expectativa de afrouxamento, e o Ibovespa voltou a renovar máximas históricas no fim de agosto, o que tipicamente atrai “momentum” de fluxo tático. Para setembro de 2025, o pano de fundo segue construtivo. “As probabilidades implícitas apontam corte de 25 pb pelo Fed, algo que, combinado ao carrego doméstico ainda elevado e ao desconto relativo de Brasil, tende a sustentar entradas líquidas”, aponta Ângelo Belitardo Neto, diretor de Gestão na Hike Capital.
Em termos de cenário, o executivo aponta como visão-base de R$ 3 bilhões a R$ 8 bilhões a mais de fluxo estrangeiro se o Fed cortar os juros e a comunicação vier “data-dependent”, sem ruídos locais adicionais, e uma visão mais otimista, com entrada de R$ 10 bilhões a R$ 15 bilhões, caso o corte venha com sinalização de continuidade e o “dólar global recue mais uma pernada”.
Assegure a continuidade do legado familiar com ferramentas jurídicas e estratégias tributárias eficientes no curso Planejamento Sucessório
Na visão de Sidney Lima, analista da Ouro Preto Investimentos, a percepção é de que agosto foi um mês de recomposição. Além das expectativas de juros mais baixos nos EUA, no Brasil a divulgação do PIB do 2º trimestre ajudou a narrativa de desaceleração “controlada”, sem colapso de atividade. “O mercado embute probabilidade completamente elevada de corte em setembro, o que tende a enfraquecer o dólar e melhorar condições financeiras globais, um típico gatilho para entradas líquidas em emergentes com prêmio real alto, como o Brasil”, aponta, complementando que ativos de alta liquidez como Vale, Petrobras e grandes bancos têm atenção especial do público estrangeiro.


PUBLICIDADE
Para ele, existe espaço para o fluxo estrangeiro manter ritmo elevado de giro se o Fed efetivamente iniciar cortes e não houver choques locais. Os valores referentes ao 1º semestre, quando movimentou R$ 1,4 trilhão na B3 advindos do exterior, mostram profundidade do fluxo quando o apetite está favorável. “A repetição dessa magnitude no semestre seguinte, vai depender de fatores como desdobramentos da dinâmica de tributação por Trump, a confirmação do ciclo do Fed e estabilidade fiscal/política doméstica”, opina.
Há ainda no radar, para alguns, o chamado “Trade Tarcísio”, um movimento de precificação das eleições em 2026. “O estrangeiro precifica que a direita representa a agenda de reformas, sendo nela em que os investidores estão apoiados. O Tarcísio é o nome preferido, sendo visto como o mais competitivo para a eleição”, afirma Felipe Tavares, economista-chefe da BGC Liquidez, apontando que, na prática, os investidores estão buscando capturar o delta dos juros.
Com a redução dos juros americanos, esse delta aumenta, se tornando mais interessante para a alocação. Além de tornar o momento mais interessante, com a diminuição dos juros nos EUA, cria-se uma margem de segurança para redução dos juros brasileiros, mantendo o delta constante pelo olhar de hoje. “A perspectiva de redução dos juros ajusta também os ativos de bolsa pela taxa de desconto, sendo outro incentivo para os estrangeiros entrarem agora”, diz Tavares.
Real pode ganhar força?
Nesta quarta-feira (3), o dólar fechou com queda de 0,37%, negociado a R$ 5,45, após dias de alta. A valorização recente da moeda estrangeira reflete um movimento de cautela global, mas a perspectiva de corte de juros nos Estados Unidos tende a reduzir a atratividade dos ativos americanos e abrir espaço para maior fluxo de capitais em direção aos emergentes, como o Brasil. “Esse movimento pode favorecer o real no médio prazo, especialmente se vier acompanhado de um ambiente fiscal mais estável e avanço das reformas internas”, opina Elson Gusmão, diretor de câmbio da Ourominas.
No curto prazo, porém, segundo o executivo, a volatilidade deve permanecer, já que o mercado ainda calibra a intensidade e o ritmo dos cortes pelo Fed, além de monitorar fatores geopolíticos e o cenário doméstico.
A visão de Alexandre Viotto, chefe de banking da EQI Investimentos, é similar. O especialista lembra que há algumas preocupações em relação a alguns dados da economia americana e o questionamento do nível de independência do Fed para caminhar para uma queda de juros até maior do que “a que poderia ser dada agora”. “A corrida dos investidores para títulos mais seguros, enquanto o mercado de ações lá fora tem sofrido bastante, pega o nosso real em cheio, dado que somos uma economia emergente”, diz.
Viotto acredita que “mais adiante” há espaço para uma valorização do real. “Além de uma provável redução de juros nos EUA, vejo alguns fatos locais que podem servir de gatilho para isso. O principal deles é o período pré-eleitoral, onde podemos ter um candidato mais ao centro com chances reais de vitória”, opina, sem citar números para o câmbio. “A chance de um ‘rally’ positivo para o Real é grande neste cenário”, complementa.