



Apesar da redução do AUM, rentabilidade dos fundos de ações foi destaque no 1º semestre
Diante do cenário de alta volatilidade e incertezas econômicas e geopolíticas, não é surpresa que a indústria brasileira de fundos tenha registrado captação negativa, de R$ 38 bilhões no primeiro semestre de 2025, repetindo o ocorrido em 2022 e 2023, refletindo que os juros elevados e as turbulências econômicas têm provocado a transferência de recursos para investimentos de menor risco, como ativos bancários. A surpresa, no entanto, é que a rentabilidade dos fundos de ações foi destaque no semestre.
Em seu relatório Panorama de Gestão de Recursos no Brasil do 1º semestre de 2025, a Fitch destacou que a redução ocorreu principalmente nos fundos multimercado e de ações, cujas participações de mercado caíram de 23,34% e 10,09% em 2020 para 15,06% e 6,18% em junho de 2025, ao passo que os fundos de renda fixa, de menor risco, e os de direitos creditórios (FIDCs), de menor juro para empresas que o crédito tradicional, aumentaram suas participações de 36,26% e 2,95% para 41,03% e 6,97%, segundo dados da Anbima.
Entenda as mudanças e esteja alinhado às novas exigências do mercado no curso “Resolução 160”
Apesar da redução do montante AUM (ativos sob gestão, em português), a rentabilidade dos fundos de ações foi destaque no período. Em relatório, Pedro Gomes e Pedro Carvalho, diretores da Fitch, pontuaram que o principal índice da bolsa subiu 15,44%, impulsionado pela forte entrada de investidores estrangeiros. “Após registrarem, em média, rentabilidade abaixo do benchmark nos últimos três anos, os multimercados superaram o CDI no semestre, o que é muito positivo para essa estratégia”, disseram os executivos.

PUBLICIDADE
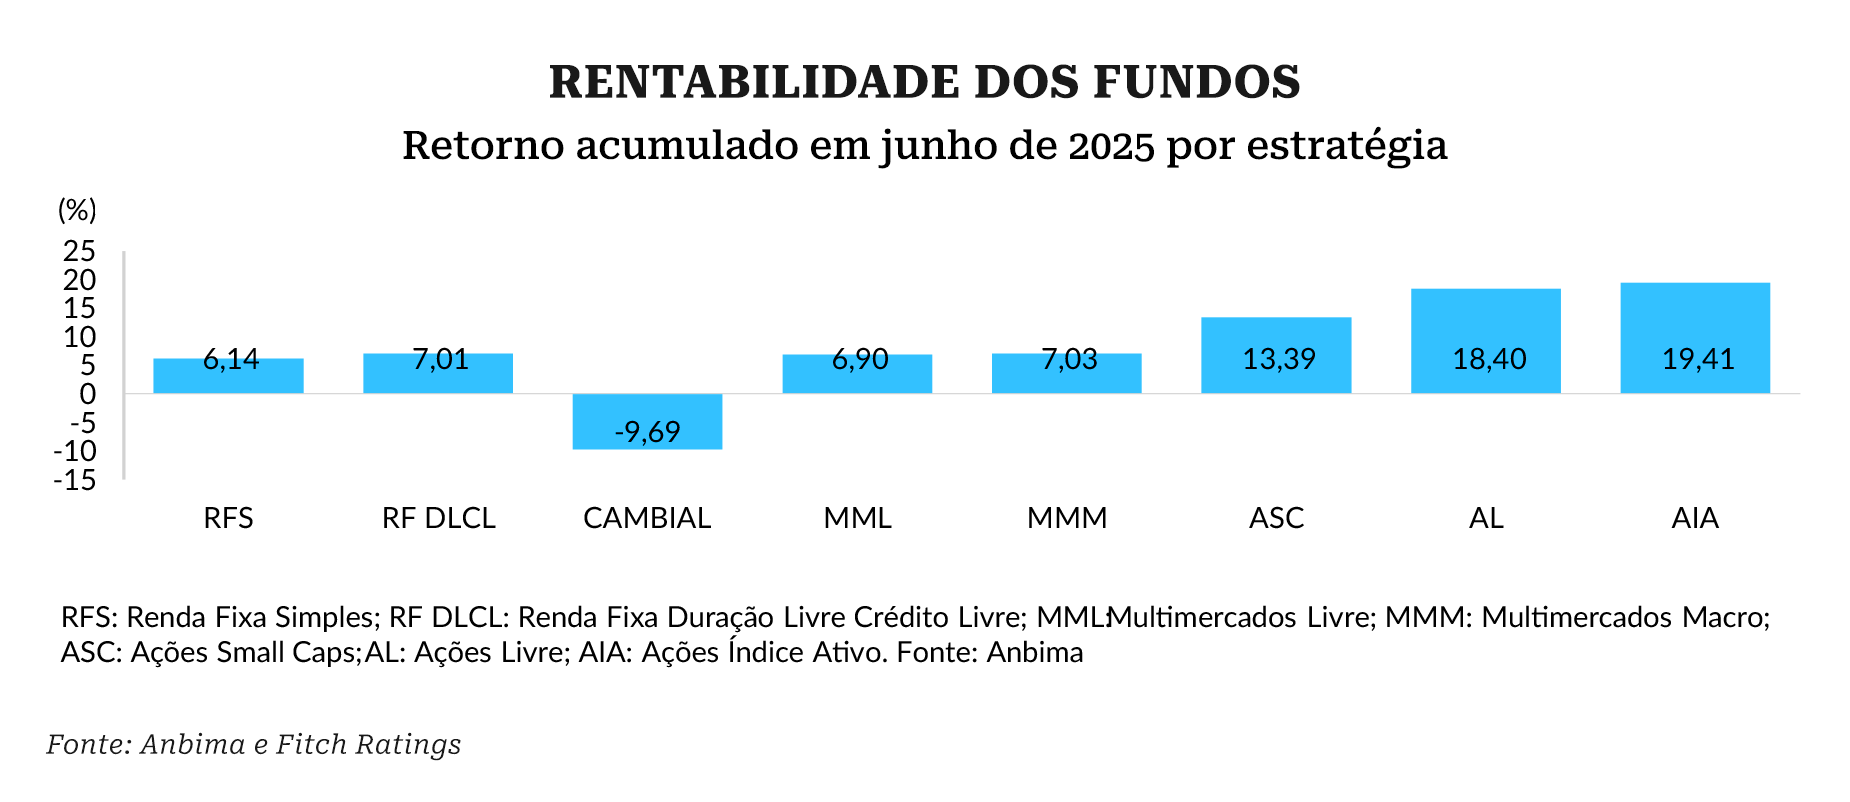
“A rentabilidade dos fundos multimercados e, principalmente, de ações melhorou no primeiro semestre. No caso dos fundos de ações, devido principalmente a entrada de recursos estrangeiros no país, que fez o Ibovespa bater recorde histórico. No entanto, o ambiente está muito volátil e é difícil dizer sobre a rentabilidade destas classes de ativos no segundo semestre no ano”, disse Gomes à Capital Aberto.
Mas os altos juros seguem gerando bons ganhos para os fundos de renda fixa, tendência que deve se manter em 2026. Os diretores destacaram ainda alguns fatores a serem observados ao longo dos próximos meses, como condições fiscais, inflação, tributação de Investimentos, tensões geopolíticas e a Resolução 175 da Comissão de Valores Mobiliários (CVM).
Enquanto as pressões inflacionárias, os altos juros e a condição fiscal têm provocado grande volatilidade desde o segundo trimestre de 2024, o que deve manter a preferência por renda fixa, a tributação de FIDCs e certificados de recebíveis, entre outros investimentos, estabelecida pelo governo em junho, deve reduzir a rentabilidade destas aplicações.
Os executivos lembraram que as preocupações geopolíticas estão crescendo, com o governo dos EUA estabelecendo tarifas de importação muito elevadas para outros países, o que tem gerado debates intensos no Brasil e pode ter forte impacto na economia brasileira, caso sejam implementadas em 50%. Eles citaram ainda as regras da CVM 175, que entraram em vigor ao final de junho, e devem surtir impacto na indústria de fundos.
“A perspectiva para a indústria de fundos brasileira para os próximos meses é continuar o movimento do primeiro semestre. As taxas de juros devem continuar elevadas e isso leva os investidores a aplicações de menor risco. Vemos os investidores procurando títulos de renda fixa, incluindo fundos, mas principalmente títulos isentos de impostos”, disse Gomes, ponderando que o que pode mudar isso é uma tendência mais clara de redução das taxas de juros, o que o mercado considera que deve ocorrer provavelmente apenas no início do próximo ano.