



Energia turbina emissão de debêntures em abril e responde por 66% da captação
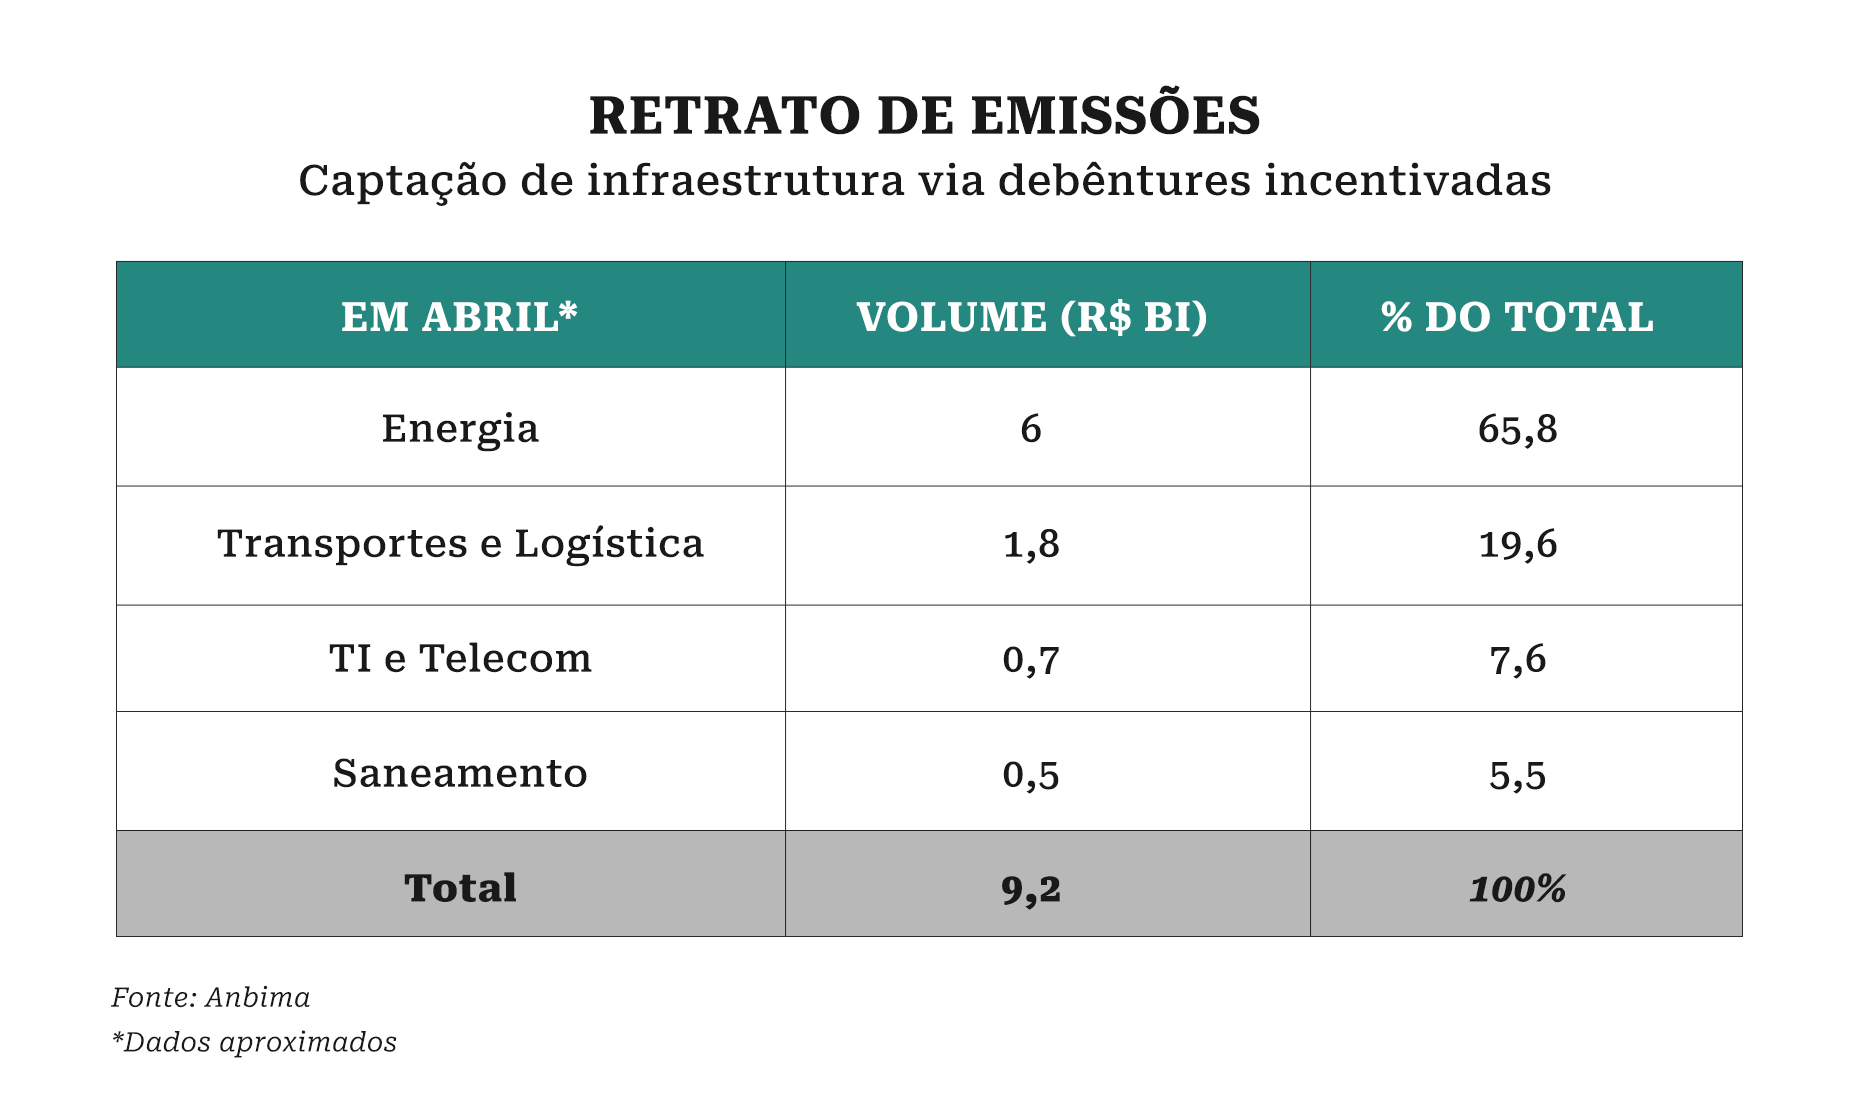
As empresas de energia reforçaram a busca por crédito junto ao mercado de capitais em abril por meio de emissões de debêntures incentivadas e, com isso, o setor se distanciou de transportes e logística no recorte mensal – este último vinha se destacando nos primeiros meses do ano. Os dados divulgados pela Anbima nesta semana mostram que, em abril, energia foi responsável por quase 66% das emissões (ou R$ 6 bilhões).
Transportes e logística, por sua vez, respondeu por quase 20% do volume captado, ou R$ 1,8 bilhão. Os dois segmentos da infraestrutura (energia e transportes/logística) disputam a liderança de emissões no ano. Em março, energia ultrapassou transportes (por poucos pontos de diferença) e disparou em abril. Ao todo, somando todos os segmentos de infraestrutura, no mês passado, as debêntures incentivadas captaram R$ 9,2 bilhões em 16 séries (ver quadro abaixo).
Saiba como as debêntures viabilizam grandes obras e movimentam trilhões em infraestrutura no curso Debêntures Incentivadas e de Infraestrutura
O crédito caro, devido ao atual patamar dos juros – fator que poderia tirar o ânimo das concessionárias – não esfriou o apetite por recursos, ao menos não via as debêntures incentivadas. “Há empresas grandes do setor de energia emitindo e as menores também. Vemos companhias testando o acesso ao mercado”, conta Tiago Rangel, analista de crédito da AZ Quest.
Artur Nehmi, gestor da Sparta, diz que, embora em níveis históricos o custo esteja mais alto para as companhias, as emissões de debêntures incentivadas “não são diretamente afetadas” pela taxa Selic, visto que são emitidas em IPCA ou prefixado. “Tanto a curva ‘pré’ como a de cupom de IPCA estão em níveis mais baixos hoje do que em relação ao início do ano, de forma que as emissões estão saindo a um custo menor para as companhias”, comenta.
Rangel, da AZ Quest, acrescenta que não só o mercado primário está agitado, mas o secundário também tem apresentado “bons volumes” de negociação. “Naturalmente que as empresas ponderam o patamar de juros quando tomam a decisão de fazer novos investimentos, mas acho que os números estão aí para mostrar a resiliência. Continuamos vendo apetite do lado delas”, reforça.

PUBLICIDADE
Segundo a Anbima, o mercado secundário extra grupo em abril movimentou R$ 25,3 bilhões em incentivadas. Entre janeiro e abril deste ano, o volume atingiu R$ 103,4 bilhões, alta 33,5% em comparação ao mesmo período do ano anterior.
Ao observar os segmentos de energia mais demandantes, os projetos de transmissão caminham normalmente. Mas há pontuações a observar sobre os outros. Nehmi, da Sparta, reitera que, em geração, hoje existe uma conjuntura de excesso de oferta no que tange a algumas fontes. Há projetos que precisam esperar um pouco para ganhar viabilidade econômica, a exemplo de eólicos e hidrelétricos. Ademais, continua, projetos térmicos estão em banho-maria, devido a discussões regulatórias.
“Em relação à distribuição, como diversas concessões vencem nos próximos anos, as empresas precisam renovar as concessões antes de fazerem novas emissões de longo prazo”, observa, ainda, a Sparta.
Os especialistas reforçam que tanto os dados mensais como os quadrimestrais são janelas curtas de observação para uma análise mais aprofundada. As informações podem evidenciar volume em um setor ou em outro por alguma concentração pontual de emissões. Contudo, tanto energia quanto transporte têm se sobressaído na captação diante dos outros setores de infraestrutura em um histórico mais longo.
Quadrimestre recorde
No acumulado de 2025 até abril, as debêntures incentivadas já somam R$ 55 bilhões, um volume que representa 41% do total emitido no ano passado – ano recorde para esses títulos. Mesmo com a alta recente observada em energia, o setor de transportes ainda é o responsável pela maior demanda no acumulado do ano, com 41,7% das alocações (ou R$ 23 bilhões), seguido por energia elétrica com 33,3% (ou R$ 18,4 bilhões) e saneamento com 13,1% (ou R$ 7,2 bi).
Um retrato setorial publicado pela consultoria ePowerBay indica o volume financeiro necessário para projetos de energia em 2025. Segundo o texto, a Empresa de Pesquisa Energética (EPE) indica que os leilões agendados para o ano podem gerar necessidade num intervalo entre R$ 47 bilhões a R$ 57 bilhões em aportes futuros. Vale lembrar que parte do potencial mensurado, a ser investido em cada projeto, vem do próprio caixa das concessionárias – a depender do modus operandi de cada uma.
O volume considera projetos em geração, que devem atrair a maior parcela (intervalo entre R$ 45 bilhões e R$ 50 bilhões), e transmissão. As fontes são solar, eólica, térmica e hidrelétrica. Ainda de acordo com o texto da ePowerBay, quando anunciados, os leilões de 2025 atraíram o interesse de grandes grupos do setor, a exemplo de Eneva, CPFL e Copel, para citar alguns deles.
A última ‘Carta de Infraestrutura’ da consultoria Inter. B, divulgada em 2024, mostra que, em anos recentes, os investimentos no setor foram impulsionados pelas energias renováveis, sobretudo em geração eólica e solar, e pela demanda associada em transmissão e distribuição.