



Mercado espera Selic a 14,75%, patamar não visto desde 2006
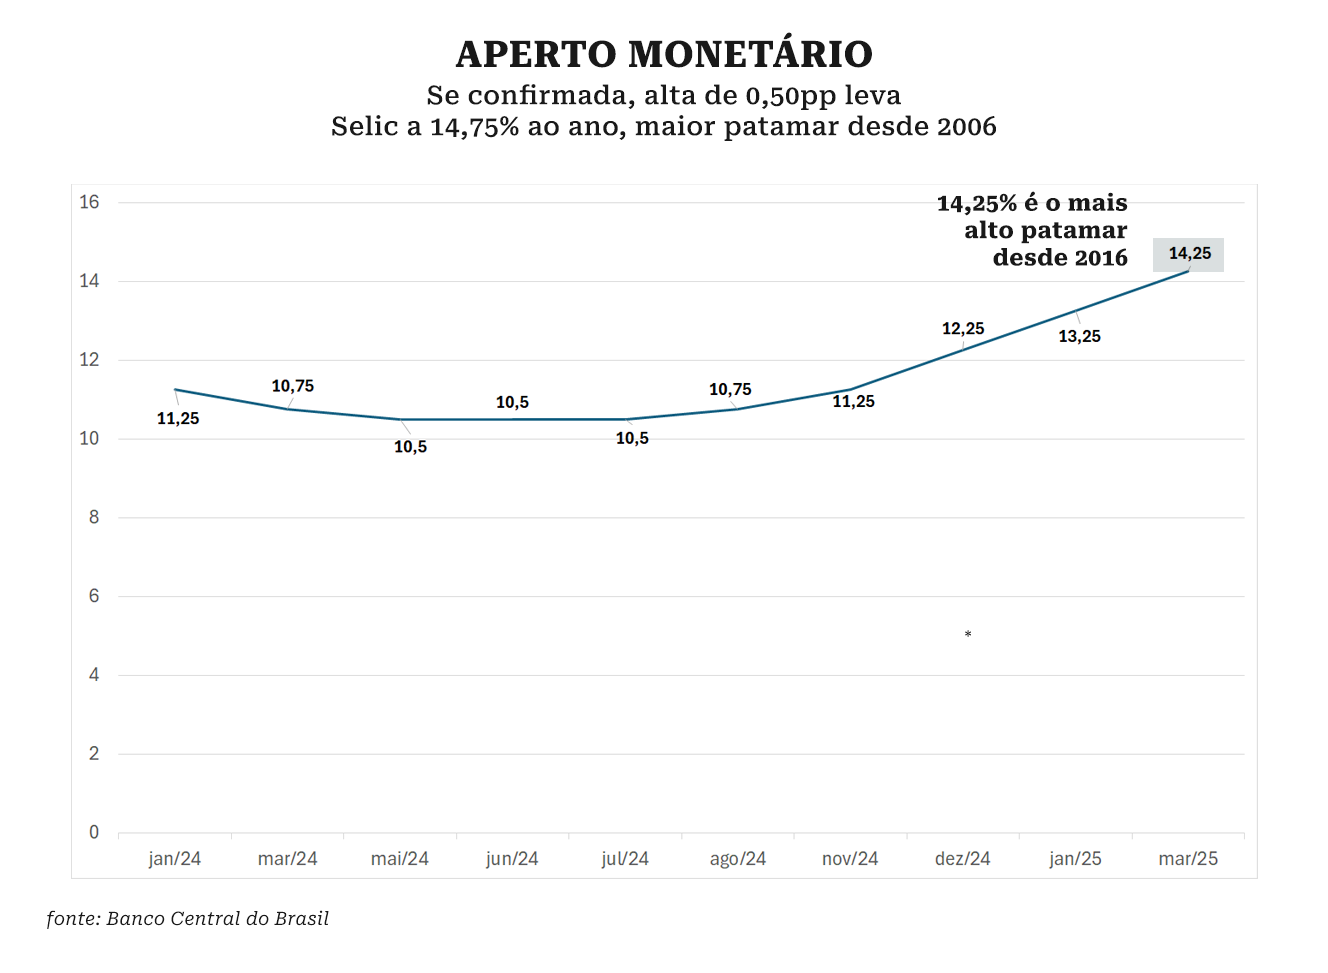
Se tudo seguir como espera o mercado financeiro, o Comitê de Política Monetária (Copom), do Banco Central (BC), deverá elevar a taxa de juros básica da economia em 0,5 ponto percentual nesta quarta-feira (07). Há dúvida, entre um agente ou outro, se o ritmo poderá ser ‘quebrado’ – ou seja, com uma alta menor de 0,25 p.p. nesta semana e uma segunda, de igual proporção, na reunião seguinte. Mas, por fim, a aposta consensual entre os consultados pela Capital Aberto é que a alta de 0,5 p.p. ocorrerá ‘numa tacada só’, já nesta semana.
Caso a expectativa se concretize, a Selic poderá passar dos atuais 14,25% para 14,75% ao ano. O patamar não é aplicado no mercado brasileiro desde julho de 2006, de acordo com o histórico do BC. Mais uma alta, de 0,25 p.p. em junho, não é totalmente descartada, mas como possibilidade remota. Vale lembrar que o pontapé do atual ciclo de aperto se deu em setembro do ano passado, quando a Selic saiu de 10,50% para 10,75%.
“A inflação está batendo 5%. Só que os aumentos da Selic não refletem no dia seguinte. Leva um tempo para a economia refletir a política monetária, entre seis e nove meses”, reforça Lucas Pereira, analista de renda fixa da Asset Management da Warren. “Já se sabe hoje que a meta não será batida em 2025, já não se olha mais para isso. E em 2026 está longe do centro da meta.”
Marco Caruso, economista do Santander, comenta que o modelo do BC deve apontar uma inflação próxima a 3,5% no final do ano que vem. Diante disso, entende que a alta de 0,5 p.p. faz sentido. “Há uma grande discussão no mercado, se ele [BC] poderia vir com 0,25 p.p. dado a quantidade de vezes que se referiram a ter cautela e flexibilidade”, diz o economista do banco.
Conheça tudo sobre a tecnologia que revoluciona o mercado no curso Tokenização de Ativos
Embora essa alta menor, de 0,25 p.p., tenha “seu mérito”, diz Caruso, o tamanho de desvio que ainda há nas projeções de inflação do BC – e dado que esse ciclo de ajuste foi uma batalha de reconquista de credibilidade –, a autoridade monetária deverá optar por 0,5 p.p., em um movimento que o economista chama de “último ato”.
Ainda para o Santander, há a possibilidade de o BC deixar uma ‘porta aberta’ para um possível ajuste de 0,25 p.p. em junho justificado pelo aumento da incerteza no exterior, o que poderia servir como um movimento de “cautela adicional”. “Mas o cenário majoritário é o zero em junho”, continua Caruso.

PUBLICIDADE
Se por um lado há um efeito paulatino do remédio do BC para controlar a inflação, que é natural, há também políticas do governo federal que incentivaram o crédito na ponta, que podem ter gerado um descompasso na estratégia de controle inflacionário do país, comentaram gestores durante um evento promovido pelo banco Safra na semana passada.
Rogério Paulucci Mauad, professor de finanças e mercados financeiros na Fipecafi-SP, destaca nuance sobre o incentivo ao crédito na ponta. Embora estruturalmente seja um movimento de direção contrária à da política monetária atual, o impacto inflacionário de medidas como o consignado não é imediato e nem garantido. “Depende do apetite dos consumidores”, acrescenta.
Ainda assim, nota-se, já, algum resultado da política monetária na economia real. A visão do presidente do BC, Gabriel Galípolo, é a de que o efeito é ainda incipiente – mas existe – e é corroborada por parcela do mercado. Mauad, da Fipecafi, avalia que a política monetária está afetando a economia real, mas o ciclo não está maduro. Para o professor, é preciso esperar mais dois ou três trimestres.
“Os sinais são de desaceleração moderada da economia no cenário doméstico. Esta pode se intensificar considerando o patamar já bastante restritivo da taxa Selic e o risco de recessão global”, disse Rafaela Vitoria, economista-chefe do Inter. Apesar dos estímulos já citados, ela cita um crescimento menor no primeiro trimestre de 2025 tanto em concessão de crédito como em dados de atividade doméstica – incluindo a produção industrial e o setor de serviços.
Caruso, do Santander, diz que “começa a ver sinais incipientes” sobre o funcionamento da política monetária. Estudos e visões mais empíricas, continua o economista, evidenciam sinais de que a política monetária está funcionando. “Uma hora ela vai pegar tração. E ainda dado que vem um global mais fraco, acho que faz sentido ele [BC] parar agora para olhar. Mesmo que não seja necessariamente a Selic que vai fazer as expectativas [da inflação] convergirem para 3%”.
Ainda segundo Rafaela, o mercado de trabalho ainda segue robusto, mas a geração de novas vagas também apresenta queda marginal, o que pode contribuir para uma menor pressão salarial nos próximos meses. Na semana passada, o IBGE divulgou alta de 0,8 ponto percentual na taxa de desemprego no primeiro trimestre de 2025 (contra o trimestre imediatamente anterior). A taxa alcançou 7%. Mas o mercado de trabalho, segue Caruso, leva mais tempo para evidenciar os efeitos da política monetária.
A economista do Inter chama a atenção para a inflação de serviços, a qual ainda está em patamar elevado. “Mas já indica ponto de inflexão. Aliado à perspectiva de queda da inflação de bens, com menores custos de matéria prima, principalmente com o real mais valorizado, isso pode contribuir para a desinflação nos próximos meses”, continua a economista do Inter. O dólar mais fraco deve ser um elemento de ajuda à queda da inflação, acreditam as fontes.
Contudo, há incerteza ainda elevada do cenário econômico para os próximos meses. Não está claro por quanto tempo o BC poderá manter juros nos atuais patamares. Para 2027 há já uma expectativa de queda da curva, para 13,75%/ano, disse Pereira, da Warren. “Mas são expectativas. É preciso lembrar que 2026 é ano eleitoral, e com certeza vai influenciar muito nas expectativas da curva”, finaliza.