




Com perspectiva positiva para grãos, fundos reforçam posições no agro
Após um 2024 marcado por pressão nos preços de commodities, cereais carro-chefe como milho e soja ensaiam recuperação em 2025 – atraindo, assim, os fundos de investimentos. A soja, por ora, promete a maior alta, mesmo que o milho ainda garanta posições compradas, apesar de incertezas, como guerra tarifária, volatilidade do mercado e a questão climática, que rondam a safra da oleaginosa nos Estados Unidos. Apesar das dúvidas, há ainda um olhar positivo por influência na ponta de consumo, prometendo, portanto, afetar positivamente toda a cadeia: de produtores às empresas, incluindo os fundos de crédito focados no agro.
Desde as primeiras semanas de 2025, houve recuperação dos preços desses grãos, muito influenciada por revisões de produção, mas principalmente por uma perspectiva de consumo elevado. “No caso do milho, esse consumo elevado esteve muito associado à produção de etanol nos Estados Unidos, bem como no Brasil, por exemplo. E, no caso da soja, muito amparado no uso crescente de óleo de soja para outros biocombustíveis também”, disse Raphael Bulascoschi, analista de inteligência de mercado da StoneX.
O executivo aponta que o movimento de consumo mais aquecido trouxe um impacto positivo para os grãos. Ainda assim, no caso da soja, especificamente, deve ser limitado, pontua, visto que o Brasil vive safra recorde de soja na virada de 2024 para 2025, o que pressiona os preços. O cenário não foi ainda refletido em milho porque o Brasil colhe a commodity um pouco mais tarde. “A maior parte do milho brasileiro é colhido na safrinha, ou seja, entra mais para o segundo semestre do ano”, explica. “Neste caso, tivemos um movimento mais baixista provocado principalmente pelas tarifas do Trump, considerando que EUA é historicamente um exportador importante de grãos, tanto da soja quanto do milho, e trigo também”, diz.
Aprenda a domar a volatilidade das moedas e domine uma das habilidades mais estratégicas das finanças corporativas no curso Hedge Cambial
Nesse contexto, os principais compradores de milho dos Estados Unidos estão sendo afetados de maneira mais comedida, haja vista as negociações tarifárias com México, Canadá e Japão, o que mantém os preços mais controlados. Mas, para a soja, o movimento ainda é incerto, visto que a China é o principal comprador internacional do produto. Porém, no primeiro semestre, o país asiático raramente compra a commodity dos EUA, pois consegue originar a soja do Brasil, limitando, no curto prazo, movimentos de grande relevância para baixo. Além disso, o início das negociações entre os países atenua as preocupações, podendo levar a uma valorização do preço da soja no mercado. Nesta segunda (12), inclusive, os contratos futuros da soja em Chicago registraram uma máxima de três meses, segundo dados da Reuters.
EUA: de olho na nova safra
O que o mercado olha a partir de agora, pontua o executivo da StoneX, é o que vai acontecer com a nova safra dos Estados Unidos. Há uma expectativa de que seja maior em milho do que em soja porque o cereal tem se mostrado, desde o ano passado, mais atrativo do que a oleaginosa do ponto de vista de preço, incentivando o cultivo. Ocorre que isso, por fim, vem guiando um certo suporte à soja no curto prazo e, por outro lado, pressionando os preços do milho em Chicago, referência para as negociações de commodities em bolsa.
Já no Brasil, os preços do milho também operaram em alta no começo do ano, uma vez que o consumo crescente gerou momentos de escassez do cereal no mercado interno. Ainda assim, a perspectiva é de colheita de uma safrinha robusta. Estimativa da StoneX indica 104,3 milhões de toneladas, entregando uma safra total – consideradas todas as temporadas produtivas do ano – de 132,4 milhões de toneladas, o segundo maior volume da história. O volume deve abrir espaço, inclusive, para exportações volumosas no segundo semestre. A casa estima exportações em 42 milhões de toneladas de milho brasileiro nesta safra.
Alta em Chicago
Embora tenha havido uma alta desses grãos na Bolsa de Chicago em abril, de 2,64% para o milho e de 1,68% para a soja (segundo dados da StoneX), por fatores já mencionados, a continuidade do movimento depende dos números da safra norte-americana. Por ora, contudo, o quadro tem ainda um viés positivo porque, em milho, tanto consumo como exportações estão aquecidos, e há uma preocupação menor com as tensões comerciais. Em soja, há o anúncio de que talvez os Estados Unidos tenham novos mandatos de biocombustíveis no país, o que poderia contribuir para maior demanda por biodiesel e diesel renovável.
Com tantas variáveis e volatilidade atípica, um mapeamento da StoneX sobre a posição dos fundos globais nessas commodities evidencia, desde o começo do ano, que têm ocorrido variações frequentes e as posições têm estado muito sujeitas às movimentações políticas.


PUBLICIDADE
“Hoje, o que vemos, é que os fundos têm expandido sua posição comprada nos contratos de soja e diminuído a sua posição comprada nos contratos de milho. Isso ocorre devido à projeção da safra americana, que deve favorecer mais o milho do que a soja. Mas, de qualquer forma, os fundos, tanto em soja quanto em milho, mantêm uma posição líquida comprada”, conta Bulascoschi, apontando que os fundos “seguem apostando” na alta do complexo de grãos, de maneira geral.
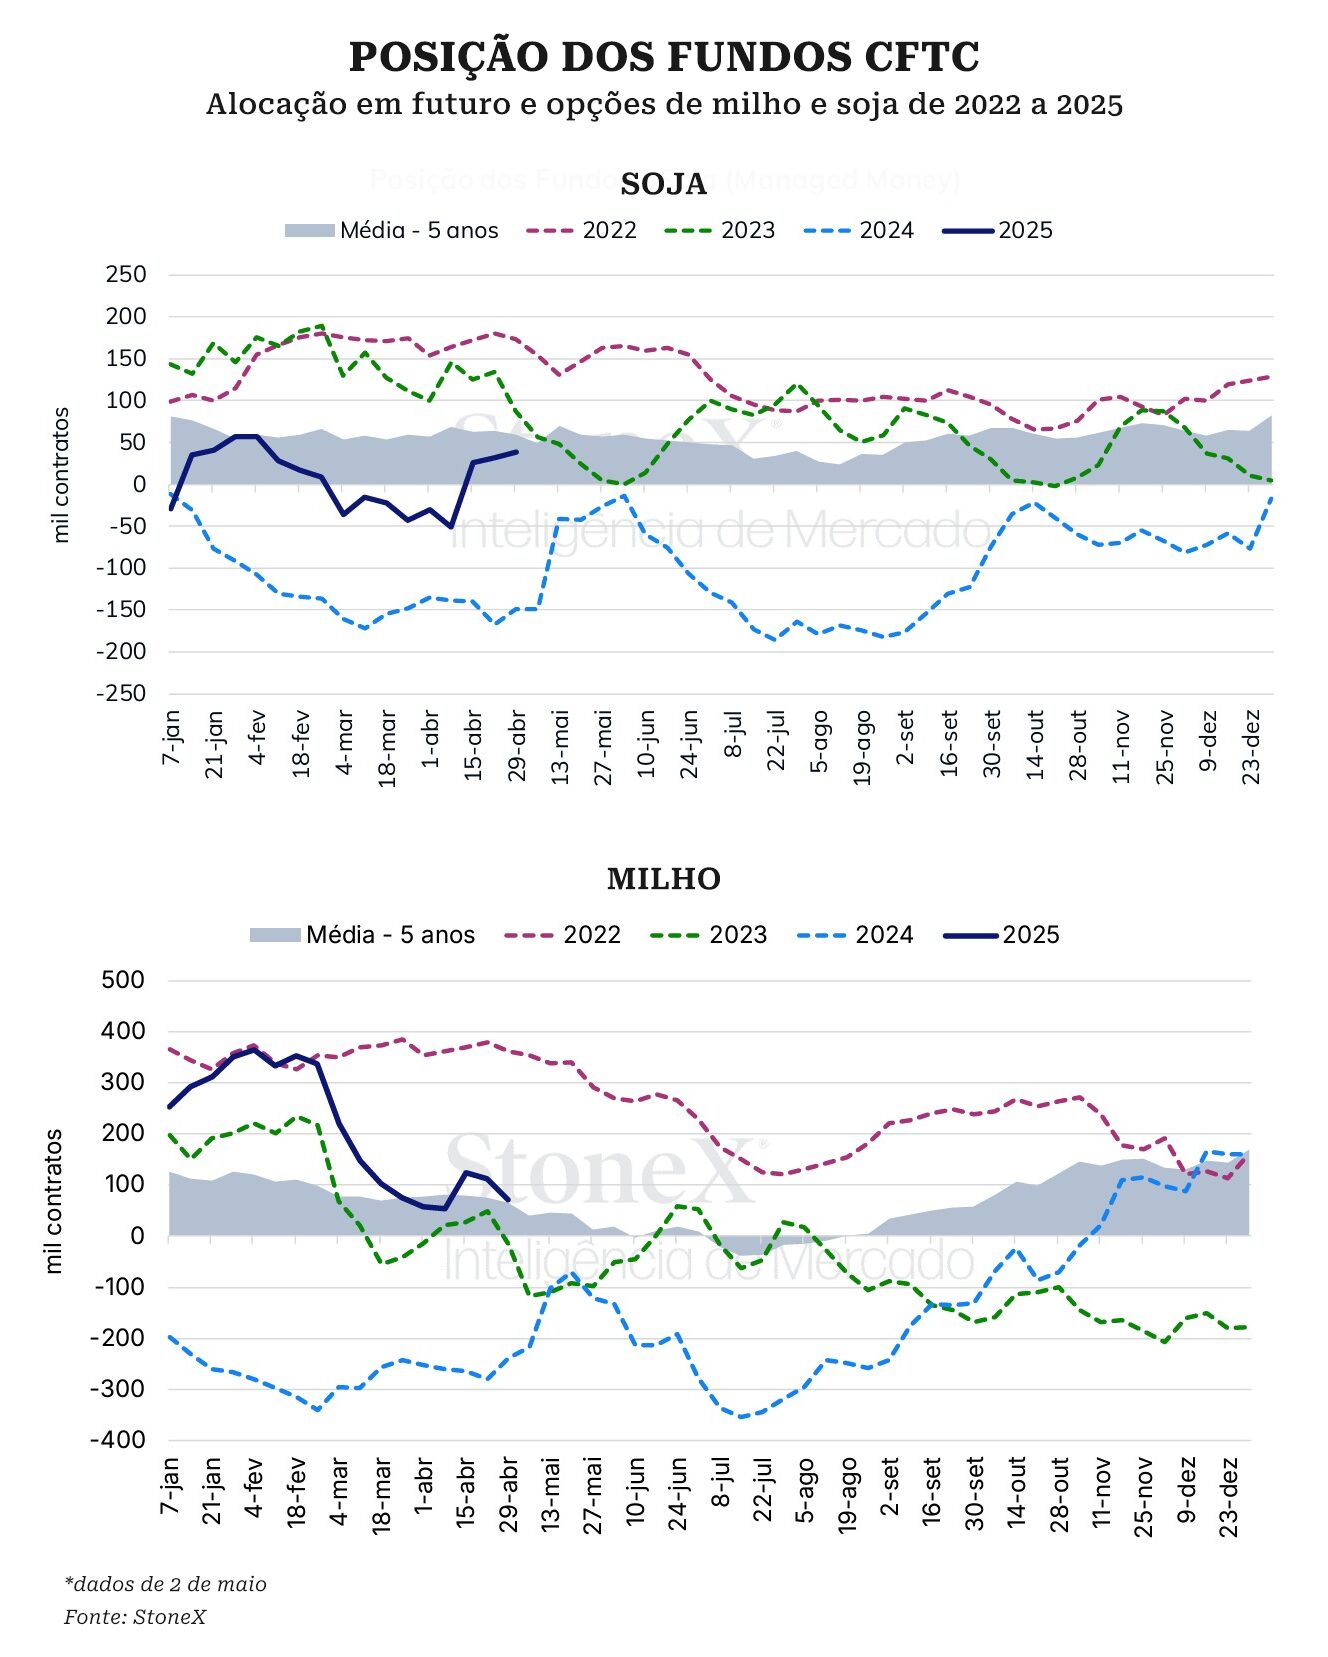
O movimento afeta não apenas os fundos que fazem hedge por meio desses contratos, mas também toda a cadeia do agronegócio. A Equus Capital, boutique de investimentos e consultoria estratégica que atende empresas do setor agro e de alimentos, lembra que o que tem ditado o comportamento dos preços de quaisquer ativos são as relações comerciais dos Estados Unidos, mas que o Brasil está caminhando para uma safra recorde de milho e soja, o que invariavelmente deve fazer com que o preço provavelmente reduza um pouco ao longo do tempo pela regra da oferta e demanda no médio e longo prazo.
“Os clientes exportadores diretos de commodities, neste momento, estão conseguindo fazer vendas interessantes, até porque a China substituiu os Estados Unidos pelo Brasil quase que de imediato. Esse efeito talvez se torne um efeito de curto prazo, especialmente se os países chegarem a um acordo essa semana. De qualquer maneira, existe um efeito de demanda adicional chinesa por commodities brasileiras que não deve sumir”, comenta Felipe Vasconcellos, sócio da Equus Capital. Ele comenta, no entanto, que devido a essa safra maior, há expectativa de redução de preços das commodities, que fazem o preço das rações do gado, também no Brasil no médio e longo prazos, e isso deve afetar empresas de alimentos e outras da cadeia como JBS e BRF, reduzindo custos ao longo do tempo e favorecendo margens.
Além dos grãos em si e das exportadoras, as perspectivas são positivas nesse curto prazo também para os fundos de crédito. Embora não invista diretamente em commodities, a Valora, casa com estratégia agro por meio de Fundo de Investimento nas Cadeias Produtivas Agroindustriais (Fiagro), acompanha o movimento de perto, uma vez que ele influencia indiretamente a posição de crédito. A gestora está exposta a esses grãos por meio do financiamento do produtor rural, distribuidor e cooperativas de milho e soja, e até de açúcar, por exemplo.
“Ao passo que na última safra já teve uma equalização dos custos, que baixaram muito, o produtor voltou a ter uma margem positiva, o que foi muito bom do ponto de vista de crédito. Agora, estamos olhando o patamar de evolução, principalmente de grãos, como a possibilidade de aumento no preço da soja, etc., que é muito positivo”, opina Guilherme Grahl, gestor responsável pelo Fiagro da Valora.
Olhando o histórico em até três anos atrás da soja, Grahl vê um espaço eventual para crescimento, analisando oferta e demanda, visto que o Brasil vem com uma safra muito boa em termos de volume, e há também a variável importante do acordo EUA e China, que pode influenciar um pouco, positivamente, a cotação da soja brasileira.
Na visão do gestor, a perspectiva ao longo da próxima safra é que tenha alguma apreciação, e, pensando na equação econômica, em termos de crédito, a margem do produtor deve aumentar, visto que há uma definição em termos de custo já no início da safra (que foi mais baixo), e não há hoje uma resistência muito grande para o preço da soja descer.
“Isso é bastante positivo, porque esse ganho acaba entrando na cadeia como um todo. O produtor tem melhor margem, isso repassa para o distribuidor, cooperativa, tradings, e afins, e isso gera uma perspectiva maior de negócio também do produtor”, dizendo que, para milho, há um processo de verticalização cada vez maior no Brasil e que o preço é muito mais interessante hoje. “Na prática, tem hoje uma equação muito mais amigável do que há dois anos.”
A parcela de exposição direta da casa ao produtor é de cerca de 30% e distribuída por região, e no Fiagro da Valora o desempenho entregue tem sido de CDI+4%, sem nenhum evento de crédito. Para o gestor, inclusive, este é o momento de conceder crédito.
“Há uma demanda gigantesca contratada. Estamos falando do maior volume de safra da história do país, e com o Plano Safra cada vez mais limitado percentualmente em relação a qualquer necessidade do mercado, este volta a ter margens positivas. Em geral, tem uma demanda por liquidez gigantesca, e isso é uma baita oportunidade”, opina.