



Dólar piora balanços no 4° tri de 2024 e deve afetar distribuição de proventos
O dólar como fator de piora nos balanços das grandes empresas no quarto trimestre – com lucro menor do que o esperado ou mesmo prejuízo – marcou parte das explicações das companhias para os resultados no período. Com a moeda americana registrando no acumulado de 2024 alta de 27%, a R$ 6,17, nem mesmo as operações de hedge feitas para proteger as empresas contra as oscilações do dólar impediram uma piora nos resultados. Analistas ponderam que o efeito é pontual e deve ser compensado com o recuo do dólar neste ano, que já registra queda próxima de 7%, e, no caso das exportadoras, com o efeito positivo do ingresso das receitas em moeda estrangeira. De qualquer forma, prejuízo ou mesmo lucro menor no quarto trimestre tendem a reduzir os dividendos pagos aos acionistas em 2025.
“Os proventos pagos no primeiro trimestre alcançaram um recorde histórico, mas o volume de dividendos anunciados após a divulgação de resultados do quarto trimestre desanima”, comenta Wendel Finotti, fundador e CEO da plataforma Meu Dividendo, que a pedido da Capital Aberto levantou o volume distribuído pelas companhias e avaliou o cenário em perspectiva. Entre as companhias com maior endividamento em dólar e que apresentaram piora no desempenho no último trimestre de 2024 estão Suzano, Braskem, Minerva, além de aéreas como Azul e Gol.
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215”
O volume de proventos (dividendos mais JCP) pagos no primeiro trimestre de 2025 chegou a R$ 110,73 bilhões, 43% maior do que no ano anterior, mas com boa parte dos valores referentes a anúncio de distribuições realizados ainda no ano de 2024. Quando comparamos os anúncios de proventos realizados após a divulgação dos resultados referentes ao quarto trimestre, o cenário fica mais incerto. “Em 2025, as empresas listadas na B3 anunciaram R$ 70,45 bilhões em proventos, ante R$ 93,24 bilhões anunciados no mesmo período em 2024, o que representa uma queda de 24% no volume total de proventos”, explica Finotti.
Analisando o número de empresas que anunciaram pagamento de proventos após o anúncio dos resultados do 4T24, a Meu Dividendo apurou queda de 50% no total de empresas distribuindo dividendos e JCP. Em 2024, foram 153 companhias que anunciaram proventos após a divulgação dos seus resultados de fechamento de ano. Já em 2025, esse número foi de apenas 76 companhias. “O que justifica essa queda brusca no volume de proventos anunciados foi a piora dos resultados apresentados pelas companhias listadas na B3. Algumas delas, inclusive, apresentaram prejuízos no 4T24, como Petrobras (PETR4), que registrou um prejuízo líquido de R$ 17 bilhões, enquanto o mercado tinha expectativas de lucro de R$ 20,9 bilhões,” comenta o executivo, citando também Minerva (BEEF3) que registrou um prejuízo líquido de R$ 1,567 bilhão no 4T24 e Suzano (SUZB3), além de companhias que trouxeram resultados muito abaixo da expectativa do mercado, como Klabin (KLBN11), com lucro, porém menor.
“O cenário com dólar elevado no final de 2024 afetou negativamente as empresas com dívida em moeda estrangeira, bem como aquelas que dependem de importação de insumos no seu processo produtivo”, afirma o CEO da Meu Dividendo. Entre as grandes pagadoras de proventos - Petrobras (PETRO4), Vale (VALE3), Telefônica (VIVT3), Tim (TIMS3) e Caixa Seguridade (CXSE3) - o volume de proventos ficou bem abaixo dos 20% em relação ao anunciado no ano passado.

PUBLICIDADE
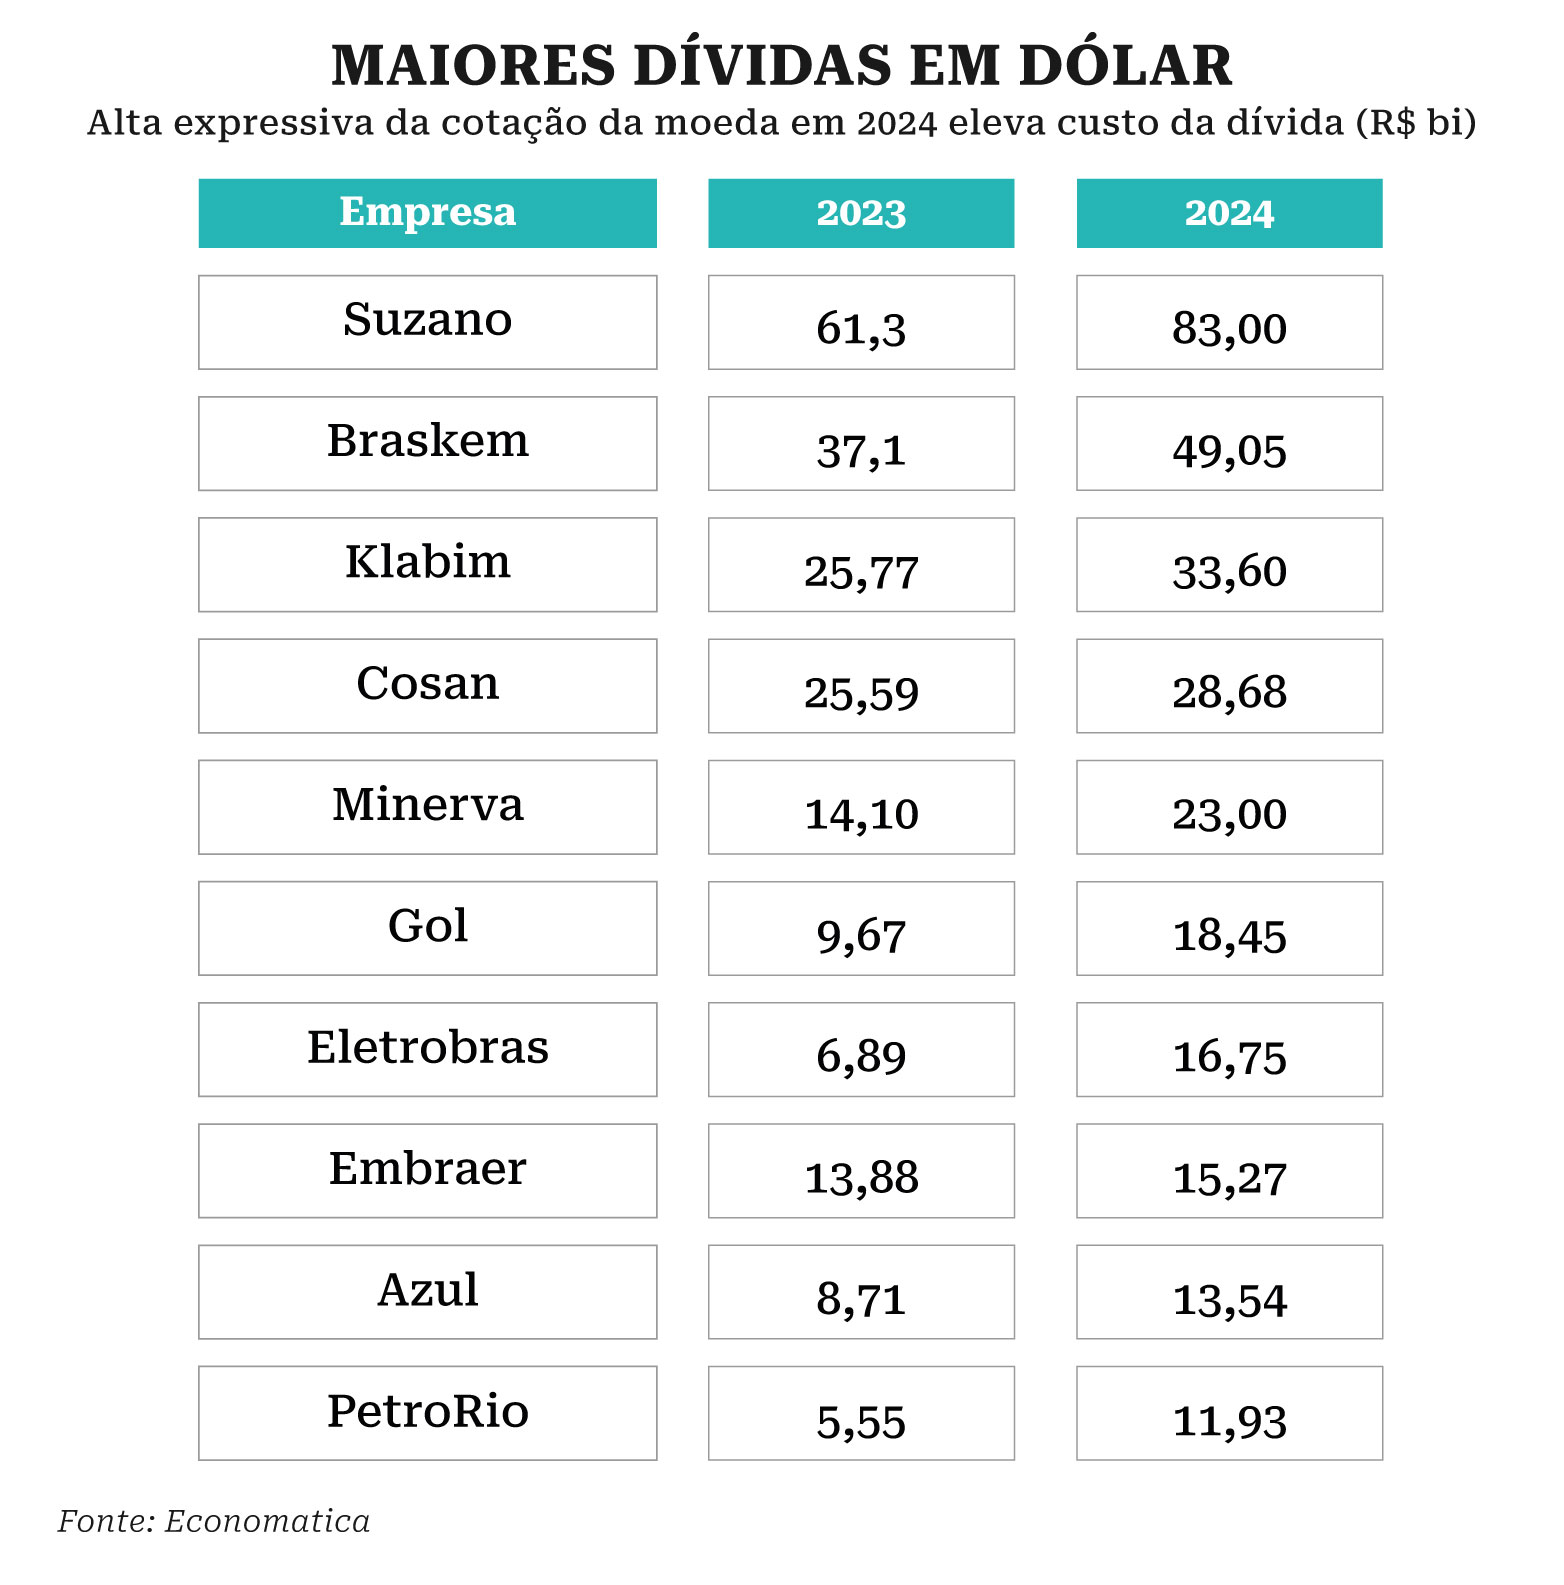
Na lista das 10 companhias de capital aberto com o maior endividamento em moeda estrangeira, conforme levantamento feito pela Economatica a pedido da Capital Aberto, seis são exportadoras, o que confere uma espécie de hedge natural, mesmo que com alguma defasagem. “Nas companhias que têm receita em dólar, um movimento mais acentuado da cotação da moeda é algo que afeta a visão de curto prazo, mas que será compensado pelas receitas em moeda estrangeira que entrarão no caixa, mesmo que mais adiante”, explica Flavio Fujihira, diretor de Corporates da Fitch Ratings, ponderando que por ser um efeito contábil, pontual, não necessariamente o rating da companhia é afetado.
Fujihira cita como exemplo a Minerva, na quinta colocação entre as maiores empresas com dívida em dólar, que tem a cobertura da Fitch. Em dezembro de 2023, segundo dados levantados pela Economatica, a dívida dolarizada estava em R$ 14,10 bilhões, valor que saltou para R$ 23 bilhões no final de 2024. A Minerva, maior exportadora de carne bovina da América do Sul, registrou no quarto trimestre um prejuízo líquido de R$ 1,57 bilhão, atribuído à alta do dólar que elevou o nível de endividamento da empresa. Mesmo com uma política de hedge estabelecida, esta não foi suficiente para amortecer a forte variação do dólar. Um ano antes, a companhia teve lucro de R$ 19,8 milhões.
A avaliação da nota de crédito da Minerva segue inalterada, destaca Renato Donatti, diretor sênior de Corporates da Fitch, por fatores internos da operação. “A companhia adquiriu plantas da Marfrig, agora integralizadas, e que começarão a engordar o caixa da companhia. O fato de a dívida da Minerva em dólar ser de longo prazo também joga a favor”, explica Donatti. Dos R$ 23 bi em dívida em dólar da companhia, a maior parte (R$ 18,8 bi) são de longo prazo.
Na lista das dez companhias mais endividadas em dólar, elaborada pela Economatica, há ainda, pela ordem, Suzano, com R$ 83 bilhões, sendo R$ 9,6 bi de curto prazo (CP); Braskem, com total de R$ 49 bilhões (R$ 2,2 CP); Klabin, com R$ 33,6 bi (R$ 1,2 bi CP); Cosan, com R$ 28,7 bi (R$ 2,2 CP) e na sequência Minerva, na quinta posição. Abaixo deste grupo há companhias que não são exportadoras, como Eletrobras, Gol, Azul e PetroRio.
“Uma empresa brasileira capta dinheiro lá fora por três motivos: ou é preço, que é juro mais baixo, ou é prazo, que é mais longo, ou por volume, porque a partir de determinado valor é difícil, fora do BNDES, conseguir internamente. Com prazos longos, pagamentos escalonados e gatilhos, volatilidade de câmbio não é problema, pior seria volatilidade de juros, que também gera efeito no caixa”, comenta Enrico Cozzolino, analista da Levante, destacando que, da lista, em pior situação pelo dólar alto estão Gol e Azul. “As empresas têm custos em dólares, mas boa parte da receita em reais, diferentemente de empresas como Suzano e Klabin, ou mesmo a Embraer, do setor aéreo, mas que é exportadora.” O analista de Levante destaca, ainda, que “é bastante provável que essa volatilidade e a perspectiva de um juro mais alto por mais tempo no exterior afetem a realidade, não necessariamente no sentido caixa, mas afete de maneira contábil”.