



Tarifas de Trump jogam luz sobre política monetária e mercados renovam queda
Se as apostas para a política monetária global, especialmente nos Estados Unidos, já demonstravam um cenário desafiador à frente, após o 2 de abril, o chamado “Dia da Libertação”, com o anúncio das tarifas aplicada pelos EUA a diversos países, isso se intensificou. Especialistas acreditam que o tarifaço de Trump deve gerar um choque inflacionário, obrigando o Fed a se manter “parado” por um tempo e, posteriormente, acarretando um choque na atividade econômica que deve fazer a autarquia cortar os juros. Diante dos efeitos previstos tanto para a economia global quanto para a norte-americana, os mercados seguem em queda.
No dia 2 de abril, Donald Trump anunciou uma série de tarifas a diversos países. No topo dos prejudicados, a China, com 34%. Já o Brasil ficou em último lugar com a faixa mínima de tarifas, de apenas 10%, considerado uma vitória. De toda maneira, a iniciativa deve gerar uma guerra comercial entre os EUA e outros países, afetando a demanda e o comércio global, gerando uma tendência inflacionária altista nos EUA num primeiro momento e, possivelmente, uma recessão posteriormente, que deve afetar outros mercados, como o Brasil.
O tema foi amplamente discutido por economistas da Faria Lima durante as mesas redondas promovidas pelo Banco Central nesta segunda-feira (7), após a premiação dos Top 5 da Pesquisa Focus, na sede da entidade em São Paulo. No evento, Diogo Guillen, diretor do Banco Central, ressaltou que existem múltiplas camadas de incertezas: sobre quais serão as tarifas efetivas, mas também uma incerteza pois, uma vez dada a tarifa, qual vai ser o impacto, se inflacionário ou deflacionário, se o FED vai reagir, e como vai reagir.
Guillen também mencionou um desafio persistente na condução da política monetária no Brasil: as expectativas de inflação desancoradas, e os impactos sobre a política monetária mais contracionista. “Fizemos questão de ressaltar que todos os membros expressavam desconforto com a desancoragem, enfatizando esse cenário mais desafiador quando você tem expectativas desancoradas, exigindo uma gestão monetária maior, como vemos agora, e por mais tempo do que seria apropriado se não houvesse essas expectativas desancoradas”, ressaltou.
Durante os debates, os economistas premiados falaram sobre suas previsões e dos impactos da incerteza que paira sobre o cenário internacional na economia dos EUA e do Brasil, e de como suas previsões para inflação e PIB foram alteradas após o episódio.
“Semana passada, vimos se desenhar um choque global de grande magnitude. O mercado ainda está avaliando qual o tamanho disso. O que importa para o Brasil e sua política monetária é que vivemos um dilema de que, com economia forte nos Estados Unidos, há um dólar mais forte, mas uma economia muito fraca significa um dólar também ainda muito forte globalmente. Vemos esse movimento de valorização do dólar e o Brasil não ficou fora disso”, comentou Leonardo França Costa, economista da ASA Investments durante o evento.
Por outro lado, há uma queda no preço das commodities e do petróleo, podendo fornecer algum conforto para a Petrobras cortar os preços de combustíveis, o que fez a ASA rever suas projeções de inflação (mais próxima de 6% para 2025) para uma inflação mais baixa, de 5,3%, ainda acima do teto da meta. Já para 2026, a perspectiva é de inflação ainda persistente, muito por conta da atividade doméstica que deve continuar forte. As medidas que o governo tem tomado, como a reforma do IR esperada para o ano que vem, devem surtir efeitos nesse sentido. O mercado passa a prever um risco maior de uma recessão global, mas um PIB brasileiro ainda para cima. Para a ASA, este ano, deve ser de 2,8% e de 2% em 2026. Para os juros, a previsão é que o Banco Central dê mais uma alta de 50 bps na próxima reunião, de maio, cesse os aumentos, e passe a observar quais impactos disso vão aparecer na inflação até decidir os próximos passos, visão compartilhada por muitos dos economistas presentes.
Mergulhe fundo na criptoeconomia e saia como ganhar neste universo no curso “Tudo sobre Cripto”
Nos EUA, Costa vê o Fed reagindo no caso de economia mais fraca e cortando um pouco mais que o esperado. Já para outras economias, sabe-se que as tarifas terão impacto em todo o mundo e aqui, no entanto, segundo os especialistas, ainda não se sabe se esse efeito será maligno ou benigno. Por ora, ao que parece, os efeitos serão deflacionários para o Brasil.
Entre as conjecturas a serem analisadas, João Maurício Lemos Rosal, economista-chefe da Terra Investimentos, destacou a capacidade de crescimento da economia americana, e a dominância do dólar, lembrando que ambientes de aversão a risco levam a uma demanda maior por ativos em dólar e, portanto, a uma desvalorização das demais moedas.
“Nesse momento, no entanto, começa a se questionar esse próprio excepcionalismo americano, com respeito à capacidade de crescimento no curto prazo, em virtude das tarifas. Tanto que vimos no primeiro momento, em virtude disso, uma depreciação do dólar, valorização das demais moedas”, ressalta o economista, dizendo que, ocorrendo a normalização da aversão a risco, espera uma volta do regime anterior com poucas demandas no curto prazo por ativos fora dos EUA. Rosal também vê efeitos deflacionários, num primeiro momento, no mundo, especialmente no Brasil, ou seja, impactos marginalmente benignos das tarifas.

PUBLICIDADE
Já a preocupação para a Alphatree Capital é sobre o que vai acontecer após esse ciclo gerado pelas tarifas. O economista chefe da casa, Raone Botteon Costa, concorda que haverá um choque de oferta nos EUA maior do que em outros lugares do mundo, e no Brasil tende a ser um choque um pouco mais de demanda, mas que no longo prazo estamos em um momento de incerteza. Para o executivo, não deve haver corte, por ora, na economia norte-americana e os efeitos de segunda ordem são incertos.
A Vinland Capital, por sua vez, ressalta os “sintomas” de que a política monetária brasileira está surtindo efeitos na economia, como o arrefecimento da atividade econômica, e, tratando de cenário externo transmitindo efeitos para a política monetária, cita a taxa de câmbio. “Tudo isso parece que está adequado para uma estratégia de aumentar 50 pontos-base e encerrar o ciclo de aperto monetário. Mas essa estratégia, na nossa opinião, tem que ser acompanhada com uma persistência, uma manutenção desse nível por um longo período, porque do lado da inflação, ainda temos um cenário desafiador”, disse Victor Wong, economista da Vinland Capital, que também citou que o cenário das tarifas ainda pode mudar, acreditando na possibilidade de Trump reverter as medidas após negociações.
A China, inclusive, anunciou uma retaliação aos EUA com tarifas de 34%, recíprocas à taxa imposta pelo país norte-americano, o que os EUA respondeu dizendo que, se não retiradas, imporão Tarifas adicionais à China de 50%. “Temos que ficar atentos a isso, ainda que no primeiro momento, e as próprias reações do mercado, acionário, de juros curtos, sugiram que o principal canal seja o recessivo, tem o lado do choque inflacionário, porque isso pode tornar a nossa vida aqui no Brasil bem mais difícil”, disse Ivo Chermont, economista-chefe da Quantitas. Outro ponto levantado pelo especialista foi o “uso do câmbio como variável de tranquilidade”, cuja volatilidade não permite usá-lo como lastro de que há um processo desinflacionário, e não aposta num alívio do dólar no mundo. O economista, inclusive, vê um “Fed parado” e ressalta que, mesmo sob incerteza, os riscos não são necessariamente menores. Para o Brasil, vê cortes apenas em 2026.
Para Diego Martins Silva, head de análise macroeconômica da Petros, diante de toda a incerteza, este, inclusive, é o melhor momento para “se livrar de qualquer guidance”. A fundação vê uma inflação de 5,5% este ano no Brasil e acreditava em duas altas de 0,50 p.p, mas pondera que o BC deve fazer só um aumento e aguardar os desdobramentos do cenário. “Do lado internacional, se tudo se mantiver a preços de hoje, espero um Fed mais ou menos parado por um tempo. Não concordo muito com a antecipação de mercado, que está colocando cinco cortes. Tem impacto inflacionário, tem impacto de recessão, mas se o Fed reagir muito forte, pode correr o risco de uma desancoragem das expectativas de inflação”, disse, durante a discussão.
Mercados renovam mau humor
Nesta segunda-feira, os mercados ainda reagiam com pessimismo ao cenário. Nasdaq fechou quase estável a 0,09%, Dow Jones caiu 0,91%, S&P 500 perdeu 0,23%. No último pregão, as quedas haviam sido de cerca de 5%. Já o Ibovespa caiu 1,31%, voltando ao patamar de 125.588 pontos. O dólar, por sua vez, continuou o movimento de alta, de 1,29%, negociado a R$ 5,91.
“O mercado realmente estava bem estressado nesta segunda. Creio que o principal motivo é a falta de previsibilidade em relação às medidas que o Trump pode tomar na sequência. Isso pode ser alterado de forma tempestiva por ele, sem qualquer aviso prévio, o que faz com que os mercados operem onde estão operando, sem segurança alguma, se vai ter novas tarifas, retaliação, ou não. Esse nível de segurança está refletindo, por exemplo, no índice VIX”, comentou Alexandre Viotto, chefe da mesa de câmbio da EQI Investimentos.
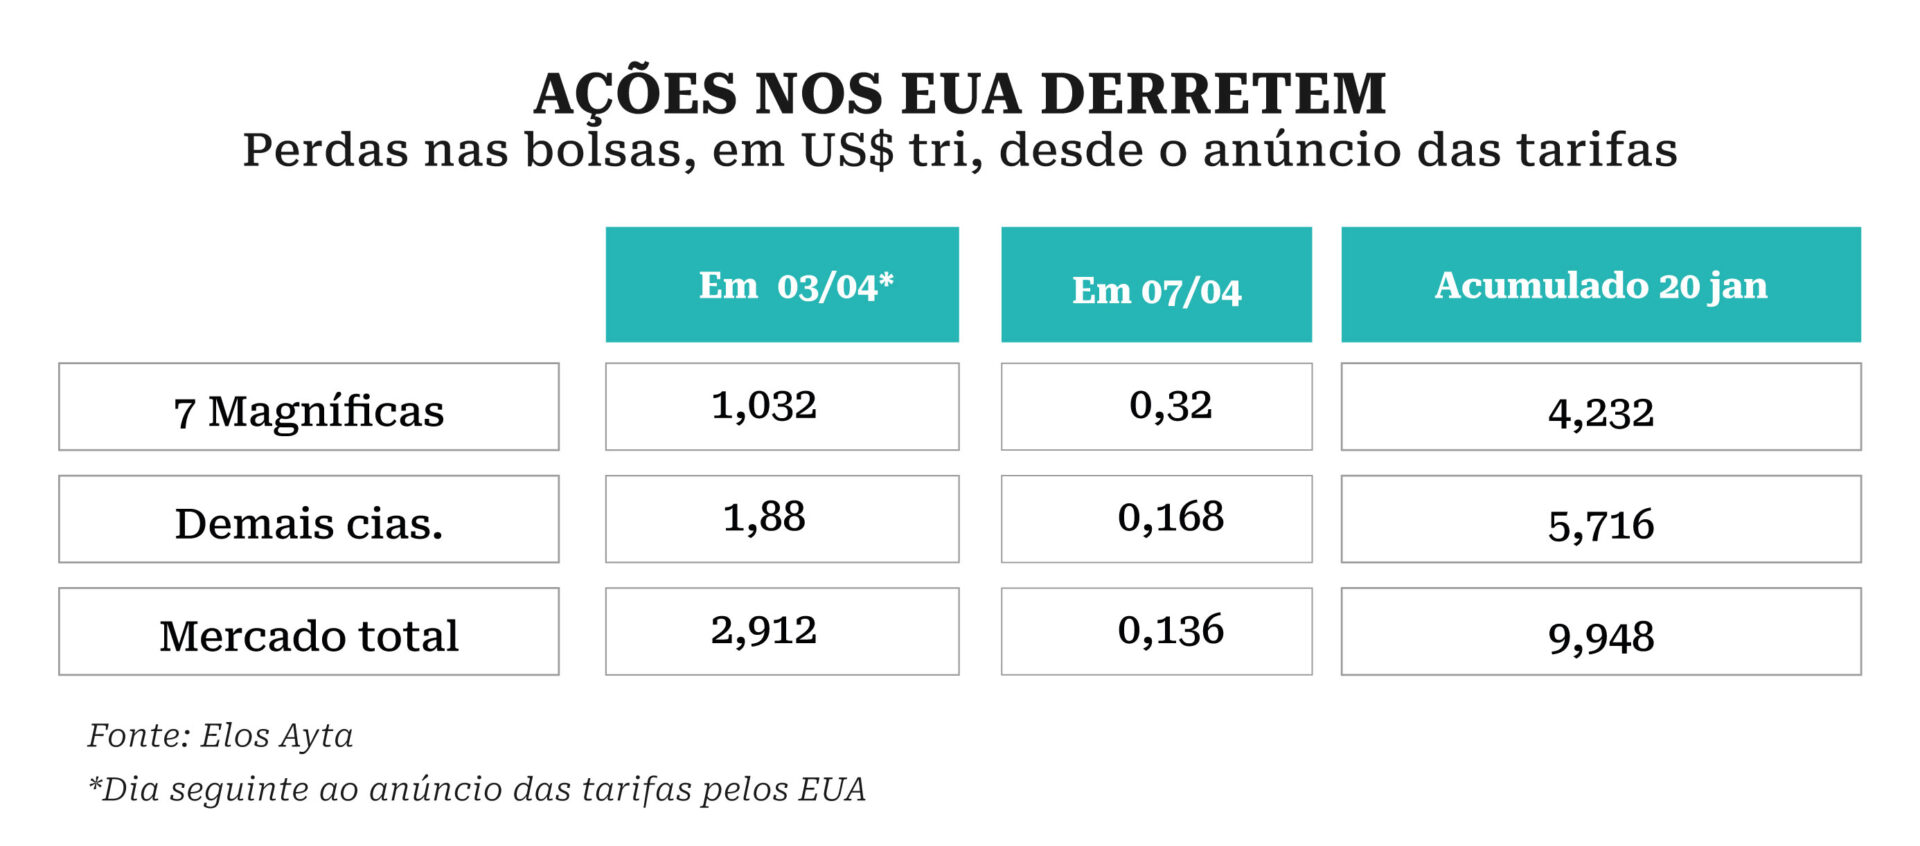
O VIX, chamado “índice do medo”, inclusive, fechou com valorização de 3,55% no pregão desta segunda, refletindo a volatilidade e o temor do mercado. Lá fora, as principais afetadas pelas quedas nas ações foram as “sete magníficas”, do setor tech. “Quando há um cenário de insegurança, não sabemos para onde vão as taxas de juros, a expectativa é de recessão, os fluxos de caixa dessas empresas tendem a ser menores no futuro. E havendo a possibilidade, inclusive, até de uma taxação imprevista nesse setor, que não está colocada, essa insegurança toda faz com que esses papéis caiam bastante”, esclarece Viotto.
Com isso, ativos considerados mais seguros, como dólar e treasuries, assim como empresas do setor de defesa, que costumam ser papéis ou indústrias porto-seguro nestes momentos. “É o que está acontecendo agora. Se tudo se mantiver dessa forma, o BC brasileiro pode se sentir propenso até a segurar um pouco essa alta de juros, ou até pensar num movimento de queda antes do que a gente imaginava, dado que uma recessão lá fora ajudaria a segurar a inflação aqui no Brasil, por exemplo. Isso pode impactar a gente positivamente no médio prazo”, diz Viotto.