




Fiagros com viés ‘conservador’ e de terra agrícola puxam a fila dos retornos no ano
Diante da queda de preços das commodities, salto de recuperações de judiciais de agricultores brasileiros e crises no setor, como o caso Agrogalaxy, os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros) têm passado por um período difícil. No entanto, apesar dos desafios, nem todos os segmentos sofreram do mesmo mal e alguns fundos se sobressaíram, conseguindo retornos positivos em meio à turbulência.
Do total de 39 fundos em funcionamento normal e três em fase pré-operacional, sete obtiveram desempenho positivo. Destes, apenas quatro com retorno acima de dois dígitos, segundo levantamento da Quantum Finance.
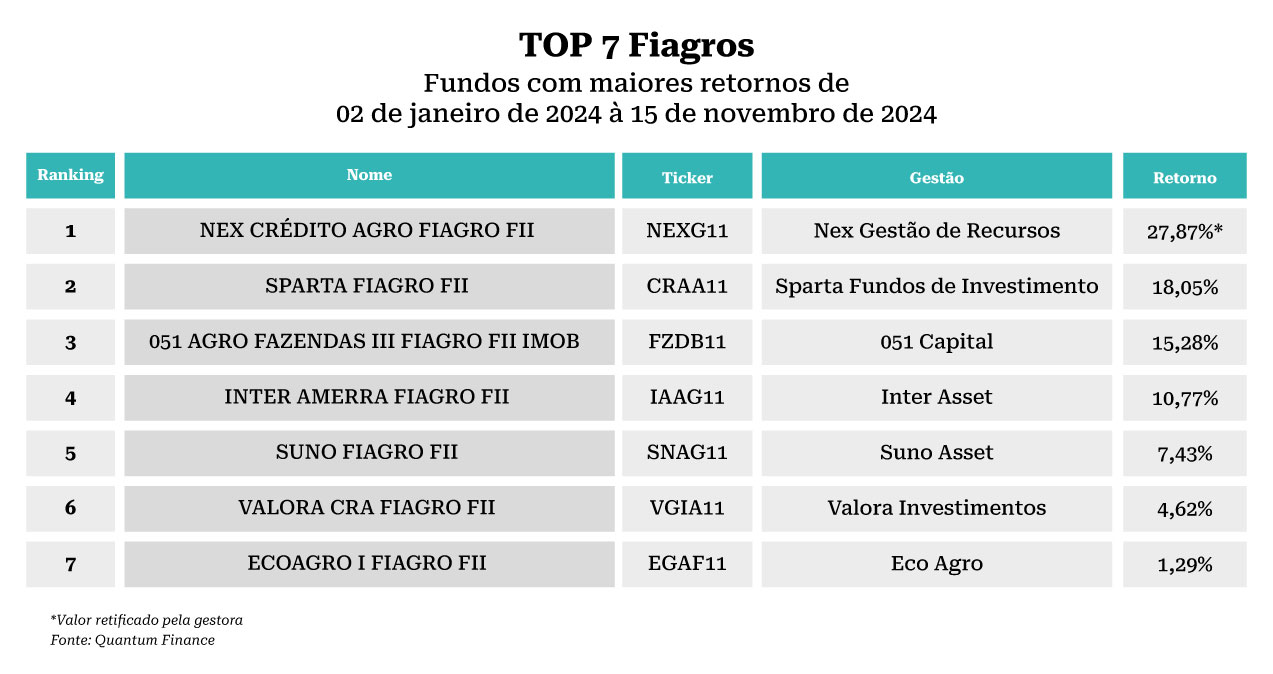
No primeiro lugar, o fundo Nex Crédito Agro (NEXG11), gerido pela Nex Gestora e administrado pela Vórtx, Fiagro de pouco mais de um ano que possui alocação preponderante em Certificados de Recebíveis do Agronegócio (CRAs), mas criado para se expor também a Letras de Crédito do Agronegócio (LCAs) e Certificados de Recebíveis Imobiliários (CRIs). Todos com lastro vinculado à cadeia produtiva do agronegócio. Segundo a Nex, o retorno do fundo, que conta com 19 ativos, é de 27,87%.
O resultado do fundo da Nex, gestora que nasceu e cresceu com foco no agro, instalada, inclusive, no coração do segmento em Goiânia, se deve a uma estratégia denominada conservadora e de middle yield pelo gestor do Fiagro NEXG11. “A tese foi desenhada em 2022. Em 2023, fizemos a primeira captação e listamos o fundo. Este ano, fizemos a segunda captação e estamos com o produto que já pagou dividendos 11 vezes de forma ininterrupta e crescente. Estamos com uma carteira de investimentos, CRAs e de FIDCs 100% adimplente. Isso não é obra do acaso, porque nossos colegas não estão na mesma situação”, comenta Lincoln Guabajara, gestor do fundo.
Segundo o executivo, a equipe faz uma pré-análise dos papéis de agronegócio, um primeiro filtro, depois passam para uma análise de diligence e compliance e, em paralelo, acontece uma análise de crédito. “Nesse momento [o ativo] passa para um comitê de investimentos em que os diretores precisam aprovar de forma unânime. E isso é metade do trabalho, porque a outra metade se ampara no monitoramento dos ativos”, diz o gestor, citando que a localização da gestora, próxima ao agro, facilita esse trabalho.
Conheça os impactos das Resoluções CVM 214 e 175, garantindo segurança e conformidade jurídica no curso “Fiagro e a Resolução 214”
O Fiagro da Nex foi “desenhado para ser conservador”, um fundo pequeno para investidor qualificado com menos de 600 cotistas, segundo Guabajara, citando que preferiram evitar as promessas que fundos que nasceram da bonança de 2021 fizeram, com margens muito altas, excesso de liquidez, prometendo retornos mais altos. “Para isso, precisaram correr mais riscos, riscos mais altos. O que nos propomos a fazer é entregar CDI+2,5% para o investidor. Fomos criticados por isso, porque os nossos colegas estavam prometendo CDI+4.”
A leitura de setor que a casa fez foi que com o CDI+2,5% conseguiria atravessar os ciclos, para o nível de risco que queria tomar, e foi o que aconteceu. A Nex resolveu fazer escolhas de operações de crédito que tivessem mais tração comercial e “pertencimento ao setor”, o que excluía grandes operações, resultando na escolha acertada de não entrar em AgroGalaxy, por exemplo. Outra estratégia foi extrair o maior valor possível da cadeia produtiva em várias culturas, com mais de nove as quais o fundo é exposto, em todas as etapas da cadeia produtiva, exceto ao produtor rural, diretamente, por enquanto.
O investidor do fundo, segundo o gestor, não se qualifica como o público geral, que se assustou com a situação do segmento, o que gerou o retorno positivo do NEXG11. “Esse investidor apostou na gente, ele não tinha interesse em vender, então a cota se valorizou. Conforme a base de investidores se pulverize, isso pode se modificar, mas vemos também um cenário cada vez mais maduro em termos de Fiagro daqui para frente.”
Para Guabajara, muitos Fiagros estão sofrendo com uma penalização de suas cotas em função de uma comunicação ruim que tem levado o investidor a tomar decisões que afetam esses fundos. “O setor tem seus desafios como qualquer outro... sobre a comunicação, acho que está tendo muita recuperação judicial no imobiliário, no varejo, mas só tem se falado do agronegócio.”
Já o segundo colocado, com retorno de 18,05%, o Sparta Fiagro II (CRAA11), que também aplica seus recursos em ativos de crédito ligados à cadeia agroindustrial, principalmente os CRAs, possui uma carteira diversificada de 83 ativos, com a posição máxima de 4,2%. “No CRAA11, por atuarmos com uma carteira diversificada de ativos de melhor qualidade de crédito (spreads mais baixos), sempre temos boas referências de preço de negociação dos ativos, e a cota patrimonial reflete essas condições atualizadas”, diz o relatório de gestão de outubro.
A Sparta não pôde comentar, no entanto, devido ao período de silêncio por uma emissão de cotas do fundo, marcada para ser encerrada no dia 19 de dezembro, com a pretensão de uma captação de R$ 200 milhões.


PUBLICIDADE
Entre as teses vencedoras para os Fiagros, a terceira colocada, do fundo FZDB11 da 051 Capital, está a de alocação em terras agrícolas. A estratégia da gestora é ter um ativo por fundo. Do FZDB11, em específico, o terreno trata-se da Fazenda Tabuleiro I, em Mapitoba-BA, fazenda de 9.382,40 hectares produtivos arrendada para a SLC Agrícola, a maior produtora de grãos listada em Bolsa no Brasil.
“Buscamos ativos para serem comprados com um bom preço de compra, ou seja, com desconto, e grande parte do resultado acaba sendo comprarmos bons ativos baratos em regiões promissoras, que tem potencial, com uma expectativa de valorização talvez acima da média do Brasil, por ser em regiões de fronteiras”, explica Marconi Silva, gestor de Operações Agro da 051 Capital.
Um dos pontos importantes da estratégia de investimento da gestora são as regiões, geralmente de fronteira agrícola. Para a 051 entrar no crédito, por exemplo, não é uma opção. “Estamos bem focados em terras agrícolas. Entendemos que é um mercado gigantesco. Alguns especialistas falam da ordem de R$ 6 tri de mercado de terra no Brasil, que ainda está muito pouco ligado ao mercado financeiro. Acreditamos que tem uma avenida muito grande de oportunidades ainda para percorrer e com um produto diferente. É onde estamos focados, principalmente no curto prazo”, comenta Silva.
O resultado positivo do fundo, segundo ele, é devido ao preço de avaliação das fazendas, compradas com desconto, e que tiveram uma apreciação histórica. “Se você pegar o preço da cota patrimonial do fundo, que considera o valor atual das fazendas, feito por uma empresa isenta de avaliação de ativos, temos as cotas patrimoniais dos fundos com desconto, ainda nesses preços, de 30% ao que a fazenda de fato vale. Acredito que quando um investidor olha para isso, ele pensa que comprar esse ativo nesse preço ainda está barato, principalmente quando você olha preços de terra que estão sendo negociados na região.”
Além disso, o Yield do fundo também contribui para o resultado, diz o gestor, afirmando que esse movimento ajuda no interesse do investidor de comprar as cotas nesses valores. “Começamos as cotas com R$ 100 de valor de face. Elas apreciaram relativamente desde então, e acho que ainda tem uma oportunidade de apreciação porque ainda estamos muito descontados frente ao valor patrimonial.”
Já para o quarto colocado, o Inter Amerra Fiagro FII (IAAG11), com retorno de 10,77%, outro fundo focado em crédito criado há pouco mais de um ano, a estratégia também foi se manter conservador. Com 67,7% do fundo alocado em CRAs ao final de outubro, a Inter analisou um número grande de empresas para aprovar um portfólio de aproximadamente 17 nomes. A gestora decidiu trabalhar em conjunto com a Amerra, gestora norte-americana com histórico de mais de R$ 25 bilhões investidos no agro, como consultora.
Assim como a Nex, a Inter Asset optou por ficar no middle risk. “É aquilo que fazemos melhor, analisar o crédito, a capacidade de pagamento e de geração de caixa futura, incorporando todas essas variáveis que precisam ser analisadas no agro. Fomos montando a nossa tese a partir disso. Hoje, a nossa carteira tem uma boa diversificação, com 17 ativos”, comenta Marianne Moraes, gestora de crédito privado da Inter Asset.
Desde a captação de R$ 50 milhões do IAAG11 no meio deste ano, a gestora já analisou 20 empresas, das quais aprovou apenas quatro. “Subimos a régua do nosso pipe desde a emissão, porque neste momento, de tanto desafio para o setor, é interessante que a gente mantenha a nossa convicção em relação à assimetria de risco retorno que é necessária nesse tipo de crédito”, diz a gestora. “Porque vimos a contaminação do movimento de spreads do crédito privado, as empresas voltando para se refinanciar e alguns CRAs do mercado também voltando para o mercado com a mesma estrutura ou retirando garantias e reduzindo a taxa um pouco nesse contrapé de movimento de mercado.”
A preocupação do fundo é financiar o desenvolvimento do agro, a cadeia produtiva, consequentemente, o produto tem exposição a açúcar e álcool, com empresas que estão em diferentes pontos da cadeia com flexibilidade em produção, que estão investindo na fabricação de etanol de milho, à revenda de insumos, à proteína animal, grãos, tecnologia etc.
O fundo tem na carteira CRAs mais high grade, com avaliação de rating, nomes como Minerva, Marfrig, que são créditos aprovados para que a gestora possa rotacionar e rentabilizar esse portfólio, enquanto busca seus ativos-alvo. O carrego da carteira, que tem um alvo entre CDI+3% e CDI+4%, está com um volume de disponibilidade caixa e ativos high grade maior pós-emissão, exatamente por esse momento de maior conservadorismo nas novas aprovações. “Mas temos conseguido entregar retornos importantes, consistentes e perenes dentro da nossa perspectiva de avaliação de risco. O fundo tem entregado um yield médio de 1% aqui, o que representa, considerando a isenção de imposto, uma boa alternativa.”
Segundo Marianne, olhando para o intuito, que é a posição do Fiagro da Inter Asset no ranking, a gestora chegou a figurar entre os primeiros colocados durante bastante tempo, em função da valorização das cotas e um reconhecimento desse trabalho. “Entendemos que pós follow-on, num momento tão adverso para o mercado em geral, temos essa contaminação nos preços, mas a recuperação é questão de tempo.”
Para a gestora, o retorno positivo do fundo foi resultado do “bom trabalho executado” por uma equipe com expertise. “Acredito muito que o sucesso dessa carteira não é um evento de cauda. É, de fato, o efeito de um trabalho bem executado até aqui e assim como o mercado de debêntures em que tenho uma experiência também, acho que a estabilização desses preços é concomitante também com a maturidade do investidor no produto.”