



Cenário macro é desafio para Bolsa em 2025, mas há boas oportunidades
Um cenário difícil, com Selic em alta, mas com muitas oportunidades para montagem de carteiras de ações. A grosso modo, é esta a perspectiva para os ativos negociados na bolsa de valores em 2025. O principal índice da B3, o Ibovespa, acumulava até sexta-feira (20) queda de 9,6%, a 121.187 pontos. Só não foi pior, porque em sua composição há grandes companhias exportadoras com receitas em dólar e que atuam em mercados de consumo preservados. Já um olhar micro sobre o desempenho das ações na B3 mostra que, se houve casos de recuo próximos de 60%, caso da Magazine Luiza, há papéis com alta superior a 100%, como a Marfrig. Para 2025, embora a perspectiva para o Ibovespa não seja favorável, haverá oportunidades a serem garimpadas que respondem, em maior ou menor grau, a um ambiente de juro alto.
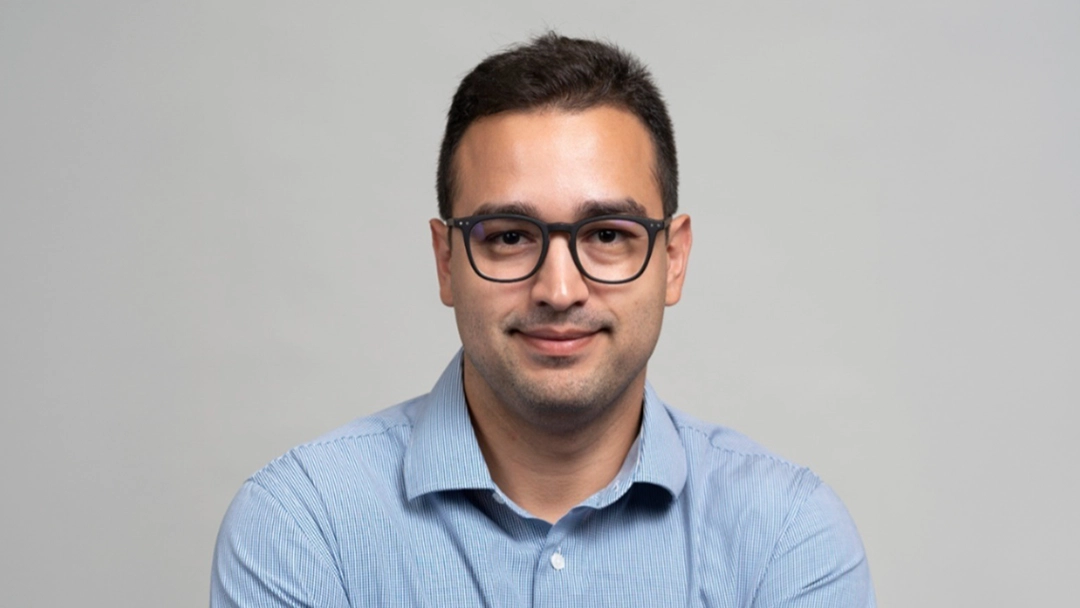
Um estudo realizado pela Principal Claritas desde 2003, com base no valuation das bolsas ao redor do mundo, mostra o quão descontada está a bolsa local. O índice é composto por três pontos: 60% do valor de price-to-earnings (preço da ação em relação aos ganhos), 20% do price-to-book (em relação ao patrimônio), e 20% dos dividendos pagos pelas ações. “A análise histórica mostra que desde 2003 a bolsa brasileira só esteve mais cara do que o preço de setembro (data do estudo) em 20% do tempo. Ou ela está 80% do tempo mais barata”, explica Michel Dazzi, head de produtos e soluções da Principal Claritas. “Valuation é um indicador importante e mostra que está muito barato. A tendência de médio e longo prazo é recuperar aquele preço que ela valorizou.”
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215”
Na visão do executivo da Principal Claritas, o cenário para a renda variável em 2025 é de dificuldades, principalmente até junho. “O primeiro semestre vai ser desafiador, com a Selic subindo, mas, ao mesmo tempo, a bolsa fica ainda mais barata e é momento de montar uma carteira”, comenta Dazzi. No segundo semestre, na visão do executivo, a possibilidade de fim das altas e já o início do debate de quando os juros podem começar a cair deve refletir no desempenho da bolsa.
Dazzi pondera que não é apenas o valuation que sinaliza potencial de ganhos com as alocações em bolsa, citando também fundamentos (macro e das empresas), a presença de companhias com teses seculares e a disrupção, com as techs americanas despontando. “O Brasil está muito barato, mas dentro das tendências seculares, que empresas a gente tem na bolsa? O mesmo em relação à ausência de techs”, afirma Dazzi. “Do outro lado, quando falamos de decarbonização, você precisa de minério, commodities, e isto nos favorece.”

PUBLICIDADE
O ano desafiador de 2025 para a bolsa também é citado por Isabel Lemos, gestora de Renda Variável da Fator. “Juros subindo, real depreciado, riscos geopolíticos, claro que pesam, mas oportunidades não deixam de existir”, comenta Isabel, citando também o ano de 2024, de queda do Ibovespa, mas com alguns papéis com ótimas performances.
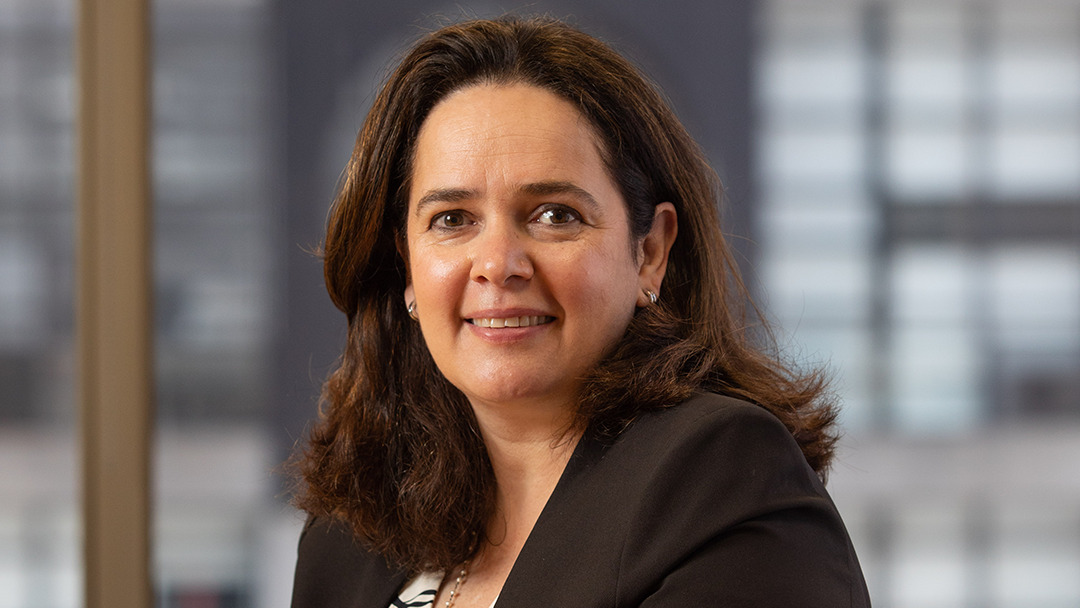
“O Ibovespa só não caiu mais porque na composição do índice tem uma gama de setores e alguns não são tão penalizados ou até têm benefícios em relação ao resultado”, afirma a gestora, citando que a queda das small caps, que não têm o mesmo mix, foi bem maior, perto de 21%. Ela cita entre as empresas que compõem o Ibovespa, com altas expressivas, Marfrig, BR Foods e WEG. Perto de 40% do Ibovespa está ligado a empresas com receita dolarizada. Este ano, até 20/12, o dólar acumula alta de 26% frente ao real.
Com Selic podendo chegar em março a 14,25% ao ano, segundo projeções do mercado, Isabel Lemos acredita que os maiores reflexos, no desempenho das empresas e, consequentemente nas ações, deve ocorrer nas varejistas, que dependem do consumo doméstico, e isto depois de um 2023 bastante difícil para o setor. “Existem questões globais que afetam todo mundo, mas o Brasil está descolado, vai piorar, no geral. Havia uma expectativa pelo pacote fiscal e depois uma decepção, uma insegurança. É uma questão de análise, de se sentir seguro sobre o que pode acontecer em 2025 e 2026.”
A gestora do Fator cita a curva de juros futuros de curto prazo, que, na semana passada, chegou a projetar 16,50%, com a NTN-B para 2030 batendo em 7,70%. “Juros mais altos, principalmente juros reais mais altos, são um grande inibidor para investimentos de modo geral e, claro, para o mercado de renda variável. Mas, como a gente pode ver, olhando para alguns papéis que performaram bem ao longo de 2024, terá oportunidades”, afirma. “Os preços dos ativos atuais refletem muito desta curva alta de juros e real depreciado. Uma redução de incertezas pode ser um trigger para a melhora.”
Na visão de Isabel, dadas as condições atuais projetadas para 2025, empresas de proteínas (como JBS entre outras) que se beneficiam da alta do dólar, pagadoras de dividendo, e seguradoras onde a gestão do caixa acaba beneficiando, de certa forma, de juros mais altos, podem ter um ano melhor. “O setor imobiliário, mais focado em baixa renda, que já apresentou bons resultados no 3º trimestre, deve seguir com viés positivo para resultados devido a programas habitacionais e incentivos”, afirma. Michel Dazzi, da Principal Claritas, tem visão semelhante e acrescenta que, se a China mantiver um crescimento “mínimo decente”, e o dólar seguir alto, quem é exportador deve continuar surfando “independentemente dos nomes”.