



Mercado diverge sobre continuidade do efeito-Milei após bolsa argentina subir 139%
A história econômica da Argentina é marcada por altos e baixos. A recente valorização da S&P Merval, Bolsa de Valores do país, reacende as esperanças de um novo ciclo positivo, diante das reformas em curso pelo governo e o potencial de crescimento da economia local, no entanto, a alta inflação, a dívida externa e a incerteza política são desafios que ainda precisam ser superados para que o cenário otimista seja sustentável.
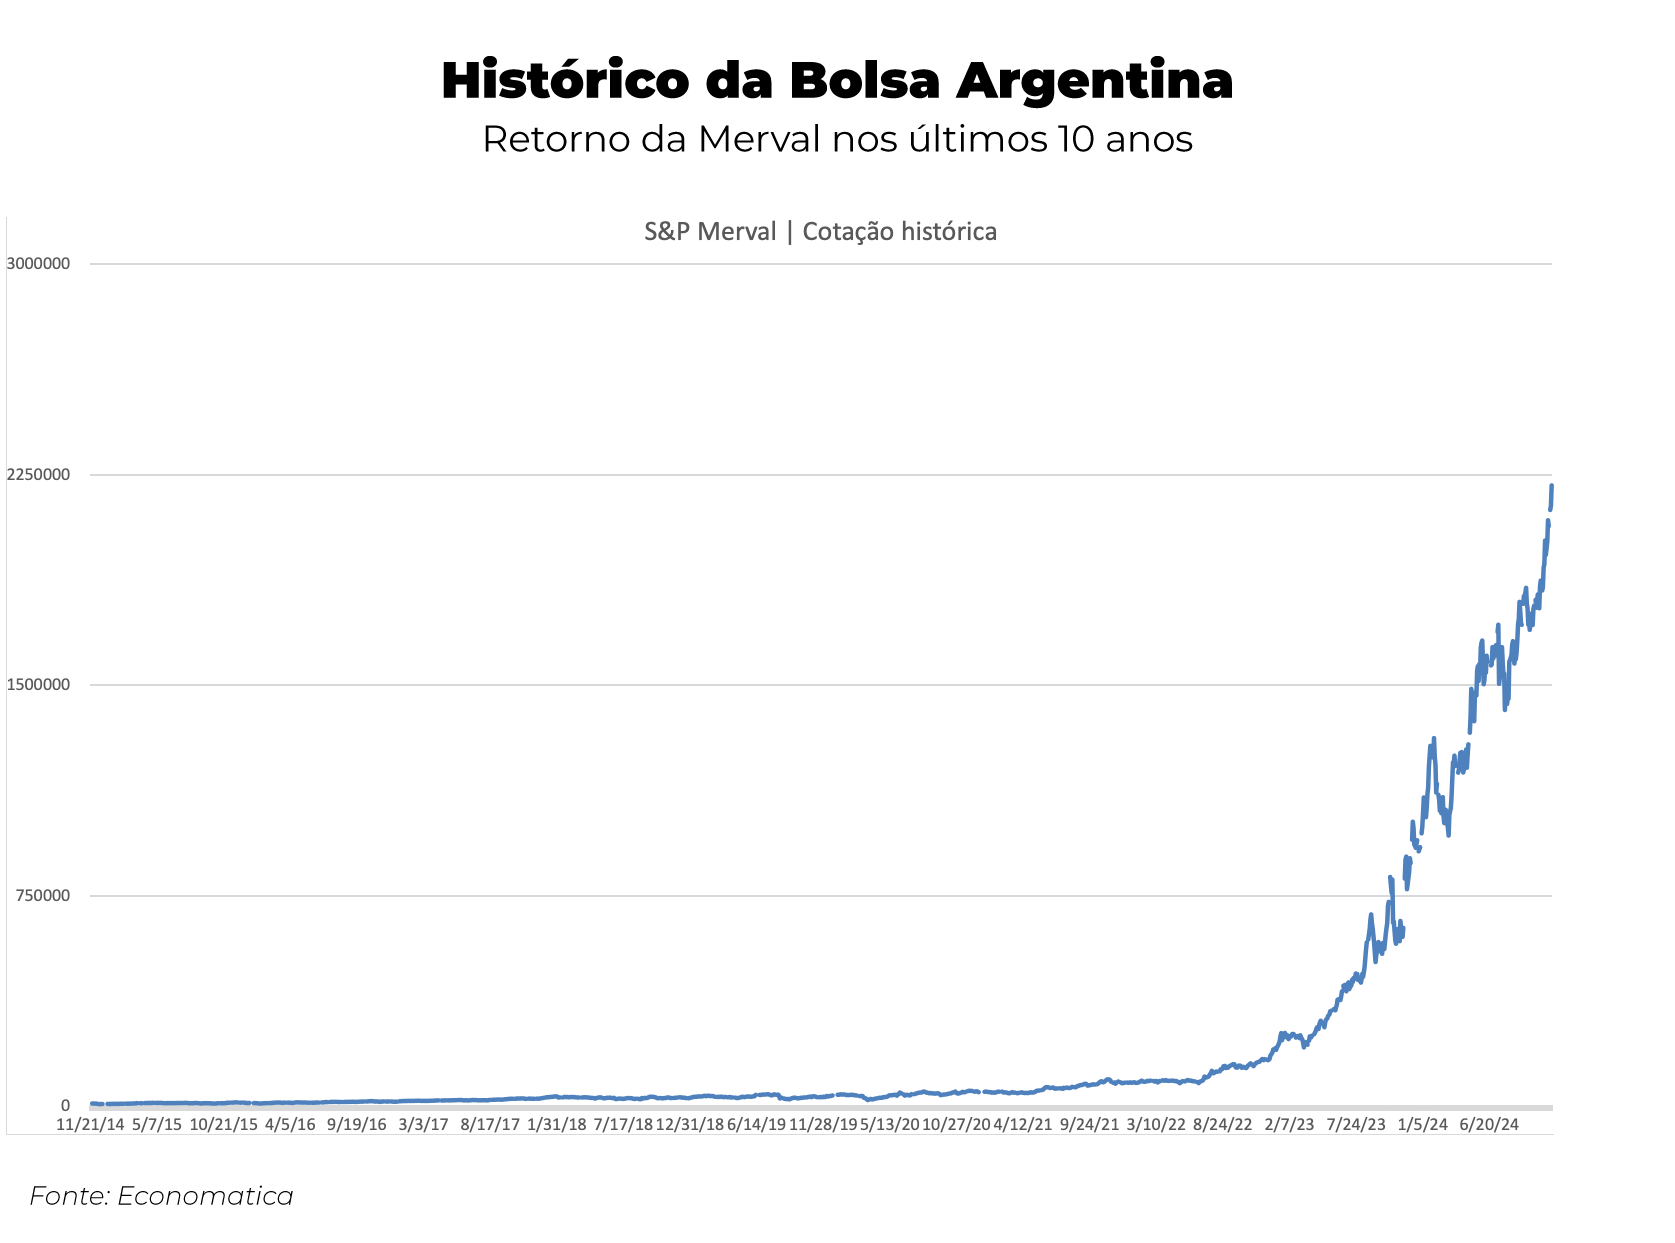
A bolsa argentina acumula um retorno de 19,65% em novembro até o dia 22. No ano, esse desempenho é de 139,61%, segundo levantamento da Economatica. Gestores voltam os olhares para o país como oportunidade de investimentos, como a Global X, que criou o fundo de índice (ETF) de exposição a ações argentinas, o Global X MSCI Argentina ETF (ARGT). O fundo recebeu aportes de US$ 144 milhões na semana encerrada no dia 22, com US$ 88 milhões entrando apenas na sexta-feira, segundo dados da Bloomberg.
Para a Ciano Investimentos, gestora com fundo multimercado com exposição a outras países, a casa só não possui exposição à Argentina por questões ocasionais, e não por não acreditar no mercado, mas vê de maneira positiva o movimento do mercado. “Hoje, os investidores, em regra geral, já estão bem alocados e teríamos que tirar de algum lugar para colocar na Argentina. Mas, com certeza, é uma tese internacional em que acreditamos e, basicamente, entraríamos a partir de seis meses da gestão do Milei, porque muitas vezes o que se diz na campanha não é o que se executa, mas, aparentemente, ele está sendo muito coerente”, disse Lucas Sigu Souza, sócio-fundador da Ciano Investimentos, citando que os princípios de liberdade econômica foram mantidos, e a redução drástica da inflação, mesmo que ainda esteja alta.
Entre os fatores para o otimismo do mercado com o país que reduziu o prêmio de risco - compensação demandada por investidores para aportarem recursos em locais menos seguros - e o cenário de alta da Merval estão a política ultraliberal de Milei e as projeções de crescimento do PIB do país, além de outros indicadores positivos.
“As políticas do Milei, diferente da direita que há no mundo, trabalham em cima de uma ideia completamente antipopular. Ele não está corrigindo as suas despesas pela inflação, elas estão congeladas, enquanto os ganhos do governo estão sendo corrigidos pela inflação”, comenta Gerson Brilhante, analista da Levante Inside Corp. “O que temos como base para esse otimismo da Bolsa argentina? A ideia é que está tendo uma melhora econômica muito forte, principalmente de indicadores dentro do país. Se pegarmos a curva de inflação da Argentina, é extremamente baixa. Saiu de dois dígitos por mês para, no último dado que tivemos, 2,7%.”
Aprenda a identificar as empresas aptas à reestruturação e os elementos críticos na análise de credores, créditos e contratos no curso “Recuperação Judicial na Prática”
Anualizando essa inflação, o indicador bate 30%, contra 200% ano passado, o que representa uma melhora. Além disso, o FMI divulgou uma nota recentemente projetando 5% de crescimento do PIB da Argentina para o próximo ano, enquanto o segundo colocado na América do Sul está em 2,5%. Ou seja, a Argentina vai crescer mais que o dobro do país que consta em segundo lugar.
“Portanto, um belo de um ajuste. Existe um controle do déficit nominal do setor público, também um controle da emissão monetária pelo Banco Central e um câmbio que foi ajustado e, portanto, já tem menos distorções para a economia argentina como um todo”, explica Roberto Padovani, economista-chefe do banco BV.
O otimismo faz sentido, segundo o executivo, porque se implementou políticas econômicas responsáveis com resultados do ponto de vista inflacionário. “Agora, a respeito desse bom desempenho, acho que a Argentina tem três grandes desafios pela frente. O primeiro deles é construir um regime de política econômica. Tudo que está sendo feito hoje são ações emergenciais e de curto prazo, mas você não tem clareza com relação às regras”, diz, citando a questão fiscal em que o governo está tentando equilibrar o orçamento equilibrado, mas não há uma lei que determine isso.

PUBLICIDADE
“É muito mais uma vontade do presidente, o que pode mudar a qualquer momento. Da mesma forma, o Banco Central tem adotado o controle da emissão monetária, mas isso não é um regime moderno. Os controles quantitativos no mundo todo foram abandonados. O que prevalece são os sistemas de metas de inflação, que na Argentina foi abandonado, em que você controla a inflação com taxa de juros como funciona no Brasil e não com emissão monetária”, pondera Padovani.
O país é marcado por uma instabilidade econômica, caracterizada por períodos de crescimento e crises. A crise de 2001, crises cambiais e a instabilidade política do país já geraram grandes perdas ao mercado. No entanto, num histórico de 10 anos, o retorno da Merval é de 22.071%, segundo levantamento da Economatica. “Mas é preciso tomar cuidado com a interpretação do índice da Argentina devido à inflação do país”, destacou a consultoria.
Apesar de haver bons sinais em termos de responsabilidade de gestão, o primeiro desafio é o país não ter construído ainda um regime de política econômica com regras econômicas claras para os três principais instrumentos de política: o fiscal, o monetário, e o cambial. Outro desafio, segundo o economista do BV, é a confiança no sistema bancário. Desde a crise bancária de 2001, a população argentina confia pouco nos bancos. “Isso faz com que você tenha menos depósitos e, portanto, um mercado de crédito muito estreito, o que tanto limita o crescimento das operações do dia a dia na Argentina, quanto também limita o financiamento público.”
O último ponto de atenção no atual cenário é que a Argentina continua sendo uma economia muito dependente do cenário externo, tanto pelas exportações, quanto porque o governo se financia nos mercados internacionais. “Existe uma carência de dólares importante. A Argentina, durante o boom de commodities, não conseguiu acumular reservas como o Brasil, porque eles estavam justamente lidando com o default da área em 2001. E, por isso, tem um colchão pequeno de reservas e o governo tem seus compromissos externos e, por isso, depende do setor exportador para arrumar dólar.”
Se a economia mundial vai bem, as exportações são favoráveis, a liquidez internacional permite o governo se financiar externamente, mas quando a economia mundial desacelera, como o mercado está começando a ver agora, isso traz preocupações com a geração de dólar e, à medida que aumenta a aversão ao risco no mundo, o financiamento externo do governo fica mais complicado.
“O que temos pela frente é um cenário de menor crescimento no mundo, maior aversão ao risco, juros internacionais mais elevados, tudo isso deve colocar pressão. O resultado dessa história toda é que a economia hoje está bem, está fazendo ajustes, mas tem muitos desafios pela frente e eu não falei um quarto desafio aqui, que é o desafio político”, diz Padovani.
Momento de entrar já passou?
Para Brilhante, da Levante, a oportunidade de investimentos na Argentina hoje, mesmo com essa alta, ainda não passou. “Sou extremamente otimista com a Argentina e acho que o investidor consegue entrar e ganhar muito dinheiro ainda, justamente porque temos um trigger, um gatilho, de que, se o Milei ganhar o Senado e a Câmara, a tendência é que isso continue crescendo muito.”
Segundo o analista, com as eleições legislativas na Argentina ano que vem, caso Milei consiga a câmara e o senado, as ideias econômicas dele tendem a avançar muito mais. “Ideias essas que são bem proveitosas para o mercado.”
A Ciano, que já está alocada no mercado indiano e americano e surfando uma boa alta por lá, o que, por questão de ocasião, fez com que ela não entrasse no país dos hermanos, ainda vê espaço para valorização das ações no país. “Mas acredito, sim, que ainda há espaço para alta”, comenta Souza, ponderando que o mercado deve sempre ter cuidado no curto prazo ou médio prazo. “Mesmo assim, acredito que o otimismo ainda vai continuar por um tempo. No curto prazo, eu não teria tanto medo, mas nunca sabemos a reação dos investidores de maneira geral. Acredito na sustentabilidade do cenário, que vai durar pelo menos mais um ano. Vejo ainda um bom crescimento enquanto o Milei continuar com a estrutura de gestão dele.”
Já Padovani reitera que, no curto prazo, não há por que ser pessimista com a Argentina, mas que a médio e longo prazo o viés deve ser de cautela diante de desafios grandes e distorções elevadas, num cenário global complicado. “Temos uma cautela com médio prazo na Argentina, e achamos que os principais movimentos dos mercados já aconteceram. A partir de agora, há um cenário de alta de juros internacionais, menor crescimento global, e isso prejudica os mercados emergentes como um todo, Brasil inclusive, e a Argentina vai ter essas fragilidades”, comenta o economista. “Neste momento, o ambiente global de aversão a risco, esses temas locais, ganham relevância, portanto, achamos que o rally da Argentina já aconteceu”, complementa.