



Crise no Oriente Médio: risco para logística do petróleo é ameaça para desinflação global
Enquanto o mundo espera por uma retaliação de Israel ao ataque de mísseis que sofreu pelo Irã na última terça-feira (1), há tensão (e alguma névoa) no ar quando se pensa em possíveis consequências para a economia global. O ativo observado é o petróleo, pela representatividade da região em produção da commodity. A volatilidade dos preços do barril está agora atrelada aos riscos que o conflito pode trazer para a oferta, a depender de qual rumo tomará uma eventual escalada da guerra.
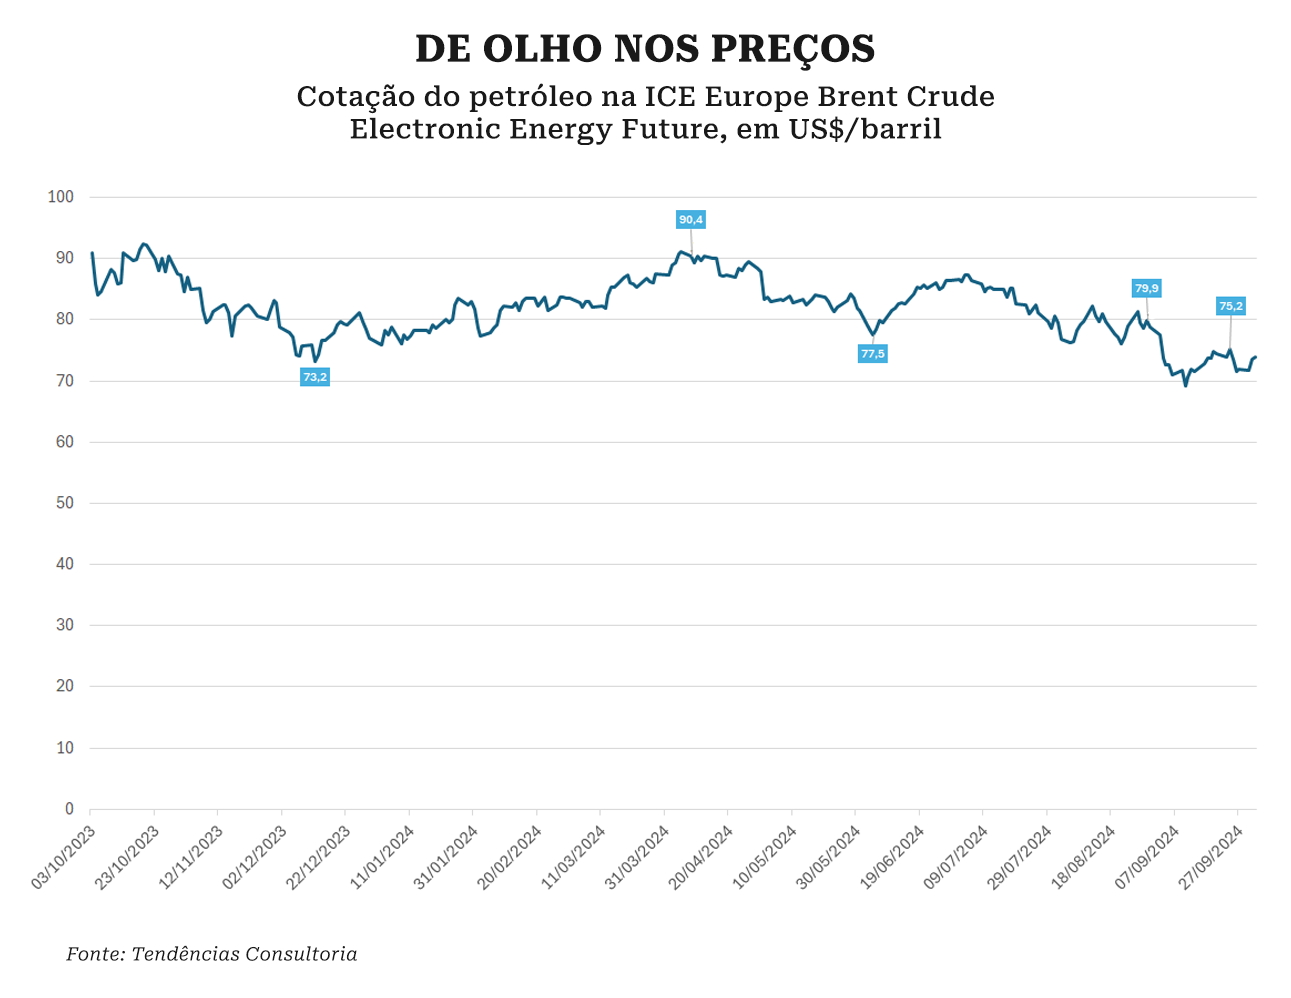
O óleo é tão sensível a conflitos na região que, apenas entre segunda e quarta-feira desta semana, o barril valorizou 3%, para US$ 73,9 - ou seja, em três dias, houve recuperação da perda observada na semana imediatamente anterior, quando a commodity desvalorizou 2,6%. A referência utilizada é o brent crude (petróleo bruto) negociado na ICE Europe Futures. Apenas ontem, a cotação disparou 5%, para US$ 77,62/barril, após declarações do presidente americano Joe Biden veiculados pela imprensa americana no meio da tarde.
Aprenda a proteger e gerir seus ativos digitais em um cenário tributário complexo no curso Tributação e Sucessão de Bens
Questionado se apoiaria Israel atacando as instalações petrolíferas do Irã, Biden respondeu: "Estamos discutindo isso", antes de acrescentar "Acho que seria um pouco ..." sem concluir a frase. A informação é do Wall Street Journal (WSJ), mas outros veículos, como a Bloomberg, também noticiaram o episódio.
“O mercado está em alerta, principalmente devido à importância do Irã na produção e distribuição de petróleo”, diz Volnei Eyng, CEO da gestora Multiplike. “A situação ainda não é de pânico generalizado. Contudo, os analistas têm ressaltado que qualquer escalada significativa poderia ter um impacto profundo nos preços do petróleo e nas cadeias de suprimento globais”, continua.
Do ponto de vista econômico, qual é o fato sob observação dos analistas nos próximos dias? Benjamin Netanyahu, premiê israelense, disse na terça (01) que o Irã tinha cometido “um grande erro” e que “pagaria por ele”, conforme rememorou ontem (3) manchete no site do WSJ pela manhã. O mercado observa eventuais consequências ao Estreito de Ormuz – que fica entre o Irã e a Arábia Saudita, canal que responde por 20% a 40% da saída de petróleo da região.
Um ataque israelense contra instalações nucleares ou de infraestrutura de petróleo do Irã é considerado improvável por analistas consultados pela Capital Aberto. Contudo, o fato levaria a uma escalada expressiva do conflito e detonaria uma situação de inflação global, movendo ponteiros de juros e corrida de investidores para a renda fixa.

PUBLICIDADE
O Irã está entre os cinco maiores produtores da Organização de Países Produtores e Exportadores de Petróleo (OPEP). A Arábia Saudita, o maior produtor, não está envolvida no conflito até o momento, um fator que explica, em parte, porque os preços do petróleo não tiveram alta mais considerável imediatamente após a disparada de mísseis e ameaças de retorno feitas pelo premiê israelense.
“Eu acho que observar o fluxo é até mais importante que a produção. Ali circulam os navios tanque dos principais fornecedores globais de petróleo, há reservas expressivas no local. A guerra não se restringe necessariamente aos continentes”, disse Walter de Vitto, sócio da Tendências Consultoria. Qualquer fator que comprometa o fluxo já encarece a logística – o fato de haver conflito regional já eleva fretes marítimos, por exemplo.
“O mercado está tentando entender qual é o nível real dessas tensões e as apostas, por enquanto, são de que elas não devem escalar”, complementa Bruno Cordeiro, analista de inteligência da consultoria americana StoneX. Até a manhã desta quinta, os analistas ainda apostavam em conflito restrito entre Israel e grupos paramilitares da região. Por ora, a resposta de Israel foi direcionada aos integrantes do grupo Hezbollah (milícia pró-Irã) presentes no Líbano.
Estagnação e consequências
A estagnação do comércio de petróleo em razão de eventual escalada da guerra geraria um enorme volume de implicações. “Para ser muito sincero, eu não consigo nem enxergar todas as implicações dum cenário desses”, diz de Vitto, da Tendências. A mais direta é, claramente, a inflação. Qualquer fator que impacte o preço do barril vai ‘bater’ na inflação do petróleo e, consequentemente, em muitas cadeias, já que petróleo é base do combustível e da logística.
Um mundo inflacionado leva a maior tentativa de controle, com consequente elevações de juros. Caso os preços do óleo afetem a inflação global, os investidores tenderão a buscar ativos mais seguros, como ouro e títulos do governo, enquanto evitam ativos de risco, como ações de mercados emergentes. “O mercado pode ver uma desvalorização significativa em ativos mais voláteis e um aumento nos preços de commodities que são vistas como refúgios em tempos de crise”, diz Eyng, da Multiplike.
Eyng lembra, contudo, que os preços do barril estão “extremamente baixos” se comparados a valores históricos – geralmente acima dos US$ 100. O atual patamar de cotações evidencia, em sua visão, um mundo em processo desinflacionário – o Brasil na contramão.
Para o Brasil, que já está inflacionado, poderia haver um aperto maior das taxas de juros. Entre os reflexos possíveis do cenário de escalada está a alta de ações das petroleiras, as quais se beneficiariam temporariamente com a elevação de preços do óleo. “O aumento nos custos de energia, contudo, poderia pressionar a inflação interna, o que poderia influenciar o Banco Central a manter uma postura ainda mais rígida em relação à taxa Selic”, cita Eyng. Além disso, inflação global poderia reduzir o crescimento econômico, afetando o comércio exterior e os investimentos no país, reforçam os analistas.