




Emissões de bonds superam US$ 15 bi e terão um segundo semestre com menos oportunidades
As emissões externas das empresas (bonds) caminham a passos largos para bater o volume de 2023 com alguma folga, na visão de especialistas e bancos de investimentos. Até agora, já foram realizadas operações que levantaram US$ 15,3 bilhões, volume bem perto do captado em todo o ano passado, de US$ 16,2 bilhões. Spreads menores sobre os títulos americanos (treasuries) e o bolso cheio dos investidores estrangeiros voltados para a renda fixa estimulam as companhias a irem ao mercado externo levantar recursos para investimentos ou para melhorar do perfil da dívida.
O volume captado com a emissão de bonds no primeiro semestre é mais que o dobro do levantado em igual período de 2023, que ficou em US$ 7,3 bilhões. A melhora das emissões externas, contudo, é relativamente discreta perto da perspectiva inicial para 2024, avalia Ricardo Carvalho, diretor-executivo da Fitch Ratings. “O ano de 2023 foi fraco, uma base ruim de comparação. Além disso, a expectativa era bem melhor em janeiro, ainda com a projeção de corte no juro americano na conta e de um ambiente doméstico mais calmo, o que não é realidade atual marcada por ruídos”, explica Carvalho. Também decepcionou, na visão do executivo da Fitch Ratings, a quase ausência de novos emissores ou de empresas com rating menor. “A diversificação que esperávamos não veio, quem acessou foram as high grade, que ajustando a taxa conseguem sempre captar.”
A única nova entrante no mercado externo no primeiro semestre foi a Ambipar, que fez sua primeira emissão de bonds logo após a captação de US$ 4,5 bilhões pelo Tesouro Nacional, em janeiro. A companhia, que presta serviços ambientais, levantou US$ 750 milhões colocando papeis com vencimento em 2031 e pagando um yield de 9,875% ao ano.
O que é positivo, destaca Carvalho, é que o mercado de capitais local tem conseguido nos últimos anos atender às empresas com ofertas em volume maior e taxas interessantes. “Tem janelas locais de captação que há alguns anos não existiam, papeis de 10 ou 15 anos que antes não eram uma realidade. Hoje, as empresas podem avaliar uma emissão local ou externa como alternativas.”
Nas contas do Itaú BBA, que incluem todas as emissões que tenham algum DNA brasileiro, este ano as captações externas já chegam a US$ 16,5 bilhões em 18 operações, próximo dos US$ 19 bilhões do ano passado. Nos critérios da casa entram, por exemplo, emissões da Abra, que é a holding da Gol - metade Colômbia e metade Brasil - ou mesmo a JBS dos EUA. Para o executivo do time de Renda Fixa do Itaú BBA, baseado em Nova York, Pedro Frade, o conjunto de fatores que estimula a busca por emissões externas vai além da taxa. “O mercado de capitais brasileiro evoluiu muito nos últimos anos, ficou competitivo, com volumesmaiores e custos mais interessantes, mas empresas olham também fatores como receita ou dívidas dolarizadas, como o caso da Vale, 3R Petroleum ou Raízen, ou necessidade de rolagem de parte da dívida em dólar, como Votorantim Cimentos”, explica Frade.


PUBLICIDADE
Atualize-se sobre as novas regras da CVM e do Banco Central e evite riscos legais e financeiros associados a ativos digitais no curso Cripto Law
Para o segundo semestre, o executivo prevê uma janela menor, citando as férias de julho no hemisfério Norte (EUA e Europa), que respondem por 70% das captações, as eleições americanas em novembro, que tornam o mercado volátil e não ajuda, e dezembro em que raramente saem operações. “A janela que vemos deve ir até setembro, depois fica mais difícil.”
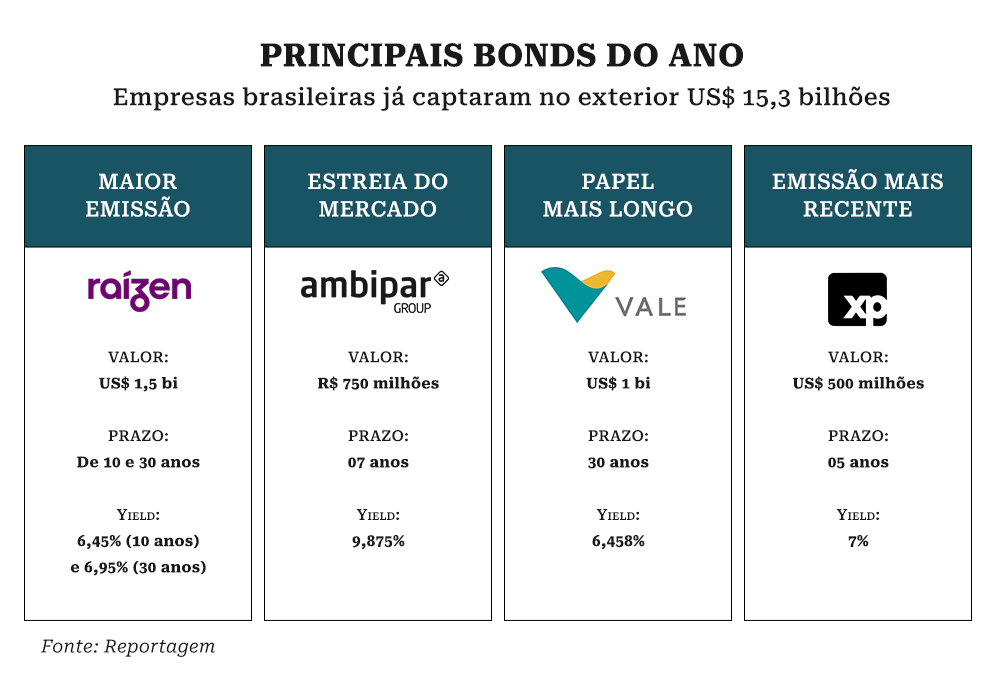
Sobre o custo a que os bonds estão sendo emitidos, bem maior do que nos anos anteriores, Frade pondera que a análise deve ser individual. “Tem empresa que capta hoje a um custo maior para rolar dívidas, e o prazo compensa, ou mesmo para a recompra de bonds emitidos antes pegando bom momento de mercado. Cada caso é um caso, mas como o treasurie americano subiu, as taxas também acompanham”, diz. Ele cita a emissão recente da XP, em que o Itaú BBA participou. “O custo a ser calculado leva em conta o da nova emissão contra quem fizeram antes, em dólar, suapado para reais.” Na visão de Frade, o ano pode chegar com algo perto de US$ 20 bilhões captados no exterior.
O número é também a previsão feita por Gilberto Noboru Nakayasu, responsável pela Área de Mercado de Capitais de Dívida Internacional do Bradesco BBI. “Pode chegar a US$ 20 bilhões, o que é bom, supera 2023, mas ainda assim bem inferior a períodos recentes”, comenta. “É bem melhor do que o captado em 2022 e 2023, mas inferior à média anual registrada entre 2017 e 2020, na casa dos US$ 25 bilhões. Um dos motivos é que embora o spread over sobre o treasurie esteja menor, o yield absoluto está mais alto”, explica Noboru.
A emissão da Vale realizada em junho captou US$ 1 bilhão com vencimento em 2054 pagando um yield de 6,458% - em termos absolutos elevado – mas um dos menores spreads ante o papel de 30 anos. Outro bond emitido recentemente foi da XP que levantou US$ 500 milhões por um prazo de 7 anos e um yield de 7% ao ano. As duas empresas anunciaram que utilizarão os recursos captados para recomprar bonds que vencem no curto prazo, alongando o perfil da dívida.
O executivo do Bradesco BBI também menciona, falando sobre a forte demanda que as emissões têm atingido, em alguns casos superando em cinco, seis vezes à oferta, a melhor posição do Brasil frente a outros emergentes. “Não é qualquer empresa que acessa o mercado externo, normalmente são high grades e que atraem os bolsos dos investidores”, comenta. “É questão comparativa. As empresas high grades nacionais são melhores do que as dos emerging markets e pagam retornos atrativos.”
Noboru, falando sobre o segundo semestre, faz coro também sobre a janela mais apertada. “Vai ser mais difícil, tendência é de as empresas acelerarem para fugir da eleição americana. Claro que uma emissão do Tesouro pode ajudar, mas não é mais como no passado tão determinante para as empresas irem a mercado.”