




Copom e Fomc vão manter os juros, mas perspectivas são divergentes
O consenso sobre a manutenção dos juros nas economias brasileira e americana, com a reunião dos seus bancos centrais nesta Super Quarta, passa longe quando o assunto é a perspectiva para o segundo semestre. As atenções se voltam para sinais de que o Federal Reserve (Fed) possa iniciar o corte da taxa a partir de setembro. No Brasil, embora a ampla maioria veja o juro mantido estável em 10,50% ao ano pelo menos até dezembro, começa a ganhar força a visão de que alguma correção de rota – com alta na Selic – pode ser necessária nos próximos encontros.
No caso interno, as preocupações têm nome e sobrenome, como a deterioração das condições de mercado desde o último Comitê de Política Monetária (Copom) com aumento na expectativa de inflação, o dólar mais alto e a piora nas contas públicas. Em 19 de junho, o Banco Central (BC) encerrou a sequência de sete cortes seguidos na Selic. A decisão foi unânime, em contraste com o encontro anterior, quando houve dissenso quanto ao ritmo de redução.
No comunicado do Copom hoje, após a reunião, se houver algum viés será de alta, explica o economista-chefe do Banco Fator, José Francisco Lima Gonçalves. “O Focus desta semana só reforçou a visão de piora nas condições gerais da economia. Além da manutenção da Selic, se houver um viés, será de alta no juro,” explica o economista.
No Boletim Focus divulgado na segunda-feira (29),a estimativa do IPCA para este ano passou de 4,05% para 4,10%, enquanto a previsão para 2025 avançou de 3,90% para 3,96%. Dólar e Selic foram mantidos estáveis em R$ 5,30 e 10,50%, respectivamente, para o final do ano. A projeção para o resultado primário em 2024 se manteve em -0,70% do PIB, mas para 2025 piorou novamente, passando de -0,67% do PIB para -0,70% do PIB.
Fique por dentro de leis e das Resoluções da CVM que transformaram o mercado no curso “Tudo sobre: Mudanças Regulatórias 2024”
O BTG Pactual, que reforça as apostas em Selic mantida na reunião desta quarta-feira (31), faz menção à necessidade de que a política fiscal ajude e abra espaço para cortes no futuro. Na ata da reunião anterior, destaca o banco, o Copom mencionou ver um cenário de inflação mais desafiador e que permanecerá vigilante. “Dito isto, continuamos a avaliar que um maior apoio e credibilidade da política fiscal serão necessários para garantir que o cenário de inflação não se torne mais desafiador e que a desancoração das expectativas não se aprofunde ainda mais”, afirma a área de Pesquisa Macroeconomica, comandada pelo economista-chefe do BTG, Mansueto Almeida, em relatório.
Na visão de Gonçalves, o Copom tem se dedicado a transmitir um ambiente de consenso em torno da continuidade do compromisso com a perseguição da meta de inflação e da expectativa de condução da política fiscal de modo a contemplar “crível e comprometida com a sustentabilidade da dívida, que contribui para a ancoragem das expectativas de inflação e para a redução dos prêmios de risco dos ativos financeiros”. Para o economista, citando o cenário alternativo apresentado pelo Copom na reunião de junho e a perspectiva de mudança do horizonte relevante com desancoragem, levam à expectativa de manutenção da Selic em 10,50% até meados de 2025.
Além da piora nas expectativas de inflação, os últimos dados divulgados também reforçam a necessidade de uma política monetária restritiva. O IPCA-15 de julho ficou acima do esperado (0,30% contra 0,24%) e acelerou em 12 meses de 4,06% para 4,45%. O traço negativo, destaca relatório do Fator, foi a elevada contribuição dos serviços, com 25 dos 30 pontos. Os preços administrados entraram com 14 dos 25 pontos, com destaque para energia elétrica e gasolina, subitens que devem seguir pressionados. Ainda no campo desfavorável, a contribuição dos preços dos serviços subjacentes, mais sensíveis à política monetária contracionista, foi de 13 pontos contra os 25 do conjunto de serviços. “O IPCA-15 acelerou em 12 meses, assim como seus núcleos e os preços dos serviços. O fato de que a inflação corrente não seja o principal foco do Copom na atual conjuntura, mas sim as expectativas, não impede que o resultado reforce a cautela do comitê”, diz José Francisco.


PUBLICIDADE
O Itaú BBA reforça a expectativa de que o pano de fundo se tornou, novamente, mais complexo desde a decisão anterior. Relatório assinado por Mario Mesquita, economista-chefe do banco, “a despeito de alguma melhora no ambiente externo, a percepção de risco local se manteve elevada e os preços de ativos no geral passaram por forte volatilidade”, citando câmbio, a resiliência e o aquecimento do mercado de trabalho – com salários sob pressão, que são consistentes com aumento da inflação de serviços à frente. Um possível sinal mais duro do Copom, ao anunciar a decisão de hoje, não está descartada pelo Itaú BBA.
“Um possível sinal mais duro, mas inteiramente cabível, seria a descrição de um balanço de riscos assimétrico para cima, acompanhada da afirmação de que o comitê não hesitará em retomar o ciclo de ajuste (para cima). Acreditamos, ademais, que uma minoria do comitê já deve ter tal avaliação do balanço de riscos, o que tende a aparecer no ciclo de comunicação associado à próxima reunião do Copom”, analisa a equipe do BBA.
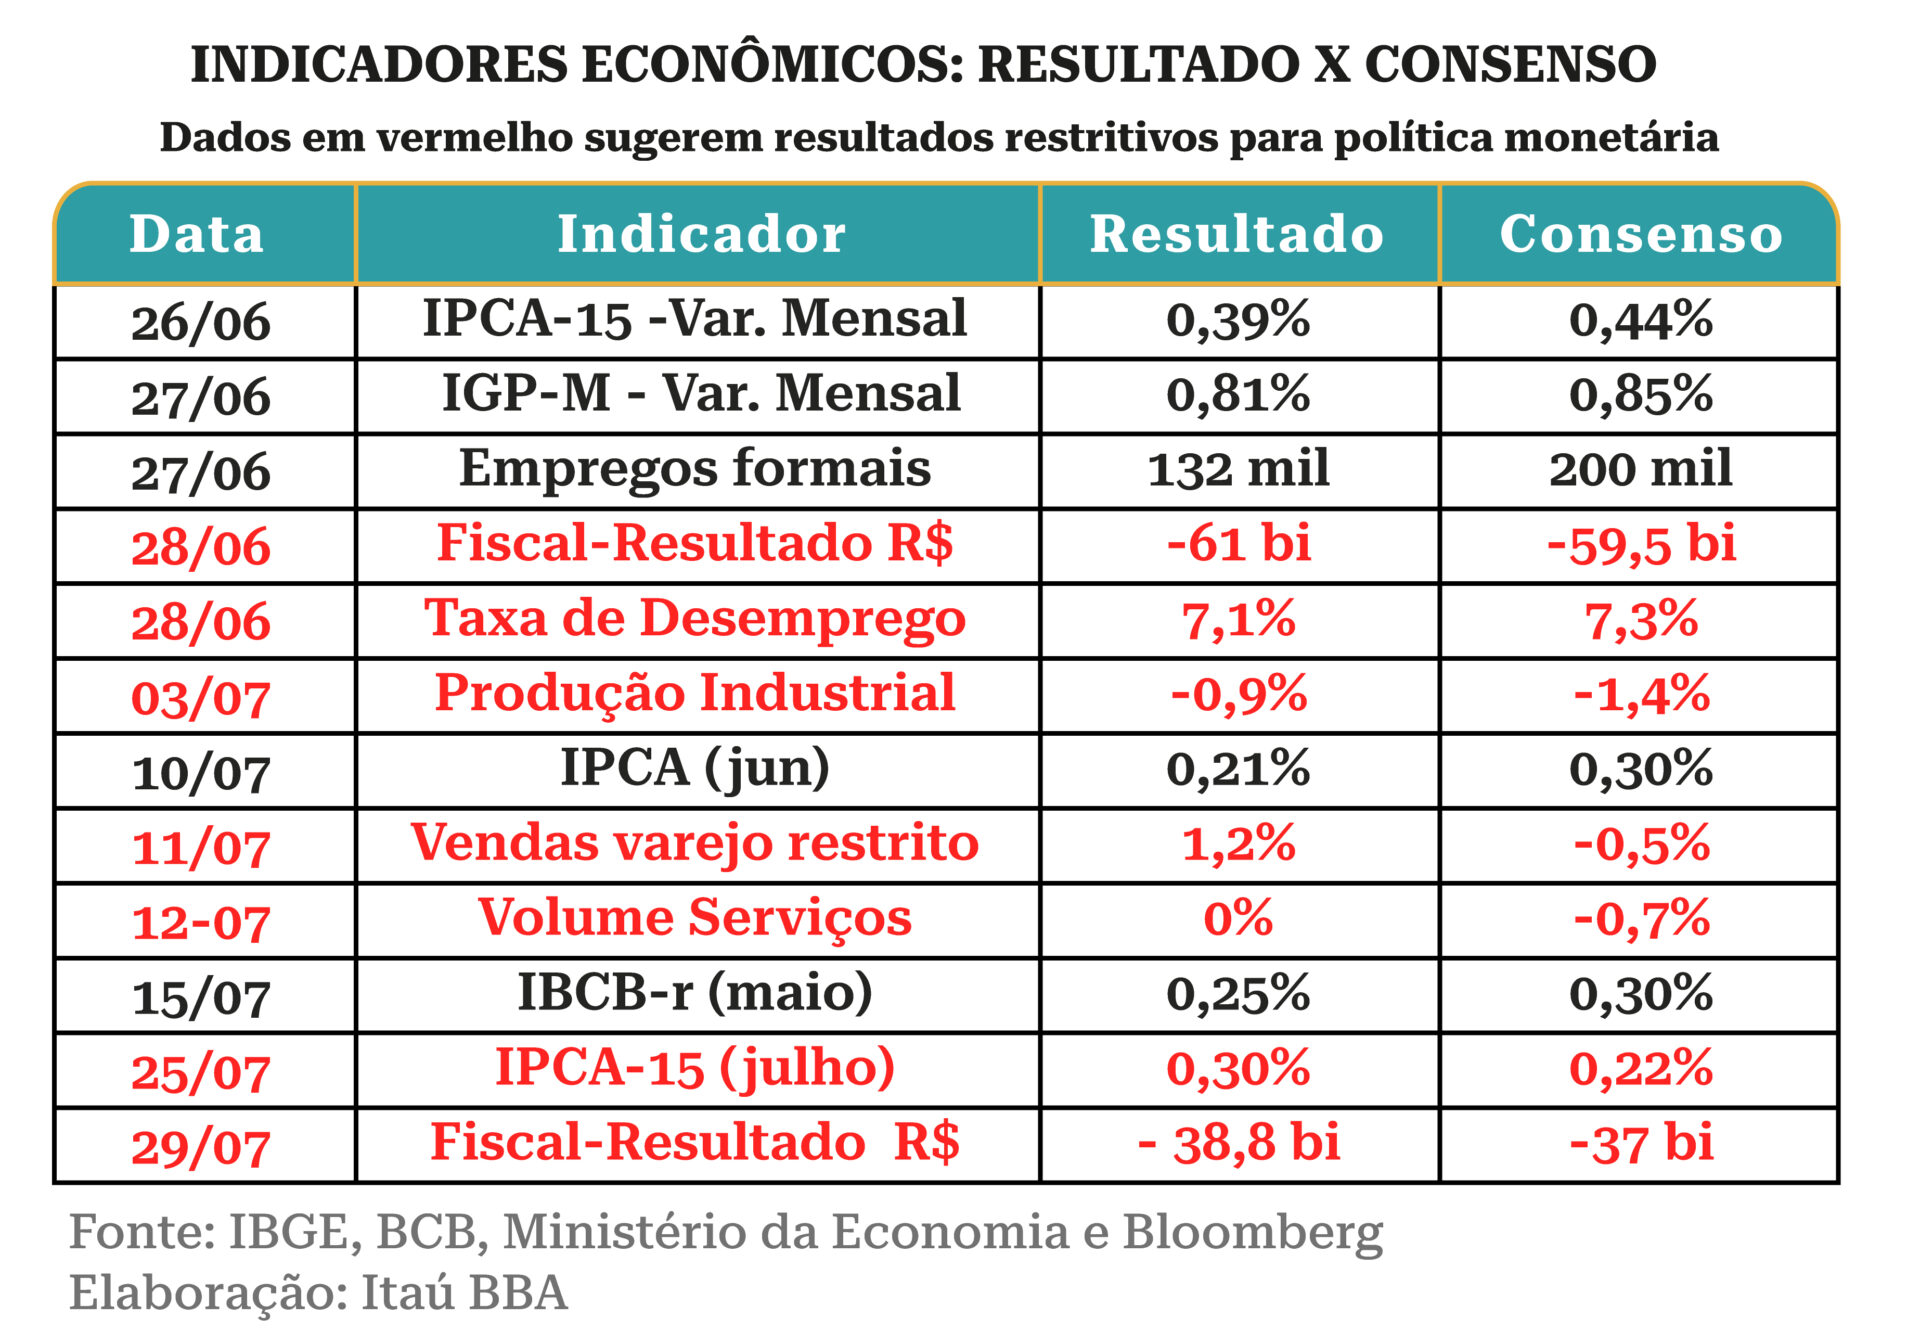
Na tentativa de tentar antecipar as decisões do Copom, o BBA utiliza o Copômetro, um índice que mede o grau de restrição ou expansão implícita na comunicação do BC. A metodologia se baseia em pontuações atribuídas às comunicações relevantes do comitê. “Entendemos que o teor das comunicações recentes, com mensagens mais duras, é compatível com as discussões de elevação na taxa Selic, enfatizando a necessidade de uma postura cautelosa da autoridade.”
Além do Copômetro, o Itaú BBA também desenvolveu o iSent, um classificador de sentimento do BC, baseado em GPT-4. O resultado do iSenti, que usa dados compostos por cerca de mil frases de documentos oficiais do BC e classifica as sentença como dovish, neutral, hawkish ou fora de contexto, o resultado é semelhante. “Para a próxima reunião (hoje), o índice sugere que a comunicação recente é consistente com um aumento da taxa de juros, o que, apesar de não ser nossa expectativa atual, reflete ao menos parcialmente um risco real.”
A visão dos gestores
A XP Investimentos foi ouvir gestores multimercados macro sobre a expectativa para a reunião do Copom desta quarta. Entre os dias 19 e 26 de julho, foram consultadas 34 gestoras que possuem mandatos multimercados macro. A perspectiva de juro mantido em 10,50% foi unânime. Além disso, os gestores ouvidos não veem perspectiva de aumentos da Selic este ano. O relatório, contudo, pontua que “houve sinais em um leve aumento nas projeções para o IPCA no fim de 2024, para 4,07%, o que coloca o Copom em uma situação delicada”.
Na avaliação dos gestores ouvidos pela XP, a perspectiva é negativa para a economia brasileira (60%) e positiva para a global. Embora o resultado seja a manutenção dos gestores multimercado macro aplicados em juros no Brasil, o relatório afirma que, “ainda que haja conversas de bastidores sobre altas de juros, seguimos observando um consenso importante em aplicar juros (76%), sejam eles nominais ou reais”. Na bolsa, o relatório aponta tendencia de redução em internacional e aumento Brasil.
FOMC e o balanço de risco global
Enquanto o BC se reúne para decidir a taxa Selic em um ambiente mais deteriorado, a reunião do Fed ocorre em cenário mais positivo com dados recentes, em particular o PCE, indicador de inflação preferido do banco central americano. O mercado aguarda a confirmação pelo colegiado de cortes a partir de setembro com algo perto de três reduções.
Nos Estados Unidos, o PCE está cedendo, enquanto o PIB acelerou, mas sem alterar as expectativas. A inflação subiu 0,1% em junho ante maio, depois de ficar estável no mês anterior. Na base anual, o indicador avançou 2,5%, em linha com as expectativas. Há 15 dias, o próprio presidente do Fed, Jerome Powell, comentou que os dados econômicos do segundo trimestre corroboram para uma leitura de que a inflação deve ficar dentro da meta de 2%. Análise reforça o cenário mais benigno para cortes na taxa americana no segundo semestre.