



Sem pedras no sapato (Grendene)
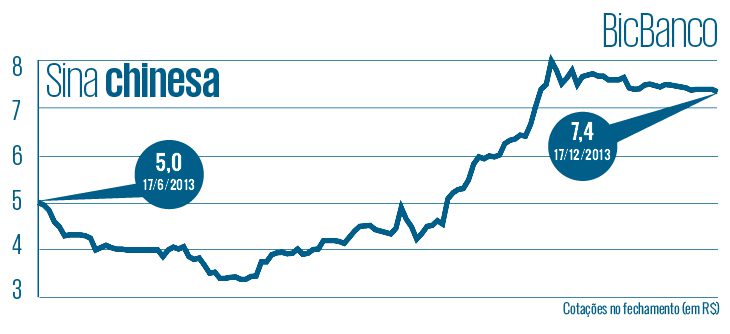
Uma das maiores do setor, a companhia conseguiu se manter firme graças a uma posição financeira sólida e ao dólar valorizado, que ampliou as receitas com exportação. Até setembro, a Grendene acumulava lucro líquido de R$ 295 milhões, uma melhora de 1,5% em relação ao mesmo período de 2013, enquanto as receitas ficaram praticamente estáveis.
A relativa tranquilidade da empresa em cenário adverso se deveu, sobretudo, à quase ausência de dívidas e ao caixa robusto, de R$ 867 milhões no fim de setembro. Além disso, a dona das marcas Rider e Melissa desfruta de uma vantagem natural entre os competidores nacionais por não atuar na linha de tênis esportivos, em que a concorrência dos importados chineses é mais feroz, conforme o analista Guilherme Moura Brasil, do Banco Fator. “Por só produzir calçados à base de PVC, ela também consegue ter uma eficiência operacional maior que seus pares”, explica. O comércio exterior é outra fortaleza. Com cerca de um quarto das vendas destinado a outros países, a Grendene se beneficiou da valorização da moeda americana: a receita de exportação expandiu 10% de janeiro a setembro de 2014.

PUBLICIDADE
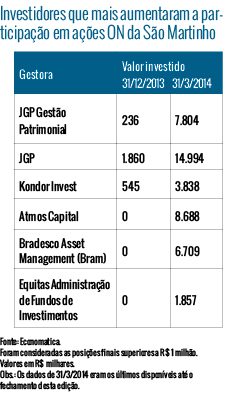
Outra dúvida que paira sobre a Grendene reside na continuidade de sua generosa política de dividendos. Até o terceiro trimestre de 2014, a companhia pagou R$ 125 milhões em dividendos, 33,8% a menos que o total distribuído no mesmo período de 2013. A redução, explica Moura Brasil, resulta de uma mudança ocorrida no início do ano passado, para adequar a política às novas regras tributárias. Mas deixou investidores mal-humorados: nos últimos dois meses, a ação voltou a cair.
A escolha das companhias para esta seção é feita a partir de um levantamento da Economática com a oscilação e o volume negociado mensalmente por ações que possuem giro mínimo de R$ 1 milhão por dia. A partir daí, são escolhidas aquelas que se destacam pelas variações positivas e negativas nos últimos seis meses.