




Do IPO para as compras
| Há dúvidas sobre a capacidade dos lojistas para acompanhar a expansão dos shopping centers, devido aos custos elevados dos novos pontos-de-venda |
Na seara dos shoppings centers, estratégia é a palavra- chave. A BR Malls baseou sua expansão na aquisição de empreendimentos, inclusive aqueles em que a participação disponível para compra é bem pequena. Assim, a empresa aproveita para negociar o direito de preferência caso o shopping venha a ser vendido e trabalha para “delimitar seu território”. Seus planos também não levam em conta limitações geográficas nem restrição quanto ao tipo de público.
O grupo Multiplan destinará 41% dos R$ 668 milhões líquidos obtidos com o IPO para aquisições. Mas o desenvolvimento de novos empreendimentos e a expansão dos negócios já existentes consumirão parcela semelhante: 39%. Outros 14% serão alocados ao banco de terrenos e os 6% restantes vão para o reforço de capital de giro. “Nosso foco é a valorização da ABL. No segundo trimestre deste ano, nosso metro quadrado custava R$ 248, mais de 90% superior à média do setor”, diz Mário Augusto de Paulo, diretor de Relações com Investidores. O Iguatemi investiu R$ 343 milhões em aquisições nos últimos 12 meses. E destinará R$ 310 milhões, nos próximos dois anos, para a construção de três novos shoppings.
A General Shopping não fica atrás das concorrentes e também exibe seu plano de crescimento. “A base é a melhoria dos empreendimentos que estão em carteira, o desenvolvimento de novos projetos e as aquisições”, diz Alessandro Veronezi, diretor de Relações com Investidores da companhia, última a se juntar ao grupo das empresas de capital aberto do segmento. No campo das aquisições, a prioridade é comprar participações superiores a 50% do negócio, o que lhe dá o controle do mix de lojas e a possibilidade de explorar serviços complementares: “77% do faturamento vem da locação de espaços, mas os outros 23% são obtidos através da administração do condomínio, do gerenciamento de estacionamentos e do planejamento do consumo de energia elétrica e água”, completa.
Em relatório divulgado aos clientes, os analistas Adrian Huerta e David Lawant, do JP Morgan, destacam a influência positiva que a exploração de serviços complementares pode ter sobre os resultados operacionais da General Shopping. E projetam um potencial de valorização das ações em torno de 46%. Diana Litewski, da Ativa Corretora, ressalta que as estratégias de crescimento são determinantes para a perspectiva de preço dos papéis. Para a BR Malls, o preçoalvo projetado é de R$ 31,69, o que representa valorização superior a 50% (se levado em conta o fechamento do último dia 24 de setembro). Para o Iguatemi, outro papel acompanhado pela analista, a projeção de alta é de 34%. “O planejamento da BR Malls é melhor para a atual conjuntura do setor, enquanto o avanço do Iguatemi é mais limitado por conta do foco no público de renda elevada”, avalia.


PUBLICIDADE
Além da estratégia de expansão, outra variável relevante nas planilhas dos analistas financeiros que acompanham o segmento é o custo das aquisições. A dúvida recai sobre os efeitos que os novos negócios terão sobre a rentabilidade das companhias. O JP Morgan, no relatório sobre a General Shopping, observa que os movimentos de compra de empreendimentos se concentrarão nos próximos dois anos.
As consultorias imobiliárias são um bom termômetro do movimento de aquisições no setor. A CB Richard Ellis, especializada na análise de imóveis comerciais, fazia de 10 a 15 análises para compras de participações em shopping centers até dois anos atrás. Hoje, esse número chega a 30. Odemir Vianna, gerente da empresa, lembra que, há pouco tempo, demorou dois anos para vender uma participação de 25% do BarraShopping, empreendimento de primeira linha no mercado carioca. “Hoje é preciso desembolsar mais para fazer uma aquisição e, conseqüentemente, o tempo de retorno também será maior”, afirma Vianna.
O que define o valor a ser pago é a rentabilidade que o empreendimento proporcionará e a taxa de desconto aplicada sobre essa projeção, necessária para trazê-la a valor presente. E é justamente a queda dessa taxa que faz com que as aquisições recentes estejam ficando mais caras. Até 2003, para um shopping considerado de primeira linha, aplicava-se uma taxa de 12%. Hoje, esse percentual caiu para cerca de 10%. “No mercado americano, onde juros básicos são de 4,75% ao ano, a taxa de desconto média varia de 6% a 7%. O Brasil oferece espaço para que essas taxas caiam até 8%”, analisa Vianna.
NO RADAR DOS ESTRANGEIROS — O segmento de shopping centers não está restrito à captação de recursos em bolsa para realizar novas aquisições. O forte interesse dos investidores estrangeiros, anterior ao movimento de abertura de capital, é um ponto relevante para o desenvolvimento do setor, além de um indicativo favorável para os investidores que analisam possibilidades de investimento na área. Das ofertas iniciais de ações, mais de 70% dos papéis foram comprados por estrangeiros. Além disso, há significativa participação direta. A Multiplan tem como sócio um fundo de pensão canadense. Um dos principais acionistas da BR Malls é o fundo Private Equity International, do megainvestidor americano Sam Zell. O Grupo Simon, o maior dos Estados Unidos, ainda não desembarcou no Brasil. Sua chegada, assim como a de outros grandes do segmento, é aguardada com ansiedade.
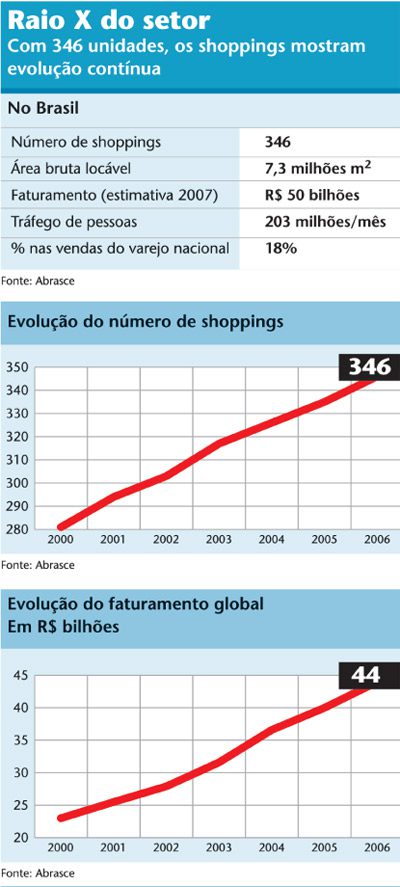
O crescimento do consumo e o acesso facilitado ao crédito também prometem garantir os lucros dos shopping centers brasileiros e manter a atratividade dos seus papéis. O setor responde por 18% das vendas do varejo nacional e seu faturamento cresceu cerca de 10% ao ano nos últimos três exercícios. Chegou aos R$ 44 bilhões, ou cerca de 2% do PIB nacional, no fim de 2006. “Ao que tudo indica, em 2007 estaremos próximos dos R$ 50 bilhões de faturamento”, comemora Luiz Fernando Pinto Veiga, diretor executivo da Associação Brasileira de Shopping Centers (Abrasce).
PRESTAÇÃO DE CONTAS — A demanda tanto por empreendimentos prontos como pela construção de novos centros de consumo é grande, mas alguns pontos ainda precisam ser desenvolvidos pelo setor. A Previ, fundo de pensão dos funcionários do Banco do Brasil, é uma tradicional investidora do ramo. Tem em carteira participação direta em 15 shoppings, o que representa 28% dos recursos destinados ao segmento imobiliário. Sua área bruta locável é superior a 511 mil metros quadrados, a segunda maior do País. No entanto, a fundação encontra dificuldades para acessar informações sobre alguns de seus negócios.
“Em dois casos recorremos à Justiça para convocar os administradores a realizar assembléias de prestação de contas”, conta o diretor de participações, Renato Chaves. Ambos não envolviam sociedades anônimas. A fundação segue empenhada em implantar processos e condutas que aproximem as empresas do setor do modelo de gestão das S.As. Planeja criar órgãos de fiscalização — equivalentes a um conselho fiscal —, impor regras para os casos em que há conflito de interesse e abolir as vendas sem nota fiscal pelas lojas, que impactam o cálculo da parcela variável dos aluguéis.
Outro ponto a ser considerado quando se pensa em perspectivas para o setor é a capacidade dos lojistas de acompanharem a expansão dos shopping centers, devido aos custos elevados da implantação de novos pontos-de-venda, em especial as megalojas e lojas de grife. “Por essa razão, já se observa a captação desses recursos a partir da oferta de CRIs lastreados nos contratos de locação das lojas”, observa Eliane Monetti, do núcleo de real estate da Escola Politécnica da Universidade de São Paulo (USP) e pesquisadora do setor de shopping centers.
Apesar das dificuldades inerentes, especialistas avaliam que o setor está maduro e tende a desempenhar um papel cada vez mais importante na vida dos brasileiros, seja nas capitais ou no interior. Segundo Eliane, “é nos shoppings que se pratica o melhor varejo, incorporando muito mais do que o comércio tradicional pode oferecer”. Para o investidor que já gostava de varejo, está aí mais uma opção.