




Mirando R$ 1 bilhão sob gestão em 2026, Nero Capital foca em equity e crédito e descarta M&A
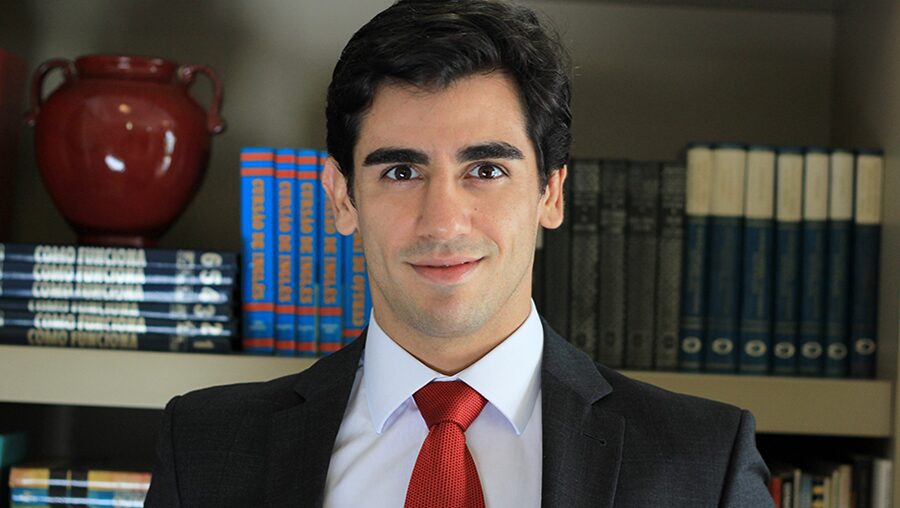
Nascida do desejo de criar uma gestora com foco em gestão de ativos com alta possibilidade de retorno compensado pela mitigação de risco, a Nero Capital surgiu em 2021. Inicialmente com enfoque em ações, a casa atrai especialmente investidores institucionais, e agora aplica esforços também na área de crédito, em que atua na estratégia de multicedente/multisacado. “Para mim, 2025 foi um ano extremamente emblemático quando pensamos nas nossas estratégias. Na nossa célula de equities, hoje capitaneada pelo Daniel Utsch, tivemos um crescimento importante de volume e de rentabilidade, lembrando que é uma estratégia na qual podemos ter posições vendidas, uma estratégia long biased, então o foco não é acompanhar o Ibovespa, é acompanhar o benchmark, o CDI, mas temos algumas métricas internas, e teve uma ótima performance este ano, em termos de resultado”, conta Bruno Di Giacomo, CEO e sócio-fundador da Nero Capital. Em entrevista ao Além do Capital, Bruno conta sobre a visão e os planos da casa, que pretende atingir R$ 1 bilhão de AuM em 2026, e afirma não cogitar M&A. Para o executivo, é um tema que precisa de muita diligência e sinergia de equipe, e não é algo que está no radar da Nero. “A gente não cogita nenhum M&A, e, por sinal, entendemos que são um tema muito complexo. Às vezes simplificamos o que é um M&A, mas já vi mais fusão dar errado do que dar certo.” Acompanhe:
Como surgiu a Nero Capital? Qual foi a motivação e o propósito por trás da criação da gestora?
A Nero surgiu do desejo de criar uma gestora de recursos que tivesse o foco em gestão de ativos com alta possibilidade de retorno compensado pela mitigação de risco. E dado que somos brasileiros, não podemos esquecer quais são as características no universo brasileiro que detêm isso, que são completamente diferentes do mercado internacional. Tudo que a gente entende que tem uma boa relação risco-retorno são classes de ativos que olhamos. A motivação sempre foi criar essa gestora focada em ativos que guardassem essa relação e, não necessariamente monotemática. Então surgimos em 2021 para colocar essas estratégias de pé.
Nestes anos desde a fundação, quais foram os principais marcos ou viradas na trajetória da Nero? Como a casa foi avançando em novas áreas de negócios?
Acho que o grande marco é sempre o agora. Para mim, 2025 foi um ano extremamente emblemático quando pensamos nas nossas estratégias. Na nossa célula de equities, hoje, capitaneada pelo Daniel Utsch, tivemos um crescimento importante de volume e de rentabilidade, lembrando que ela é uma estratégia na qual podemos ter posições vendidas, uma estratégia long biased, então o foco não é acompanhar o Ibovespa, é acompanhar o benchmark, o CDI. Mas temos algumas métricas internas, e teve uma ótima performance este ano, em termos de resultado. No crédito, temos uma estratégia de crédito multicedente/multisacado ativa. Não me lembro de gestoras de recursos que tenham estratégias ativas de multicedente/multisacado. A maioria das gestoras de recursos são passivas, então nesse mundo de estruturado, as consultorias são ativas e as gestoras são passivas.
Aqui, fazemos a gestão de crédito mesmo dentro de casa, na qual a gente cresceu bastante a operação, lançou super recentemente, na semana passada, a primeira oferta pública de captação de recursos, mas ela é uma estratégia majoritariamente proprietária, então acho que esse foi um ano muito emblemático em termos de virada, até pelas projeções que a gente tem para 2026.
Hoje, como está o AuM da Nero? Como avaliam a evolução da casa?
Em 2025, a gente superou R$ 500 milhões sob gestão. Nosso foco está em ampliar esse número e provavelmente atingiremos o bilhão em 2026, então devemos dobrar de tamanho ano que vem.
A gestora foca especialmente em ações, certo? Por quê? E há planos de entrar em novos segmentos?
Nós temos duas áreas de foco na Nero: equities (ações) e crédito. Nosso plano é aprofundar esses segmentos. Tem muito espaço para crescimento nessas estratégias, principalmente pelo modelo de gestão que aplicamos nelas. Tem inúmeros fundos de equities e inúmeros fundos de crédito, mas talvez tenha pouquíssimas casas que fazem equities de uma maneira micro, bottom-up, fazendo de forma matricial o macro entrar nessa estratégia e, no caso desse fundo que nós temos aberto, com um turnover de posições bastante ativo. Então, temos uma gestão onde trocamos de posição. Se o upside fecha, a gente não tem receio nenhum de trocar de posição e, se ele abrir de novo, fechar essas posições. Conseguimos girar bastante esse portfólio, ainda sendo extremamente fundamentalista. São pouquíssimas casas que fazem isso, isso chama bastante atenção dos investidores. E no caso de crédito, a forma que fazemos o gerenciamento de risco e análise de ativos é talvez um dos grandes valores da nossa operação. Na estratégia de multicedente/multisacado, usam, em geral, métricas tradicionais de risco, concentração, etc., mas nossa metodologia de apuração de risco e análise é bem diferente do restante da indústria, o que entendemos favorecer muito o investidor gringo, que tem interesse em estratégias que usam metodologias muito bem definidas de análise e risco, e usamos outras além dessas tradicionais. Do ponto de vista de análise, na parte de crédito, hoje ela é 100% feita em bancos de dados e análise de dados processuais, então não existe aquele artesanato de planilha. Hoje, todas as nossas avaliações são realizadas dentro de sistemas, base de dados totalmente proprietários, e isso faz com que a gente tenha uma esteira de análise de crédito muito bem definida, o que permite que a gente acesse créditos de empresas menores em uma velocidade grande e uma gestão de portfólio muito mais dinâmica.
Tem produto novo à vista ou nos planos para 2026?
Hoje, não temos nenhum produto novo em vista, provavelmente a gente aprofunde dentro dessas próprias estratégias, então criar um veículo de crédito que faça duration média. Talvez esses sejam próximos passos, por exemplo, dentro do nosso universo.
Com o atual cenário macroeconômico no Brasil e no mundo, como vocês estão posicionando os fundos da Nero? Que tipos de risco e oportunidade vocês veem como mais relevantes para os próximos 12?
Talvez, a grande oportunidade que o mercado brasileiro veja de forma macro, e até muitos números já se sacramentaram em 2025, é uma eventual queda nos juros aqui. A discussão não é se, é quanto e quando. O comportamento da inflação, após esses cortes, entendemos que deve continuar uma inflação relativamente pressionada, mesmo com o patamar de juros atual e com os cortes. Achamos que os grandes ventos que vêm não são exatamente do corte, e sim das dinâmicas na economia real que serão inerentes a esse novo movimento, talvez de uma inflação. Uma inflação mais persistente e uma taxa de juros um pouco menor. São dinâmicas de um ambiente com alguma pressão inflacionária e o Brasil, durante muitos e muitos anos, sempre conviveu com isso. Não é nada diferente do que as empresas do Brasil estão acostumadas, mas voltamos a ter esse cenário na mesa.


PUBLICIDADE
E para os próximos 24 meses?
Falando de horizonte um pouquinho mais longo, olhando para 24 meses, enxergamos esse cenário do exterior flertando muito com o cenário local, então as oportunidades não devem ter uma definição muito grande. A grande oportunidade está em desenvolvidos, Europa e Estados Unidos, ou está em Brasil. Talvez ela esteja muito mais no micro agora, de segmentos, do que necessariamente em países e setores. Então começa a ter uma vantagem comparativa quando você tem uma percepção de segmentos e consegue achar as grandes oportunidades dentro deles. Um exemplo que podemos usar são as tarifas que têm sido impostas pelos Estados Unidos. Têm afetado mais uns setores e menos outros. Achamos que as oportunidades serão menos geográficas e mais segmentárias.
Com a eventual queda dos juros, veem uma recuperação da captação dos fundos de equity? Qual o impacto disso na Nero?
De forma geral, estamos muito positivos com o cenário de alocação em ação, principalmente porque os grandes alocadores (fundos de pensão) movimentaram seus portfólios, nos últimos três anos, principalmente, para cumprir suas metas atuariais, e os instrumentos de renda fixa, muitas vezes, em tese, livre de risco, você consegue contratar a rentabilidade necessária para cumprir seus objetivos, então, tem um desincentivo na alocação de produtos com maior variação do resultado potencial. Só essa mudança de cenário, já tende a ser benéfica para a captação de recursos nos fundos de ações. Temos uma perspectiva positiva do ponto de vista macro.
Do ponto de vista micro também estamos otimistas. Não só os investidores institucionais têm demonstrado um interesse pelas estratégias que desenvolve aqui, pelo ponto de descorrelação, ser diferente do "mais do mesmo" que o mercado apresenta, quanto do ponto de vista de diversificação e descorrelação entre as estratégias que compõem seu portfólio, ele também se apresenta como uma estratégia mais descorrelacionada da média da indústria. Do ponto de vista de risco para um grande alocador ou para um family office, por exemplo, ele também se apresenta como uma solução que agrega valor no portfólio. Só esse cenário, esse contexto micro e macro, da estratégia macroeconômica do país, já deve favorecer a captação para 2026.
E essas "oportunidades micro" em segmentos, quais são?
Bom, todo e qualquer segmento que consiga rapidamente repassar preços para os seus consumidores, vindo da sua compra de insumos, tende a se favorecer. Acho que um grande exemplo disso são os supermercados. Como eles têm um giro de estoque muito rápido, tem uma velocidade de correção de preços, um preço também alto. Ele acaba não tendo uma dinâmica de estoques muito longos. Então, eventualmente, esse é o tipo de player que consegue ter uma resiliência no mercado inflacionário. Claro, ele também depende de que tanto o seu fornecimento quanto o seu consumo esteja no mercado local. Então, vamos chamar de companhias tipicamente brasileiras, que consomem no mercado interno e vendem no mercado interno. Elas tendem a navegar relativamente bem nesses horizontes. Claro que estamos falando de grandes empresas com alta capacidade de compra e alta capacidade de venda. No universo de pequenas e médias empresas, isso tem que ser analisado caso a caso. Mas o empresário brasileiro também tem, por costume de experiência com inflação, ter uma dinâmica de ajuste mais rápida do que talvez em outras geografias.
Que tipo de cliente a Nero tem buscado atender — e como isso molda sua estratégia
(institucionais, family offices, UHNW, etc.)?
A Nero, por natureza, tem um perfil de investidor que é o investidor institucional. A natureza dela chama a atenção do investidor institucional e profissional. Acho que esse é o perfil que a casa desperta mais interesse.
Como vocês veem o papel de uma gestora independente no mercado brasileiro atual,
considerando o movimento de consolidação das gestoras? E M&A, vocês cogitam?
Houve uma contração no movimento de expansão das gestoras, a gente teve um movimento de menor expansão, fusões, etc. Mas a gente não cogita nenhum M&A, e por sinal, entendemos que eles são temas muito complexos. Às vezes simplificamos o que é um M&A, mas já vi mais fusão dar errado do que dar certo. São temas que precisam de muita diligência, muito cuidado, sinergia de equipe, e hoje não é algo que está no nosso radar. As gestoras têm um papel fundamental dentro de um movimento muito maior do que o mercado de capitais. Ele atinge o mercado financeiro, que é a descentralização dos grandes bancos, lembrando que o sistema bancário brasileiro é bastante robusto, há uma deficiência de competição, porque os grandes bancos hoje dominam os segmentos de seguros, asset management, bancário, transacional, etc. E talvez esse oligopólio seja um “problema”, entre aspas, que precisa ser resolvido no Brasil, onde há empresas e pessoas se relacionando com o banco dentro de um clube que detém seis a oito players. Depende de como você faz essa análise, mas não é um ambiente competitivo saudável, e as gestoras e os fundos têm ocupado esse setor pouco a pouco, até por ser uma indústria independente, ela tem um poder de fogo mais lento, mas ela tem ocupado um lugar cativo na forma de se fazer negócio no país, e gerando liquidez para soluções de estratégias líquidas e ilíquidas. Elas têm um papel fundamental no Brasil do futuro, no mercado financeiro do Brasil do futuro.
Atualmente, a casa está em meio bilhão de AuM. Quais as metas a curto, médio e longo prazo
e como pretendem atingi-las? E quais as perspectivas para 2026 na Nero?
Nosso foco é atingir R$ 1 bilhão sob administração, dentro dessas mesmas estratégias. Já vemos o apetite de alguns investidores pelos nossos fundos, maneira de pensar, maneira de agir, descorrelação de produtos que a gente desenvolve. Nosso foco está voltado para isso. Não temos aqui pretensão de qual volume. Volume significa o nosso grande objetivo. Acho que é um marco importante, mas a gente está muito focado aqui em desenvolver performance e como essa performance é realizada. Nos preocupamos em como ela é desenvolvida. Nossas relações são de longo prazo e, os investidores que estão conosco, tenho certeza que têm a mesma visão. Se a gente fizer um pouquinho todos os dias, tenho certeza que a gente já tem grandes produtos e eles serão melhores ainda no futuro. Então, acho que a palavra-chave é consistência.
Leia também: Multiplike acelera expansão com financeira e mira crescimento de 20% ao ano