



Queda da Selic só a partir de abril de 2026, estima economista do BV
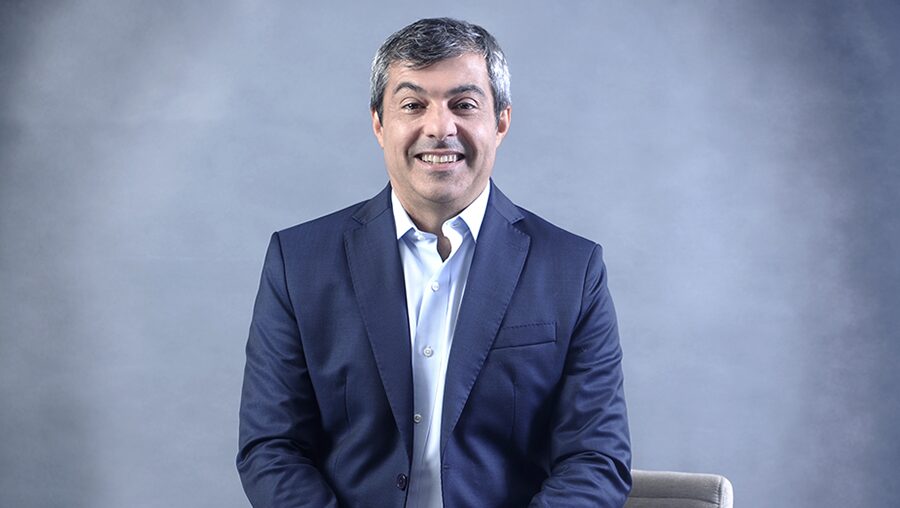
O economista-chefe do banco BV, Roberto Padovani, está no grupo – bastante dividido – que projeta manutenção da Selic em 14,75% ao ano na reunião do Comitê de Política Monetária (Copom) desta noite de quarta (18). O ponto central de sua estimativa é a ausência de fatores suficientemente relevantes para que o BC volte a subir a taxa Selic. “Para subir novamente o juro teria que ter informações muito claras, de algumas variáveis como piora global, petróleo, câmbio andando, algo que justifique. E não há esta clareza”, comenta Padovani. Na entrevista à Capital Aberto, o economista se mostrou otimista em relação ao enfrentamento do tema fiscal, mas apenas no próximo governo. “É uma agenda da sociedade e independentemente de quem vencer a eleição terá que ser feito.”
Acompanhe:

Qual sua expectativa para o Copom desta quarta-feira ?
Curiosamente, o mercado está muito dividido. A gente estava com uma expectativa de alta na Selic, mas mudamos para manutenção em 14,75% ao ano. Eu acho que a estratégia e a comunicação do Banco Central são muito claras. A estratégia evidenciada é que já subiram muito o juro e, portanto, o momento é aguardar os efeitos se materializarem. A comunicação sugere manter a taxa por um período prolongado. Não que o Banco Central não possa subir, a porta ficou aberta para isto, mas a avaliação é que a barra é muito mais alta. Para subir novamente teria que ter informações muito claras, de algumas variáveis como piora global, petróleo, câmbio andando, algo que justifique. E [uma leitura] que estas variáveis afetem o risco inflacionário. Os dados não são muito conclusivos. Outra variável seria uma piora fiscal, o que também não ocorreu. Em economês, falamos da função Reação do Banco Central, como ele reage a esse cenário, e não da avaliação do cenário. Isto foi essencial para que mudássemos nossa avaliação de alta para manutenção da Selic.
Nem mesmo o quadro externo, com novo conflito no Oriente Médio, justificaria uma alta no juro?
O quadro externo é dúbio, mas por outro lado tem um dólar global muito fraco. Isto ajuda o Banco Central. Os dados de inflação não são bons, mas os núcleos estão vindo melhor do que o esperado. Dados de atividade, da mesma forma, foram muito fortes no começo do ano, mas a gente já começa a ter alguns sinais de acomodação no ritmo do crescimento. Economistas discutem se o crescimento é 2% ou 2,5%, mas acho que, de maneira geral, existe um consciência de que desacelera. A realidade é que não tem informações novas. É um quadro já conhecido. A estratégia do BC é esta, nível importa menos do que o tempo. É a mesma cabeça que temos aqui. É manter o juro alto por um período suficiente. Mesmo o conflito Israel-Irã é difícil antecipar. Não dá para avaliar se petróleo e câmbio vão mudar de nível. Temos uma semana importante com reuniões dos bancos centrais no Japão, na China, na Inglaterra, nos Estados Unidos. É curioso porque todos os bancos centrais estão em momentos diferentes do ciclo, mas todos com o mesmo discurso de que precisa aguardar mais informações antes de tomar decisões.
Estes momentos diferentes dos bancos centrais ao redor do mundo podem impactar no fluxo de recursos para o Brasil?
No caso do Japão, o ciclo é de alta, a China está em um ciclo de baixa, nos Estados Unidos, é de baixa. A característica desse momento é a dúvida em relação aos impactos da política externa norte-americana sobre crescimento e inflação. Existe uma dificuldade muito grande de se fazer diagnósticos em relação aos impactos dessa política sobre preços e crescimento. Os bancos centrais aguardam mais informações e isso pode sugerir, nesse momento, juros internacionais mais elevados em alguns países. Não acho que isto torne o país menos atrativo a fluxos de capital. Eu acho que não é esse o caso. O fato de você ter um ambiente de incertezas acaba afetando os fluxos capitais, bem mais do que o diferencial de juros. Incerteza, no ambiente econômico, faz com que a aversão a risco seja maior tornando os investidores cautelosos.
A inflação tem se mostrado mais resistente aos instrumentos de política monetária?
No caso norte-americano, pegando um exemplo, esse aumento de tarifas fecha a economia, ao mesmo tempo que você está desestimulando a oferta de mão de obra, via processo migratório, com governo sinalizando cortes nos impostos, aumentos dos gastos militares etc. São medidas com potencial impacto inflacionário. E, portanto, você tem juros mais elevados por mais tempo. A gente tem mais inflação e mais juros e podendo ter uma desaceleração econômica que compense isso. A inflação na Europa e nos Estados Unidos não vem reagindo de maneira relevante. Todo mundo está aguardando informações. A princípio, existe essa leitura de um mundo inflacionário, mas não há segurança porque os dados não mostram isso. No caso europeu, a desaceleração tem uma novidade que são os impulsos fiscais. No caso norte-americano, você tem, possivelmente, uma desaceleração que está no radar. Faltam indicadores que consigam dizer com clareza o que está acontecendo, se o mundo é inflacionário ou se é desinflacionário.
O final do ano passado foi bastante tenso, com o tema fiscal em alta afetando os humores. Neste ano, aparentemente os mercados reagem menos ao tema. Por quê?

PUBLICIDADE
Do ponto de vista dos bancos centrais eles não se importam muito com a política fiscal em si. O importante é saber como a política fiscal impacta preços de ativos. Dito isso, a gente tem que lembrar que o comportamento dos ativos financeiros historicamente é influenciado pelo ambiente global. Quando você tem ambientes globais bastante favoráveis, as fragilidades domésticas ficam em seguro plano. Quando você tem ambientes globais tensos, as fragilidades ganham destaque porque as pessoas estão avessas a riscos, sensíveis à qualidade do crédito. O que a gente teve no final do ano passado foi um ambiente global muito tenso. A aversão ao risco global subiu de maneira importante e a questão fiscal ganhou relevância. Este ano, o ambiente global é confuso, mas curiosamente tem beneficiado alguns países, que é o caso de Índia e Brasil. Essa leitura do Brasil, em termos relativos, reduziu a relevância de temas locais.
O fato do atual presidente do BC, Gabriel Galípolo, ser menos vocal em relação ao tema fiscal do que seu antecessor, ajuda?
Eu acho que não tem interferência porque os mercados atribuem peso menor ao discurso do presidente do Banco Central de plantão. E muito mais ao comportamento dos preços de ativos. Você tem um dólar global depreciado, e o real se recuperando, e essa leitura mais positiva em relação ao Brasil acaba deixando certos temas em segundo plano. Enquanto lá fora o Brasil estiver sendo visto com bons olhos está tudo bem. Mas à medida que você possa ter uma reversão nesse sentimento, e essas reversões são muito frequentes, a gente pode ser mais atingido. A preocupação fiscal não mudou, mas o impacto dessa situação fiscal sobre preços de ativos em particular o dólar, torna a situação no Banco Central mais tranquila.
As três altas de um ponto percentual na Selic, contratadas ainda na gestão de Campos Neto, facilitaram o começo do trabalho de Galípolo?
Eu acho que este tema da transição no comando não é mais central no Brasil. Ao contrário do que a gente viu em maio do ano passado, com o famoso Copom dividido e muita gente, naquele momento, acreditando em uma transição ruidosa. O que a gente viu de maio para cá foi um esforço muito grande da diretoria do Banco Central, que incluiu o próprio Gabriel Galípolo, no sentido de mostrar que não mudou nada a forma de administrar a política monetária. Nesse ponto, do Campos Neto ter antecipado um ciclo de três pontos percentuais, teve importância no sentido de proteger politicamente o novo presidente do BC. O tema da sucessão ficou irrelevante, o que é relevante é a dívida pública. Enquanto a nossa dívida pública tiver uma trajetória de alta vai limitar a capacidade do Banco Central em alcançar o centro da meta. Em nenhum horizonte nos próximos anos o mercado está pedindo que a inflação chegue nos 3%. Esse é o desafio.
O ministro Haddad, ao comentar o pacote de tributação de produtos isentos, afirmou que iniciativas como esta vão pavimentar o caminho para uma Selic menor. Você concorda?
Do ponto de vista teórico acadêmico, não basta ter um resultado primário equilibrado, mas ter superávit primários que indiquem a disposição do governo em estabilizar a dívida a médio prazo. É isso que importa hoje. Se você faz um ajuste fiscal que permita superávits elevados, a ponto de estabilizar a dívida, isso vai trazer confiança dos agentes, que afeta mercados de câmbio e juros. O que a gente aprende na academia é que a política fiscal define estes dois preços e, portanto, o Haddad está correto quando faz um esforço fiscal para permitir a queda de juros. O que preocupa o mercado é saber se teremos condições políticas, vontade e ambiente político para que esse ajuste seja feito. O governo tem desde o primeiro dia de mandato sinalizado que há uma preocupação em harmonizar a política fiscal e monetária e em alguns momentos ficou um pouco dúbio para saber qual era a causalidade. Muitas vezes deu a impressão de que o Banco Central deveria cortar juros para baratear o custo de rolagem e, portanto, melhorar a posição do cenário. É uma causalidade inversa que sugere a teoria. Foi importante ter o Galípolo no BC porque deu uma arrumada nessa história. É importante ter a harmonização de políticas nas causalidades corretas começando com ajuste fiscal.
Há algum espaço para corte nos juros ainda em 2025?
Vai depender da produção desse cenário. Uma coisa que ajuda o BC é que ele toma decisões com os dados correntes. Ele não antecipa o cenário. A gente acha que essa é uma agenda que politicamente está madura nesse momento. Existe um certo consenso técnico do que precisa ser feito. Esta agenda (enfrentamento fiscal) está sendo construída e vai ser implementada no próximo governo, depois das eleições, independentemente do partido. A inflação vai continuar em convergência e vai abrir espaço para o Banco Central cortar juro. O problema é que os modelos teóricos sugerem que quando você posterga decisões de corte de gastos você agrava o cenário. O desequilíbrio fiscal leva a um aumento da dívida pública. É um tema absolutamente relevante que vai ganhar espaço nos próximos trimestres no debate político.
Qual o peso da eleição, em 2026, nesta busca por uma solução para o tema fiscal?
Eu acho que independente do partido do resultado eleitoral essa é uma agenda da sociedade. O que diferencia é que você pode ter uma estabilização fiscal que seja mais crível ou menos crível. Mercados anteciparem mais ou menos. Eu, como estou no mercado financeiro, tenho uma curiosidade de saber o quão seguro estarei sobre esse processo para antecipar no preço dos ativos. Quando a gente constrói os cenários, a hipótese que a gente considera é essa. O Brasil enfrentará, seja qual for o governo, o desafio fiscal e isso vai permitir que a gente reduza o nível de incertezas e abra espaço para um juro menor. Mas é um longo caminho. No curto prazo, em 2026, o mercado vai querer saber o detalhe dessa história, como será feito, a velocidade etc. Esta imprevisibilidade é que vai trazer volatilidade financeira. O mercado vai precisar ter clareza de quem é o próximo presidente para, com mais segurança, definir trajetórias de câmbio, juros. Nosso call é de Selic estável em 14,75% ao ano, até abril do ano que vem, quando o BC iniciará cortes de três pontos percentuais, levando a taxa a 11,75%. A partir de abril do ano que vem, então, o mercado vai entender, mais ou menos, qual será a história de 2027.