




Entre sinais dove x hawk do BC, Daniela Lima, da Kinea, vê fim do ciclo de alta da Selic
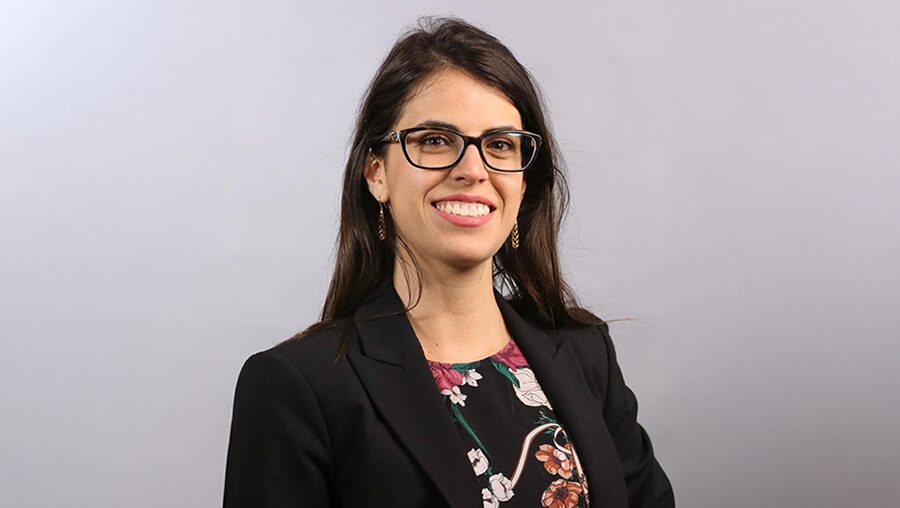
A ata da última reunião Comitê de Política Monetária (Copom), do Banco Central, trouxe alertas importantes sobre o cenário inflacionário, que segue desafiador e exige uma política monetária “significativamente contracionista por período prolongado”. Divulgada nesta terça-feira (13), a ata trouxe trechos mais brandos (dove) e outros um pouco mais duros (hawk) falando dos efeitos do aperto monetário na inflação. Na análise dos pontos explicitados pelo BC no documento, parte do mercado leu como indicativo de fim do aperto monetário. Neste grupo está a economista para o Brasil da Kinea, Daniela Lima. Convidada pela Capital Aberto para analisar o documento, a economista chama a atenção para o parágrafo 9. “É um BC que está vendo uma atividade desacelerando, que é justamente o que ele precisa para ter mais confiança e parar de subir os juros.”
E chama atenção, nos trechos mais hawk, para o balanço de riscos, que o BC “não explicitou se estava assimétrico ou simétrico” e compara ata e comunicado após a reunião do Copom. “O tom do comunicado foi de que a porta para o 0,25 ponto de alta não está fechada, mas o cenário base é de manutenção.” Acompanhe:

O que a ata trouxe de essencial que possa sinalizar os próximos passos da política monetária?
Dois pontos na ata me chamam a atenção. Do ponto de vista mais dove, no parágrafo 9, quando fala que a política monetária contracionista tem contribuído para a moderação de crescimento, que já vê os impactos no mercado de crédito, nas sondagens, e já reconhece alguma moderação dos indicadores de atividade do mercado de trabalho. É um BC que está vendo uma atividade desacelerando, que é justamente o que ele precisa para poder ter mais confiança e parar de subir os juros. Esse foi, talvez, um primeiro passo mais dove do BC. O segundo passo, no parágrafo 10, afirma que espera uma inflexão do mercado de trabalho e que irá se aprofundar ao longo do tempo. Foram pontos dove que chamaram a atenção.
Há pontos mais hawk do documento divulgado pelo Banco Central?
Do ponto de vista mais hawk, eu chamaria a atenção para o balanço de riscos. Sempre que sai a ata a gente compara com o tom do comunicado. E a nossa leitura do tom do comunicado foi de que a porta para o 0,25 ponto de alta não está fechada, mas o cenário base é de manutenção. O tom do comunicado foi de fim de ciclo. Na ata, a gente estava procurando por sinais de, talvez, um pouco mais de detalhes e, principalmente, no balanço de riscos. No comunicado, ele não explicitou se o balanço de riscos, na visão dele, estava assimétrico ou simétrico. No passado, o BC afirmou que não é porque há três itens e não dois de um lado ou de outro (do balanço de riscos), que significa que está assimétrico. Cada item pode ter pesos diferentes. Como neste documento ele não qualificou se o balanço estava assimétrico, como na última, ou estava simétrico, ficou uma dúvida. A ata sugere que o BC teve essa discussão se o balanço de riscos estava assimétrico, embora menos assimétrico do que na reunião passada, ou se o balanço de riscos está neutro. Ele não deixa claro se é uma visão de todos os nove diretores, se entre eles há dúvidas se o balanço está assimétrico ou neutro, ou se tem alguns diretores que ainda acham que o balanço está assimétrico. Neste ponto foi um tom talvez um pouquinho mais duro.
O Banco Central na ata menciona a liberação do crédito consignado privado, que vai na direção contrária da tentativa de frear consumo e inflação. Como você avalia a menção?
Ele incorporou as projeções do consignado privado. Isso é interessante também porque ele estava com o discurso de que o consignado privado ainda tem muita incerteza, dizendo que iria avaliar, e que atualizaria a projeção conforme o desempenho do consignado. Agora, o BC tem informação muito mais tempestiva do que o mercado. Nossa informação está só até março. Ele já tem até, provavelmente, o início de maio. E pelo que estamos vendo, ele já decidiu incorporar o consignado privado na sua projeção. De PIB ele não fala o quanto incorporou, mas o BC tem ali 1,9% de crescimento do PIB, e talvez ele tenha incorporado alguma coisinha revisando para dois. A gente só vai saber isso com mais precisão no próximo relatório de inflação.
Juntando o tom da ata divulgada nesta terça (13) com os dados macroeconômicos, qual a visão para os próximos passos da Selic?
A gente sempre avalia as informações correntes com a disposição do BC, o que ele está pensando. E quando a gente junta o comunicado e a ata, é um BC que já avalia que os juros estão, nas palavras dele, significativamente em patamar contracionista. Ele já espera defasagens da política monetária batendo na atividade, algo que ele já visualiza. Na nossa leitura, o cenário base é de manutenção na próxima reunião do Copom. Salvo alguma surpresa no cenário de atividade, no cenário cambial, em choques de expectativas, algum desvio em relação à evolução das projeções dos indicadores, o mais provável hoje é a manutenção na próxima.
Qual o peso do cenário internacional, com alguma calmaria nos últimos dias, mas ainda incerto, nas projeções do BC?
O BC qualificou bastante a visão dele do cenário internacional nessa ata. Reconhece que, de fato, o cenário está bastante adverso e incerto. A gente tem bastante incerteza global, tem incerteza em relação às decisões de investimento e consumo das principais economias do mundo, como os bancos centrais lá fora vão reagir. Tudo isso consta da ata. Na nossa leitura, teve sim uma acalmada do final de semana para cá, que foi justamente após o acordo de Estados Unidos e China. Na visão do BC, essa incerteza global afeta a atividade do Brasil via desinflação. O mundo desacelerando, traz commodities para baixo, isso é desinflacionário para o Brasil. Talvez com o trade da China, a gente tenha uma menor desaceleração, talvez um pouco menor do que se imaginava lá fora. Mas ainda assim, talvez você tire os riscos de cauda de um ambiente muito mais ruidoso e uma grande recessão global por conta das incertezas geradas por tarifas. Mas, de fato, o mundo está muito incerto. A gente está falando de algo que aconteceu de sexta para hoje (13). Vamos ver como, de fato, tudo isso se desenrolará ao longo do tempo.


PUBLICIDADE
A Selic hoje está em 14,75% ao ano, com um juro real em torno de 8% ao ano. Há riscos de a economia desacelerar além do desejado?
Quando há o questionamento sobre uma desaceleração maior do que desejável, a minha dúvida é se é desejável talvez para quem. Claro que desaceleração de economia e aumento do desemprego nunca é algo socialmente desejável. Mas isso, no fundo, é a consequência de um remédio que o Banco Central tem que dar, que é aumentar os juros para trazer essa inflação mais para a meta que o governo determinou ao Banco Central. São escolhas entre ter uma inflação baixa e para isso, em determinados momentos, você precisa de um juro maior. Respondendo mais objetivamente à pergunta, embora a gente tenha taxa de juros muito elevada historicamente, a gente não espera nenhuma recessão muito profunda da atividade brasileira por conta da taxa de juros. Tem alguns fatores mitigantes que vão atuar um pouco na direção contrária, que é o próprio crédito consignado. Quando você está subindo a Selic, normalmente os bancos também estão subindo juros para o seu tomador final e isso retrai os empréstimos. A gente começa a ver um pouco nos dados de crédito. Mas como você teve essa mudança no crédito consignado, tem parte do crédito acelerando na margem. Isso traz ali um certo colchão. A gente espera, sim, uma desaceleração da atividade, mas não uma recessão muito profunda, dado os gastos do governo que ainda rodam em ritmo elevado, mais baixos do que o ano passado, mas ainda em ritmo elevado.
Quando comparamos os posicionamentos públicos sobre política fiscal, eram bem mais frequentes na gestão do ex-presidente do BC Campos Neto, do que no atual Gabriel Galípolo. Isto é positivo?
O fiscal importa para o Banco Central em duas medidas. No fundo, o mandato é a inflação. Ele tem ali uma meta de trazer essa inflação para 3%. De que forma que o fiscal ajuda ou atrapalha? No momento que o BC está subindo juros, o objetivo é trazer a inflação para baixo, desacelerar a demanda. Se você tem o BC pisando no freio e o governo fazendo o fiscal expansionista, pisando no acelerador, isso é um estímulo de demanda agregada. E atrapalha o trabalho do Banco Central. O BC toma o dado fiscal, ele não vai opinar sobre o fiscal, incorpora nas projeções da demanda agregada e decide qual é a taxa de juros conforme essa economia está crescendo mais ou menos por conta do fiscal. O outro canal é via preços de mercado. Se você tem um fiscal, um governo que tem uma credibilidade do ponto de vista fiscal, isso tem impacto no mercado financeiro de tal forma. Se você tem um governo que está perdendo credibilidade do ponto de vista fiscal, isso piora, por exemplo, o câmbio. E o câmbio é uma variável importante. Nesse sentido, na minha visão, tendo um presidente do BC mais ou menos vocal do ponto de vista fiscal, o que importa são as comunicações oficiais. E quando a gente olha as comunicações oficiais da ata e do comunicado, a gente vê sim o BC que exalta exatamente esses dois pontos. De que um fiscal mais expansionista implica em uma demanda agregada maior e talvez ele tenha que subir mais os juros ou deixar um juro alto mais longo.
Como você avalia estes primeiros meses da gestão de Galípolo à frente do BC?
O próprio Galípolo fala que ele tirou o chapéu de quem faz política fiscal e agora ele está com o chapéu de quem toca a política monetária. Ainda está tudo muito recente, falando no trabalho dele, justamente porque as primeiras reuniões já foram travadas lá em dezembro (sinalização de aumentos na Selic). Agora quando ele assumiu como diretor já mostrou o seu perfil. Se mostrando bastante responsável com os demais membros. Do que o mercado, de uma forma geral, esperava do diretor Galípolo, foi sem dúvida uma surpresa positiva.
Já é possível, dada as condições atuais, visualizar um horizonte de tempo em que a Selic possa ser reduzida?
Depende bastante do câmbio, que está melhorando, melhorou bem. E da própria desaceleração de atividade. A taxa de juros é um remédio que o Banco Central usa para trazer a inflação para a meta. Ele precisa ter sinais de que esse remédio está fazendo efeito e diminuindo a dose, desmamando o remédio. No fundo, a gente está dependendo desse cenário de desaceleração de atividade.
A meta do BC é controle de inflação, enquanto outros Bancos Centrais têm também como meta taxa de emprego, por exemplo. O que é ideal?
Depende bastante de que banco central e de que país estamos falando. Quando a gente tem uma economia que tem um problema histórico de inércia inflacionária, de bancos centrais que não tiveram credibilidade no cumprimento da meta de inflação, é uma coisa, que é o caso do Brasil. Quando você pega um país desenvolvido e que tem um histórico muito grande de cumprimento de meta de inflação, inclusive entregando até um pouco abaixo da meta de inflação, acho que a história é outra. Acho que depende um pouco da conjuntura e do perfil do país em que isso ocorre. Pelo menos por enquanto, acredito que no Brasil uma meta de inflação faça sentido. Pode ser que daqui a 20 anos a situação seja diferente.
A sua visão e de boa parte dos economistas é de que o BC interrompa aqui o ciclo de alta na Selic, mas o que pode dar errado nesta previsão?
No fundo, o Banco Central não vai sinalizar a corte tão cedo, na nossa visão. Ele deve manter uma comunicação bastante dura, dizendo que está vigilante, que talvez até use uma frase que foi usada no Banco Central de 2022, de que não hesitará em retomar o ciclo de alta caso necessário. Dito isso, para voltar a ver cortes de juros precisa de uma atividade desacelerando e do câmbio relativamente bem comportado. Eventos que joguem na outra direção, sem dúvida, atrapalham esse plano. O que pode ocorrer? Talvez o governo faça um impulso fiscal muito relevante, que não leve a uma desaceleração de atividade, que possa levar a uma depreciação cambial, um outro choque de aversão ao risco, por exemplo, como ocorreu em dezembro. Ou mesmo lá fora, um ambiente de aversão ao risco, que faça com que os investimentos saiam dos países emergentes, de uma forma geral, e do Brasil, inclusive, e isso leve à depreciação do real. São eventos que impliquem em um câmbio mais depreciado e uma atividade que não desacelera.