



"Episódio do PIX mostra um governo enfraquecido, sem convicção e muito reativo à opinião pública"
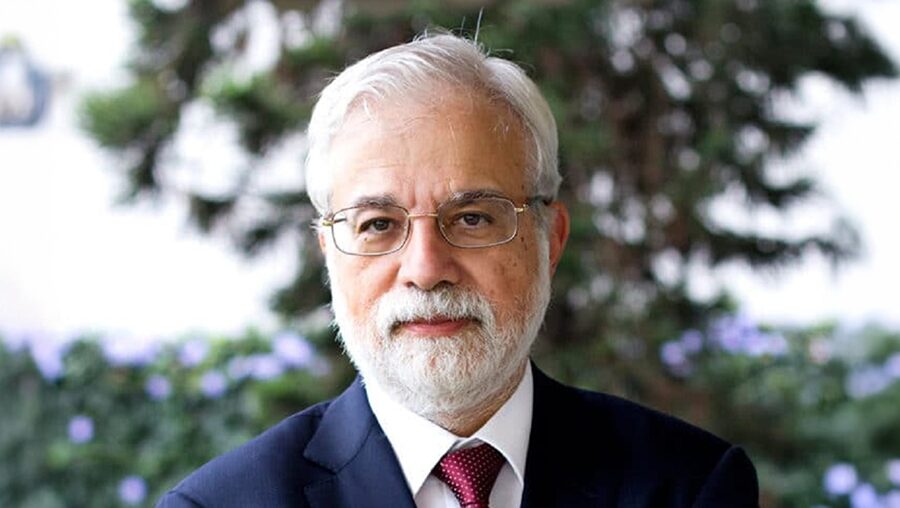
Com farta experiência na iniciativa pública e privada, o economista Gustavo Loyola é uma referência quando o assunto é política monetária e controle da inflação. Sócio da Tendências Consultoria, Loyola foi presidente do Banco Central (BC) por duas ocasiões, entre 1992 e 1993, durante o governo do ex-presidente Itamar Franco, e de 1995 a 1997, no governo de Fernando Henrique Cardoso (FHC). O economista não apenas testemunhou uma miríade de planos econômicos que falharam em derrubar a hiperinflação, como viu nascer o Plano Real, que finalmente logrou êxito e garantiu a estabilização da moeda. Na entrevista à Capital Aberto, o economista analisou as dificuldades atuais para combater a inflação e a piora das expectativas do mercado.
“O Banco Central não tem mais, infelizmente, como melhorar sozinho o humor do mercado”, afirmou Loyola, se referindo aos juros altos que têm, até aqui, tido poucos reflexos nos preços do mercado. Com uma visão que vai além dos aspectos econômicos, Loyola, ao citar a falta de sinalização clara do governo de que fará esforços para o controle fiscal, é direto ao afirmar que “as curvas de juros mostram que o mercado não acredita neste governo, na parte fiscal”. Sobre o episódio do recuo no acompanhamento pela Receita das movimentações do PIX, Gustavo Loyola aponta mais um sinal da fraqueza do governo. “A medida que o governo tomou era absolutamente correta. O recuo mostra um governo enfraquecido, sem convicção e reativo à opinião pública. Corre-se o risco de abrir uma fresta em todo o sistema de controle de lavagem de dinheiro, de fraude.” Acompanhe a entrevista que traz ainda visão sobre a posse de Trump e as dificuldades que serão maiores no Brasil, com o ano eleitoral se aproximando.

Por que as sucessivas elevações na Selic promovidas pelo Banco Central têm tido pouco efeito na tentativa de convergir a inflação para a meta?
Existem muitas forças que atuam contrariamente ao Banco Central. Tem fatores que contribuem para a aceleração da demanda. O primeiro deles é a atuação de alguns bancos públicos que expandem crédito subsidiado, que é pouco sensível às taxas do Banco Central.Do outro lado, a questão fiscal, que é mais grave porque o gasto público impulsiona a demanda e piora as expectativas em relação ao futuro. A questão é a capacidade do governo de entregar um resultado fiscal compatível com a necessidade de estabilização da relação dívida-PIB. Isso afeta os preços de risco, afeta o preço dos ativos brasileiros e afeta o câmbio. E o câmbio, obviamente, afeta a inflação. A questão do câmbio não é só devido a fatores internos, tem também a contribuição de fatores externos. O Banco Central vê-se obrigado a dar uma dose mais forte do remédio e ter efeitos menos fortes desse remédio.
O Sr. falou da dificuldade em controlar as expectativas que pioram ao longo do tempo, mesmo com juro alto. Por quê?
O pessimismo vem da constatação de que a política de juros altos, em algum momento, se torna insustentável. O país pode ter uma taxa de juros mais alta e uma inflação também mais alta. O pessimismo vem da constatação de que o Banco Central não tem mais, infelizmente, como melhorar sozinho o humor do mercado. O BC está fazendo a parte dele, mas se o governo não encaminhar medidas sérias e objetivas na área fiscal, essa reversão de expectativas fica muito mais difícil. A gente olha a trajetória de 2024 e dá claramente para verificar os altos e baixos das expectativas, respondendo a ações e declarações do governo.
O Sr. se refere ao anúncio do pacote de gastos, muito aguardado, e que frustrou a todos?
Exato. O ministro Haddad e a ministra Simone Tebet prometeram um ajuste forte das contas públicas. Mas veio uma medida muito fraca e que, além disso, trouxe o aumento da faixa de isenção do imposto de renda. Você promete uma coisa em uma direção e faz outra, em outra direção. O que as curvas de juros mostram é que o mercado não acredita neste governo, na parte fiscal. Como a curva de juros se torna um pouco mais flat ou invertida mais à frente, significa que o mercado atribui alguma probabilidade de que o próximo governo possa trazer uma política fiscal mais responsável.Isto depois das eleições de 2026. O que vemos é uma parte mais curta da curva de juros subindo, fruto da descrença em relação à política fiscal do governo. Poderia ser pior se houvesse uma descrença em relação ao Banco Central. Mas não é isto. É claro que a inflação pode surpreender positivamente, por exemplo, se por razões externas houver uma redução da pressão sobre o real, queda de preço de commodities. Mas são coisas que não podem ser dadas como certas. Por isso, o quadro é pessimista.
Por enquanto, os juros altos não conseguiram controlar a inflação e tampouco o crescimento econômico. Em algum momento terá efeito no PIB?
O quadro pessimista, inclusive, se refere ao próprio PIB. Embora exista um impulso fiscal ainda forte e tenha toda essa tensão que mencionei, a política monetária tem algum efeito sobre a demanda. Tem um desempenho do PIB ainda contratado em 2024. Além disso, o aumento do gasto com transferências para pessoas físicas vai ser menor esse ano. Constante ou um pouco menor. Vamos enfrentar uma inflação mais alta, com juros mais altos, o que prejudicará o crédito. Levando em conta até a defasagem da política monetária, o PIB vai ceder com esses juros. O PIB vai ficar abaixo de 2%.
O episódio da semana anterior, envolvendo o recuo do governo quanto ao monitoramento de transações via PIX, afeta este quadro de desconfiança com o governo?
Exatamente. A medida que o governo tomou era absolutamente correta. Não tem nada de errado. O que houve ali é uma atualização da norma anterior, editada no momento em que não existia o PIX, mas todas as transferências acima de um determinado valor antes feitas pelo DOC, por exemplo, sempre foram monitoradas. A Receita tem um bom acesso aos dados financeiros dos cidadãos. O que houve ali foi a extensão do olhar da Receita para instrumentos novos. No episódio do PIX, o governo demonstrou não apenas a incompetência na comunicação, mas também alguma falta de convicção. E agora, o que vai fazer? Quer dizer que o PIX vai ter um tratamento diferenciado? Corre-se o risco de abrir uma fresta em todo o sistema, por exemplo, de controle de lavagem de dinheiro, de fraude. O dano foi político, mostra um governo enfraquecido, muito reativo à opinião pública. Obviamente, em uma democracia, os governos têm que estar sensíveis ao sentimento popular, mas do jeito que o governo reagiu, mostra fragilidade e uma tendência muito grande de adoção de medidas populistas.
O governo Lula entrou na segunda metade de seu mandato e, em breve, o tema da eleição vai dominar o cenário. Ficará mais difícil controlar gastos?

PUBLICIDADE
Nós estamos já no final de janeiro, daqui a um ano, mais ou menos, a gente vai estar dominado pela questão, se é que já não estamos. A cada dia que passa, a gente fica mais dominado pelo tema da sucessão presidencial, que nos é lembrada toda semana, por uma pesquisa de opinião, por um negócio desse tipo. Outra dificuldade é no Congresso. A gente sabe, historicamente no Brasil, quanto menos popularidade o governo tem, menor é a influência sobre o Congresso. O Congresso está mais do que preparado para, por exemplo, aprovar uma medida que aumenta o limite de isenção do imposto de renda, mas as medidas compensatórias para isso, que o governo está pensando em fazer, talvez tenham mais dificuldade em aprovar. Independente de análise de mérito, esses grupos que vão ser tributados adicionalmente, que ganham maquis, têm um poder de lobby muito maior sobre o Congresso.
Do ponto de vista do mérito, qual sua avaliação sobre a proposta de mudança no IR?
O IR no Brasil precisa de uma reforma, principalmente devido a uma série de brechas que tem, como a tributação de alguns tipos de rendimentos, que são isentos, e com as rendas do trabalho muito penalizadas, de um certo tipo de trabalho, como os PJs. A gente precisa fazer uma reforma séria no imposto de renda. Mas essa reforma não tem nada a ver com aumento de arrecadação. A carga tributária brasileira já é grande o suficiente. Nós tivemos a conclusão da reforma tributária e a carga ficou em 28%, que é um exagero. O ponto central é a percepção de que o governo não mostrou, até agora, e terá menos apetite em mostrar, daqui para frente, uma política de contenção fiscal mais forte. E mesmo se ele quiser, não vai ter o apoio do Congresso, vai ser muito difícil. Lembra muito o governo Dilma, por exemplo, em erros como a defasagem nos preços dos combustíveis. Você começa a adotar medidas totalmente fora do que seria correto, no sentido econômico, para artificialmente manter a inflação baixa. Isso aconteceu durante o governo da ex-presidente Dilma.
E como reduzir gastos públicos sem o apoio do Congresso?
O Brasil já teve mecanismos fiscais como, por exemplo, o teto de gasto, aprovado pelo Congresso. A casa já deu sua contribuição no passado. É claro que nós temos um problema hoje. As eleições trouxeram um Congresso feito à imagem e semelhança do governo anterior, de Bolsonaro, ou seja, é um Congresso de direita. Os partidos que apoiam o Lula foram minoritários, o que o obrigou a recorrer ao Centrão. Isso complica, mas eu diria que a única maneira é o governo, como um todo, falar a mesma linguagem. Ora, se o próprio governo demonstra falta de consenso em torno das medidas fiscais, como o ministro da Fazenda ou o ministro da área política vai negociar no Congresso? Os deputados e os senadores não são bobos, eles sabem que tem parte do governo que joga contra. O presidente da República não cansa de dizer que não existe problema fiscal no Brasil. Se o presidente não vê uma crise fiscal no Brasil, por que é que eu, deputado, senador, vou achar que o Brasil está em uma crise fiscal? A mensagem é muito ruim. Na minha visão, o grande erro foi acabar com o teto de gastos. Tivemos medidas adotadas no final do governo anterior, de Bolsonaro, já com sinais de populismo fiscal, quando ele buscava reeleição. Foi um absurdo adiar o pagamento de precatórios, o que caiu no colo do Lula. Mas este não é problema, porque o mercado perdoaria o aumento de gastos por conta deste pagamento de um atrasado que era do outro governo. Agora teve reajuste do mínimo, a extensão desmesurada do BPC, os programas de Bolsa Família.Tem um certo descontrole nesse processo todo. E tem o Congresso, que piora todo o quadro, com orçamento secreto.O orçamento é engessado com valores fixos em saúde e educação. O último censo mostrou o envelhecimento da população brasileira e o efeito das migrações internas. Tem muita prefeitura que manda reformar as escolas a cada seis meses para gastar a verba. E o número de alunos está caindo. Tem evasão, mas principalmente menos crianças, jovens, pela mudança na demografia. Precisaria de uma reforma constitucional.
São mudanças mais difíceis que demandam tempo. O que pode ser feito para melhorar, hoje, a perspectiva?
Se você tem uma direção que aponta claramente para a futura redução dos gastos com proporção do PIB, por exemplo, o mercado, se houver credibilidade nessa trajetória, antecipa a melhora da situação, como dizer da mesma forma que ele antecipa a piora. Sempre falam o ‘pessoal da Faria Lima’, mas, no fundo, é uma antecipação da piora fiscal que virá mais à frente. Se o governo indica uma trajetória de reversão do déficit e de geração de superávits primários sustentáveis, e não medidas pontuais, certamente os preços dos ativos vão refletir isso.
O presidente Trump assumiu o governo nesta semana com várias medidas que podem ser consideradas inflacionárias. Como elas afetam o Brasil?
Acho que o efeito é negativo, porque pode ter uma queda do nível de comércio internacional, afetando China e outros países, elevando o nível de tensão a nível global. Pode ser que algumas medidas possam trazer benefícios para algumas empresas americanas e possam melhorar a performance de alguns ativos nos Estados Unidos. Do ponto de vista de emergentes, como o Brasil, vamos ficar quase passivamente vendo tudo, sem contar a questão dos juros. O que dá para saber é que não estamos preparados para o que vem. Estamos desajustados. Somos maus alunos.
Não tem espaço hoje para reverter esta situação de despreparo?
À medida que o governo vai se aproximando das eleições, fica mais difícil. A sua agenda econômica tende a mudar. Não vamos esperar que um governo que busca a reeleição ou a eleição de uma pessoa próxima, vá adotar medidas de restrição no ano eleitoral. Não existe isso. Em nenhum país do mundo. A não ser no caso de uma crise muito grave, gravíssima. O mercado acreditava que o governo estava aproveitando o momento, uma janela de oportunidade para fazer esses ajustes, antes que a questão da eleição dominasse o cenário. Inclusive, poderia ajudar o Banco Central a reduzir o juro mais próximo da eleição. Não foi feito, e fica cada vez mais difícil. Se vier algo, será neste ano e, mesmo assim, em pouco tempo estaremos dominados pela eleição de 2026.
Qual sua estimativa para a Selic ao final de 2025?
A nossa previsão, na Tendências, é juro a 14,5% ao final do ano. Mas a cada dia que passa, o viés é de alta nesta perspectiva. Em 2026, o juro ainda será alto, mas o patamar depende. Se a Selic for suficiente para baixar a inflação, pode ter alguma redução no ano que vem. Hoje, nossa previsão é de inflação este ano em 5%. Se tudo der certo, sem surpresas negativas, talvez uma Selic caindo a 13% no ano que vem.