




“A gente vem sistematizando os processos para criar uma fábrica de serviços de family office”
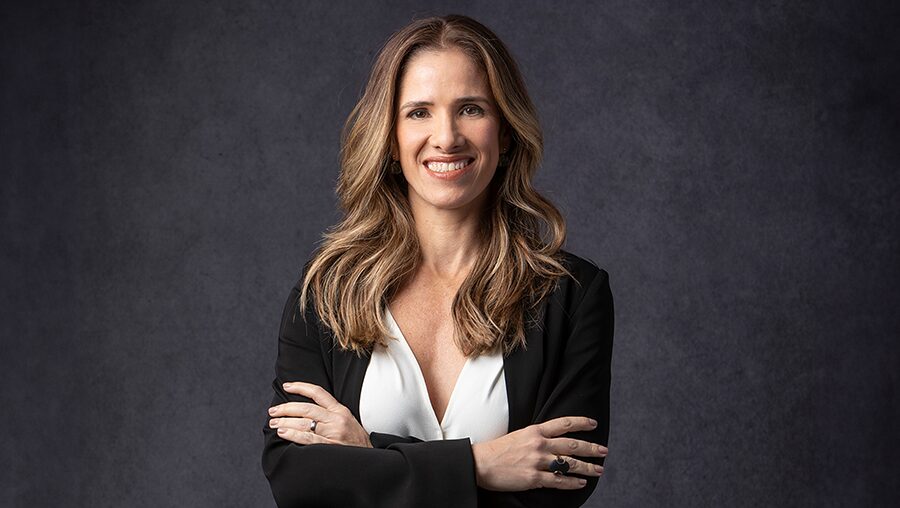
Da Globo para o mercado financeiro. Foi mais ou menos esta a trajetória que levou Sigrid Guimarães ao comando da Alocc Gestão Patrimonial, um family office que tem sob gestão R$ 10,5 bilhões. Quem olha a foto da executiva rapidamente associa Sigrid à sua irmã, a atriz Ingrid Guimarães. Curiosamente, a porta de entrada para o mundo das finanças se deu também pelo universo da mídia. Foram anos na holding da Globo que, na época, cuidava de diversos negócios, incluindo o patrimônio da família Marinho, e tinha áreas bem estruturadas de câmbio, derivativos entre outras. “Minha irmã (Ingrid) começou a ganhar dinheiro e me pedia ajuda, depois a amiga da irmã também pedia ajuda e assim foi avançando”, lembra Sigrid sobre como começou a captar os primeiros clientes no meio artístico.
“Eu fiz teatro no começo, mas a Ingrid sempre falava que eu tinha talento, mas não tinha vocação para a profissão. Minhas amigas me deram muito apoio quando migrei para finanças e sempre diziam que precisavam de alguém com confiança, porque não confiavam em gerente de banco. Comecei dessa forma e foi dando super certo.”
Em entrevista à Capital Aberto, Sigrid relembra o começo da carreira, conta sobre a filosofia da Alocc ao atender as famílias com foco em “preservar o patrimônio ao longo do tempo” e um colchão de liquidez bem acima da média do mercado e explica como o family office tem se organizado para ampliar o atendimento. “Por muito tempo, este tipo de serviço, tailor-made, só estava acessível para famílias ultra-high. Hoje, dá para escalonar esse serviço de family office para mais gente.” Acompanhe a entrevista:

São quase 20 anos de história, gerindo patrimônios, e hoje estão perto de R$ 10,5 bilhões sob gestão. Como foi construída a história do family office até aqui?
A gente tem muito orgulho desse período, porque é exatamente isso. É como cuidar de um patrimônio para que ele atravesse o tempo, para que ele atravesse as crises. E olhando para os últimos 20 anos, passamos por diferentes momentos. Conseguimos. É fruto do modelo que criamos aqui. Nós somos uma casa de aposentadoria, nós somos uma casa de longo prazo. O objetivo é a preservação patrimonial ao longo do tempo.
Como ter esta filosofia e trabalhar em um ambiente que ainda olha muito para o curto prazo?
Enquanto o mercado, em geral, é muito curto prazista, nós temos uma cabeça muito parecida com aqueles fundos endowments das faculdades americanas. Sempre olhando o farol longe e educando os nossos clientes a pensar dessa forma. Quando montamos esse modelo de negócio, a gente montou um método que batizamos de Método Alocc. É um método de gestão de patrimônio de longo prazo para atravessar a crise. Ele tem três pilares. O primeiro é ter um colchão de liquidez, polpudo, digamos assim, que é uma variável do custo de vida daquela família. A gente recomenda de três a cinco anos de custo de vida como colchão de liquidez para as famílias.
Por que um colchão de liquidez tão alto, pelo menos para os padrões brasileiros?
Eu já fui muitas vezes criticada por isso, em entrevistas ou por colegas de trabalho que consideram um exagero um colchão de três a cinco anos do custo de vida. O que veio na nossa cabeça é que uma crise dura, normalmente, três anos, um tempo máximo de uma crise financeira ou econômica. Além disso, o cliente pode ter um problema pessoal, um acidente, problema de saúde. O colchão tem que ser suficiente para uma emergência, para um tempo ruim na vida dele ou para uma emergência de mercado. Se eu tenho aquela liquidez disponível para os tempos difíceis e tenho mais dinheiro que isso, eu vou para o segundo pilar, que é diversificação. E a única forma de você atravessar crises é tendo diversificação. Ninguém sabe qual será a próxima crise e em qual mercado atingirá. É preciso também buscar eficiência na gestão, na correta adequação de risco do seu patrimônio nas caixinhas certas. É uma fórmula que parece meio óbvia, mas que te facilita atravessar o tempo.
Este método já provou seu valor? Como é convencer o brasileiro, mesmo ultra high, a seguir uma alocação que preserva patrimônio ao longo do tempo?
Na crise, ele mostra seu valor. Temos que educar o cliente, para ele entender essa cabeça de longo prazo, que é diferente. Isto não é fácil porque o mercado todo é curto prazista. Os bancos e a maioria das pessoas estão sempre falando: hoje está bom nisso, hoje está bom aquilo. E eu tenho que chegar para ele e falar: eu não vou fazer a sua alocação conforme o mercado, eu vou fazer conforme a sua vida, você custa tanto, você precisa ter X anos de custo de vida na renda fixa. E dizer que não vou botar o dinheiro na renda fixa porque é o produto do momento. Se você olhar num espectro de 20, 30 anos, você não quer correr atrás do mercado.
Dentro desta filosofia, movimentos de curto prazo têm algum espaço na alocação dos portfólios?
Não é que não olhamos o curto. A gente pode fazer, mas dentro daquela alocação que foi montada, daquela pizza que faz sentido para aquela família. No fundo, é uma coisa muito mais eficiente, porque se eu sei as necessidades de curto, médio e longo, e eu caso os investimentos de fato com a necessidade de curto, médio e longo, é onde o serviço de family office gera muito valor. E se eu tenho esse colchão de liquidez gordo, quando vem o momento de crise, tenho certeza de que ele não vai precisar acessar aqueles ativos. O que me dá tranquilidade de que eu posso colocar ‘aqueles dinheiros’ no longo prazo e dar a esse montante o benefício do tempo, para ele crescer mais. Muito do nosso sucesso foi essa cabeça de longo prazo, de ter esse colchão gordo. Quando veio a pandemia, ninguém imaginava que duraria três anos, foi uma rasteira em todo mundo. Se o cliente tivesse seis meses de colchão de liquidez e o restante tivesse aplicado em ações em bolsa, ele ia realizar prejuízo enorme.
Vocês tiveram muito trabalho para acalmar os clientes no período de pandemia?
Eu tive clientes em diferentes setores da economia que a receita foi a zero. Tiveram que resgatar para viver, foi muito estressante. Mas, por outro lado, graças a Deus, o colchão dos nossos clientes era gordo suficiente. Estávamos preparados para esse momento. É aquele momento em que eu dizia ‘a gente prepara sua carteira para uma tempestade, a tempestade chegou’. E não é qualquer renda fixa, não adianta ter CDB de bancos que nem eu, que sou do mercado, conheço, ou debênture de Americanas. Eu abro mão da maior rentabilidade para ter certeza de que eu não vou ter a menor de resgatar os recursos.
Como você enxerga o crescimento dos family offices nos últimos anos?


PUBLICIDADE
Tem uma migração para wealth management e family office. Vejo dois grandes movimentos que estão acontecendo no mercado. Um é o novo jeito de cobrar pelo serviço prestado, algo que fiz desde o começo. É melhor cobrar um fee do que viver de comissão. Está todo mundo pegando esta direção, mas nós fazemos isto há 20 anos. E não era fácil quando comecei a cobrar cheque do cliente. Tem noção do quanto isso é difícil? É muito mais fácil viver de rebate. Mas nós sempre cobramos pelo serviço e o cliente percebe o valor. Hoje tem bancos, como o Itaú, falando que agora estão com modelo no private de fee based. É uma transição do mercado. A outra transição é para o family office. Se você olhar a penetração de family office na Europa e nos Estados Unidos é infinitamente maior do que aqui. É bom lembrar que muita gente se diz family office, mas você vai ver de perto e os serviços estão separados, fora da casa. Tem que contratar um advogado para ajudar em um testamento. Family office tem que fazer o pacote completo internamente. A própria pandemia, a crise, trouxe essa valorização do serviço de family office, chamou a atenção para o tema da sucessão.
E dá para crescer a Alocc atraindo investidores que não estão hoje em family office ou é mais um jogo de rouba monte?
Dá para crescer muito, a penetração ainda é baixa. Tem, de fato, uma fatia relevante de famílias que estão fora das casas de family offices. Por muito tempo, este tipo de serviço, tailor-made, digamos assim, só estava acessível para famílias ultra-high. E hoje esse serviço está se popularizando. Aqui na Alocc, tem cliente de R$ 10 milhões, de R$ 5 milhões, e se ele for um cara de longo prazo, ele pode começar conosco e ir montando o patrimônio para chegar lá. Hoje, dá para escalonar esse serviço de family office para mais gente. Isso não era possível. Antes, era um serviço para gente que tinha muito mais dinheiro.
O que você quer dizer exatamente como escalonar o serviço?
Nos últimos anos, a gente vem sistematizando os processos para criar aqui uma fábrica de serviços de family office. Tem uma metodologia, processo, prazo para a entrega de serviços para que eu possa atender muito mais clientes, mesmo com tickets menores. Estou me preparando para isso. A gente tem que conseguir dar acesso para mais pessoas. É isso que a gente vem buscando na Alocc. O cliente quer planejamento, mas ele fica fazendo a sucessão com advogado, o planejamento com consultor, o investimento com agente autônomo. Se tiver um lugar onde eu possa fazer os três, que as coisas se comuniquem, é melhor. O cliente de family office é muito difícil rodar de casa em casa. Ele é muito mais estável do que um cliente que só faz gestão financeira. O nosso ticket médio hoje está em R$ 20 milhões, mas temos clientes menores. Podemos abraçar clientes menores porque estamos preparados para isso.
Tivemos recentemente uma série de mudanças regulatórias focando nesse público que você atende, com alterações nos fundos exclusivos, em offshore etc. Afetou de alguma forma a casa?
É claro que tínhamos clientes com este perfil. Foi um período de bastante trabalho e estudo para nós, porque saía a lei e não tinha o detalhamento. Passava um tempo, saía o detalhamento, mudava a estratégia. O governo foi fechando os espaços. A gente foi entendendo e estudando a opção mais adequada para aquela família. Acho que não existe uma fórmula mágica, depende de um monte de coisas, da situação de cada um. No offshore, algumas famílias optaram por pagar os 8% lá fora, outras não. Não é uma fórmula mágica. Não foi trivial, mas foi um período bastante trabalhoso, que a gente ficou feliz com o resultado do nosso trabalho.
E como é a Sigrid investidora? Você segue o método Alocc?
Totalmente. Eu falo para os clientes que meu dinheiro está igualzinho ao deles. A única diferença é que eu não olho a minha carteira. Eu nem olho. Eu só olho normalmente uma vez por ano, quando sai o IR. Eu vendo o que eu acredito.
Como é convencer o cliente em um ambiente de Selic a 10,5% a incluir outros ativos além da renda fixa na carteira e a olhar o longo prazo?
A forma de eu convencer o meu cliente é mostrando o benefício de longo prazo para ele ver. Pega os juros reais num período de 20 a 30 anos para o cliente ver como está. Mostro que se concentrar tudo em renda fixa, em 20 anos, e descontar o IR, você vai sobrar lá 3% ou 3,5%, em termos reais. Quando você coloca todo o seu dinheiro em renda fixa, ele cresce muito devagar. E com todas as crises e tudo mais, se você pegar os melhores gestores de ação e uma janela de 20 anos para trás, o retorno é maior. Outra coisa que pouco se fala é o risco da renda fixa. As pessoas acham que estão livres de risco porque estão em renda fixa, mas isto não existe. Põe recursos em papel de banco achando que está seguro, mas são instituições alavancadas por natureza. Tem cliente com CDB de banco que ninguém ouviu falar e ele acha seguro. Tem grande banco, como o Citi, que deu problema no passado. Tem risco.
Você tem um bom tempo de mercado. Como foi chegar até aqui no comando da Alocc?
A minha trajetória foi curiosa porque eu comecei no mercado corporativo. Trabalhava nas organizações Globo, na holding, inicialmente como estagiária, e fiquei muitos anos. Lá atrás, a holding tinha diversos negócios, não era só mídia. A tesouraria da holding era extremamente rica, não de dinheiro, mas de técnica, conhecimento, tinha câmbio, derivativos. Eu rodei todas as áreas. Tiver uma base técnica forte. Na própria holding, comecei a ter um contato com o family office, o dinheiro da família era cuidado na própria estrutura. Comecei a entender a diferença entre tratar dinheiro de empresa e tratar dinheiro de pessoa física. Empresa você concentra a alavanca para aquele negócio crescer. E pessoa física, você diversifica para proteger e atravessar o tempo. Gostei muito desse negócio. Pedi demissão para montar meu negócio. No começo, com a Integra, que montei com uma sócia, e depois virou a Alocc.
Ter uma irmã atriz, famosa, ajudou no começo?
Minha irmã é atriz, começou a ganhar dinheiro e me pedia ajuda, depois a amiga da minha irmã também pedia ajuda, e assim foi avançando. Comecei a captar no meio artístico, que era onde eu também andava. Eu fiz de teatro no começo, mas a Ingrid sempre falava que eu tinha talento, mas não tinha vocação para a profissão. Eu lembro que, quando fui para esta área, meus amigos me deram muito apoio. Eles falavam que precisavam de alguém de confiança, porque não confiavam em gerente de banco. Comecei ali e foi dando super certo.
Como continuar expandindo a Alocc daqui em diante. Você tem planos de sair do eixo Rio-São Paulo?
Eu tenho vontade de entrar em outras praças, é um desejo sim. Eu estou fazendo um plano de crescimento via parceiros, pessoas com uma carteira de clientes e que tenham vontade de oferecer um serviço mais personalizado, com muito mais qualidade, com foco só no cliente, mais isento. Onde você cobra somente do cliente, não atrelado a ninguém. Essas pessoas que têm essas carteiras podem se plugar aqui ou entrar como nosso sócio. É uma forma de eu conseguir escalonar isso pelo Brasil.