



“Chegar nesse número de R$ 30 bi sob gestão, e a minha ambição é até maior que essa, é através de adições de motores de crescimento de uma forma combinada”
A volatilidade nos mercados ao longo de 2024 tem sido uma grande dor de cabeça para os gestores, que vira e mexe precisam balancear a carteira para conseguir ‘perder menos’ ou ‘ganhar o mínimo’.
No caso da Schroders Brasil, que atua gerindo fundos no país desde o fim da década de 1990, a vantagem de estar atrelada a uma grande gestora internacional faz com que a unidade local consiga ter uma percepção ainda mais ampla dos mercados, o que acaba beneficiando-a na hora de alocar os recursos.
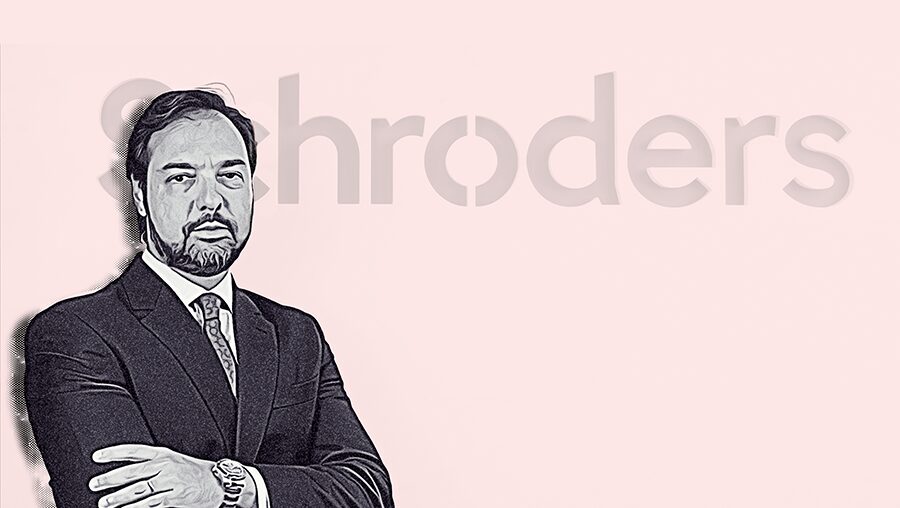
Daniel Celano, diretor-presidente da Schroders Brasil, que conversou com a Capital Aberto por uma hora, disse que o grande diferencial da gestora é que ela tem três mesas por aqui que trabalham em conjunto com as mesas internacionais. “O que a gente tem feito (num cenário de volatilidade) é ter algumas posições mais defensivas na renda variável”.
Além da atuação da gestora durante o cenário de maior aversão ao risco, que deu uma arrefecida agora, diante da possibilidade de pouso suave nos Estados Unidos, Celano, que tem anos de história no mercado de capitais, falou sobre as mudanças recentes feitas pela Comissão de Valores Mobiliários (CVM) no lastro de LCI e LCA e a importância do investimento em tecnologia.
Questionado pela reportagem se a Schroders, que atualmente tem pouco mais de R$ 26 bilhões sob gestão, está perto do número ‘mágico’ de R$ 30 bilhões, o presidente da companhia explicou que a gestora vem fazendo há um tempo uma diversificação do business. “De forma deliberada, a gente vem aumentando o que chamamos de capabilities, ou seja, como é que eu combino a renda fixa com a renda variável no Brasil”.
Como é que você tem visto essa volatilidade nos mercados ao longo do ano?
Um pouco antes do início deste ano, a gente tinha uma situação na qual o mercado estava sinalizando um soft landing por parte do Fed. No ano passado, existia a visão de que o cenário de desaceleração da economia, sob o ponto de vista de inflação e a queda de juros, iria se materializar. Com isso, existia a probabilidade muito grande de pelo menos quatro cortes de juros pelo Fed. Se pegar o headline de como a bolsa global subiu ano passado e tirar as ‘Sete Magníficas’ (big techs) que são as grandes empresas de tecnologia, o retorno não foi tão estelar. O mercado começou a falar de lending, que é aquela coisa que não tem uma direção, o que acabou gerando uma aversão a risco muito grande. E, obviamente, o Brasil não é uma ilha. É um país de beta alto, impactado por esse cenário. Acho que já é o segundo ano consecutivo que a indústria de fundos perde muito. No Brasil, o CDI é meio que o custo de oportunidade. Recentemente, o que acabou acontecendo é que esse lending estava muito preponderante no Fed, tanto é que, numa das atas, o banco central americano teve que dizer que não subiria os juros. Se você tem que dizer isso claramente significa que existia a preocupação de subir os juros, o que seria uma inversão ao risco maior. Mas mais importante do que o juro cair ou não, é o motivo pelo qual ele cai ou não.
Como a gestora tem balanceado o portfólio diante dessa volatilidade?
O que a Schroders tem feito é ter algumas posições mais defensivas de renda variável, ter posições menos direcionais nos portfólios de renda fixa e multimercado. No crédito privado, temos mandatos dedicados. Você não consegue ver os spreads aumentando no curtíssimo prazo. Eu acho que vamos conseguir ver melhor isso no primeiro trimestre do ano que vem, com o cenário de dólar alto por mais tempo e saber se realmente o BC não vai cortar o juro. Agora, se lá fora baixa por conta da aversão a risco, aqui vai dar um solavanco, mas depois cai também. Não tem como você gerar um diferencial de juros tão grande. Então, claramente para a gente, temos tentado ficar menos direcional, já que a volatilidade vai ser um pouco mais persistente porque ela é combinada, não tem fator isolado, é dependente de dados que vão sendo atualizados.
Então, é hora de se proteger?
A gente sempre fala que quando a volatilidade está baixa é hora de você comprar proteção. Mas agora está caro, não adianta querer se proteger muito. É melhor você diminuir o tamanho das posições e tentar quando enxergar uma assimetria, quer dizer, pelo menos do seu ponto de vista, montar posições. Eu acho que, talvez, a eleição americana fosse um tópico bastante relevante e meio que perdeu a prioridade pelo medo da recessão. Então, eu acho que nesse ponto de volatilidade e cenário, a gente tem sempre que lembrar que o Brasil, quando tem um problema de Brasil, a Bolsa cai, o dólar sobe e os juros abrem. E o que acontece lá fora? Nada. Não vai acontecer nada. Agora, quando acontece um negócio forte lá fora, mexe com tudo. Por isso, hoje temos um portfólio lá fora que são, só para te dar um exemplo, o que a gente chama de multimercados internacionais.
Como você tem visto a diferença de cenário econômico aqui e lá fora?
Eu acho que tem uma condição aqui que é o seguinte, num cenário onde o Fed pode cortar os juros duas vezes pelo menos, ou seja, um soft landing, a gente vai se beneficiar. Agora, se o Fed cortar os juros porque está com medo da recessão, eu acho que gera uma aversão a risco. Portanto, o prêmio Brasil aumenta. No entanto, eu acho que subir juro no Brasil, ainda que fosse o caso, o dólar precisa ficar estacionado numa outra banda por mais tempo para que esse pass-through aconteça, porque senão você sobe o juro e depois tem que cair de novo. O Brasil não vai ter um cenário tão inflacionário porque as coisas vão cair de preço, os termos de troca vão diminuir. O que atrapalha o Brasil num cenário como esse, de risk aversion, são as commodities.
Diante desse cenário de maior aversão ao risco, como tem sido a alocação da Schroders?
Temos três mesas que trabalham em conjunto com as mesas internacionais. A gente tem muitos fundos internacionais, estratégias, multimercado internacional, mas também global equity. Temos uma mesa de crédito, renda variável e renda fixa/multimercado. A mesa de renda fixa/multimercado não é aquele multimercado que você vai olhar competindo com os fundos mais conhecidos. Quando você olha a renda fixa/multimercado, a nossa visão é não estar muito direcional. Então, a gente está meio que zero a zero. O nosso multimercado compra nossos fundos lá fora. Ao invés de termos um gênio da lâmpada no Brasil, a gente pega o nosso time lá fora para olhar e ver como está performando. Outra coisa que a gente tem feito é cross de moeda para não ficarmos expostos a um único risco. Porque, às vezes, você acha que está comprando um monte de moeda, mas está tudo exposto a um risco. Se a commodity mexer, por exemplo, vai mexer todo mundo nesse book. Então, a gente tem tentado fazer uma alocação onde a gente consiga pensar quais as moedas que vão ser como safe harbors. Nos juros, temos feito posições relativas. Nada de achar que vai cair ou vai subir, estamos meio que zero a zero. No crédito, o cenário é menos o que acontece agora e mais o que acontece no primeiro trimestre ou primeiro semestre de 2025. Com isso, a gente saiu de setores que estão mais expostos a ciclos econômicos. Na renda variável, estamos um pouquinho negativos com essa turbulência toda. Mas, no mês passado, a gente conseguiu gerar um alfa razoavelmente bom, aproximadamente 3% contra o benchmark.

PUBLICIDADE
Muitas gestoras estão aumentando posições em títulos públicos e fundos de previdência. Por quê?
Eu diria o seguinte, todo mundo que vê a NTN-B pagando IPCA +6,5% vão querer. Agora, se você já tinha NTN-B, você se machucou. É que, às vezes, tem que conseguir explicar o filme, não a foto. Se você não tinha NTN-B no portfólio, ou muito pouco, você quer o prêmio. Então, depende muito de como esses fundos estavam posicionados. Imagina o seguinte: os fundos estavam posicionados muito mais em caixa do que em títulos públicos propriamente ditos. Eu não consigo enxergar isso como sendo a única maneira de gerar dinheiro. Quem comprou NTN-B com esse prêmio vai sofrer, caso suba ainda mais. Se ele comprou 30% da carteira nisso e o juro abrir mais, ele vai sofrer. É aquele papo que a gente falou, é difícil saber se IPCA +6,5% é o teto. A nossa posição tem sido mais o que gera retorno mais descorrelacionado, que eu faço hedge novo para o CDI capturar esse prêmio.
Falando um pouquinho mais de renda variável que tem sofrido muito este ano. Como vocês têm atuado?
Eu diria que são vários graus de discussões. A bolsa está muito barata, principalmente em dólar. O que é importante não é o preço relativo hoje frente ao histórico, é o preço relativo frente à expectativa, já que é isso que a Bolsa precifica. Quais são os triggers? Pensando no agregado, seria um PIB melhor e juro mais baixo. Eu diria, então, que não dá para a gente dizer quais são os triggers hoje porque eles precisariam acontecer da seguinte maneira. O juro vai cair? Vai. Pelo motivo certo? Essa é a dúvida. Tem um jogo de expectativa de magnitude, materialidade. Um trigger seria um juro mais baixo, o outro um PIB mais alto, em um cenário mais de menor risk aversion. Se olhar para bolsa hoje, é praticamente a mesma coisa de 2008. É uma bolsa muito forte em commodities e bancos. Sem esses triggers, porém, é difícil dizer que a bolsa vai subir. A questão maior é o risk aversion do que propriamente os setores. É difícil a gente dizer que a bolsa como um todo vai andar, a menos que você comece a ver esses triggers de earnings growth aumentando, custo de dívida caindo e de risk aversion diminuindo. A nossa visão é um pouco assim, pode andar, pode, mas tem que ter alguns triggers positivos de Brasil, seja juro ou fiscal.
Vocês estão com um pouco mais de R$ 26 bilhões sob gestão, o que tem feito para alcançar o número ‘mágico’ de R$ 30 bilhões?
É uma excelente pergunta, que eu mesmo me pergunto todo dia, fazendo o tracking disso. Eu diria o seguinte, a Schroders vem fazendo há um tempo uma estratégia deliberada de diversificação do business, porque os ciclos no Brasil são muito agudos. De forma deliberada, a gente vem aumentando o que chamamos de capabilities, ou seja, como é que eu combino a renda fixa com a renda variável no Brasil. A gente tem algumas estratégias de crescimento, como no crédito local, que temos expandido alguns fundos para o institucional. Começamos a ter um pouco mais de alocação internacional nos multimercados para conseguir um offer de forma mais consistente. No ano passado, contratamos dois analistas de equities imaginando que o cenário de juros iria melhorar e não melhorou, mas ainda assim é importante para a gente entregar a nossa parte e estar pronto para quando o mercado virar. Na parte internacional, a gente tem fundos que chamamos de investment solutions para fundos de pensão, somos o primeiro provider desse negócio. As principais fundações estão com a gente. Como temos um portfólio diversificado, ele nunca vai ser 100% hedgeado, mas entre zero e alguma coisa, a gente consegue operar em bandas. Em 2023, o real apreciou uns 7%, mas quem estava exposto em dólar perdeu 7% e a gente conseguiu, fazendo um hedge dinâmico para alguns clientes, poupar 6%, perdendo apenas 1%. A gente não se propõe a acertar o timing de câmbio, porque isso é impossível, mas a gente conseguiu operar em bandas de uma maneira consistente. Acho que a maneira de chegar nesse número que você falou, sendo que a minha ambição é até maior que essa, é através de adições de motores de crescimento de uma forma combinada, desde fundos de pensão, private, family office.
Recentemente, a CVM mudou os lastros de LCI e LCA e a tributação de fundos exclusivos. O quão importante foram essas alterações?
Eu participo de vários comitês na Anbima ligados a esses temas. Eu acho que as mudanças trazidas pela CVM têm uma direção positiva, mas eu acho que, fundamentalmente, no que se deveria focar e, de certa maneira, está sendo atingido em determinadas normas, não só na 175, mas em outras que eles colocaram, é a questão da isonomia entre produtos. Não faz sentido os fundos terem um monte de requerimentos, mas a pessoa não entender o que está comprando. Se fizer uma pesquisa com um investidor médio, ele não vai saber a diferença entre um CRA e um LCA. Nesse sentido, a CVM está tentando buscar uma isonomia maior do ponto de vista de transparência. Por outro lado, eu acho que precisa melhorar a transparência do ponto de vista de quem fala com o cliente, um dever fiduciário. A Anbima, inclusive, está com um projeto em que a gente está começando a trabalhar de classificação da indústria de fundos muito mais no linguajar do cliente, não no linguajar do mercado. Eu acho que daqui uns seis meses ou mais, teremos um pouco mais de visão do que está ok e se foi na direção certa.
Como você tem visto a inserção da tecnologia na indústria. Vocês estão investindo nesse sentido?
Eu estive em Londres em junho, em contato com 12 clientes mais ou menos em que este tema foi abordado. A gente abordou uma sessão de mais de uma hora só sobre esse assunto. Foi bastante interessante, mas algumas coisas são meio óbvias. Por exemplo, faz sentido eu gastar dinheiro e demorar um tempão para traduzir com a inteligência artificial entregando a tradução quase que instantaneamente? Talvez não. A gente precisa de alguém que pilote essa inteligência artificial para ganhar escala e eficiência. Eu vou citar dois exemplos do que estamos fazendo. O analista, às vezes, gasta muito tempo fazendo data scrapping. Você precisa ter os dados blindados de uma maneira que você consiga garantir que você não tem garbage in garbage out. Ou seja, é necessário ter uma curadoria de dados, que o time possa ver o dado correto. Por conta desses dados e da inteligência artificial, o analista gasta menos quatro horas para analisar uma empresa. Com a IA, muita coisa já está vindo mastigada. No primeiro momento, os analistas achavam que iriam perder o emprego. Agora, o analista consegue analisar mais empresas. A gente tem, vamos dizer assim, um tamanho suficientemente grande para investir alguns milhões de dólares e ter resultados para os clientes finais.
Leia também o Além do Capital com o CEO da Sparta, Ulisses Nehmi.